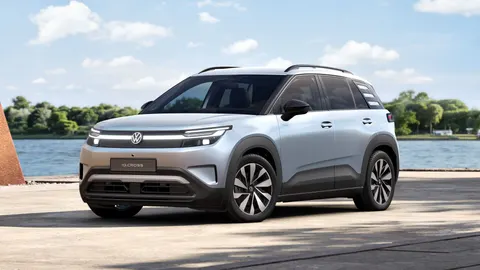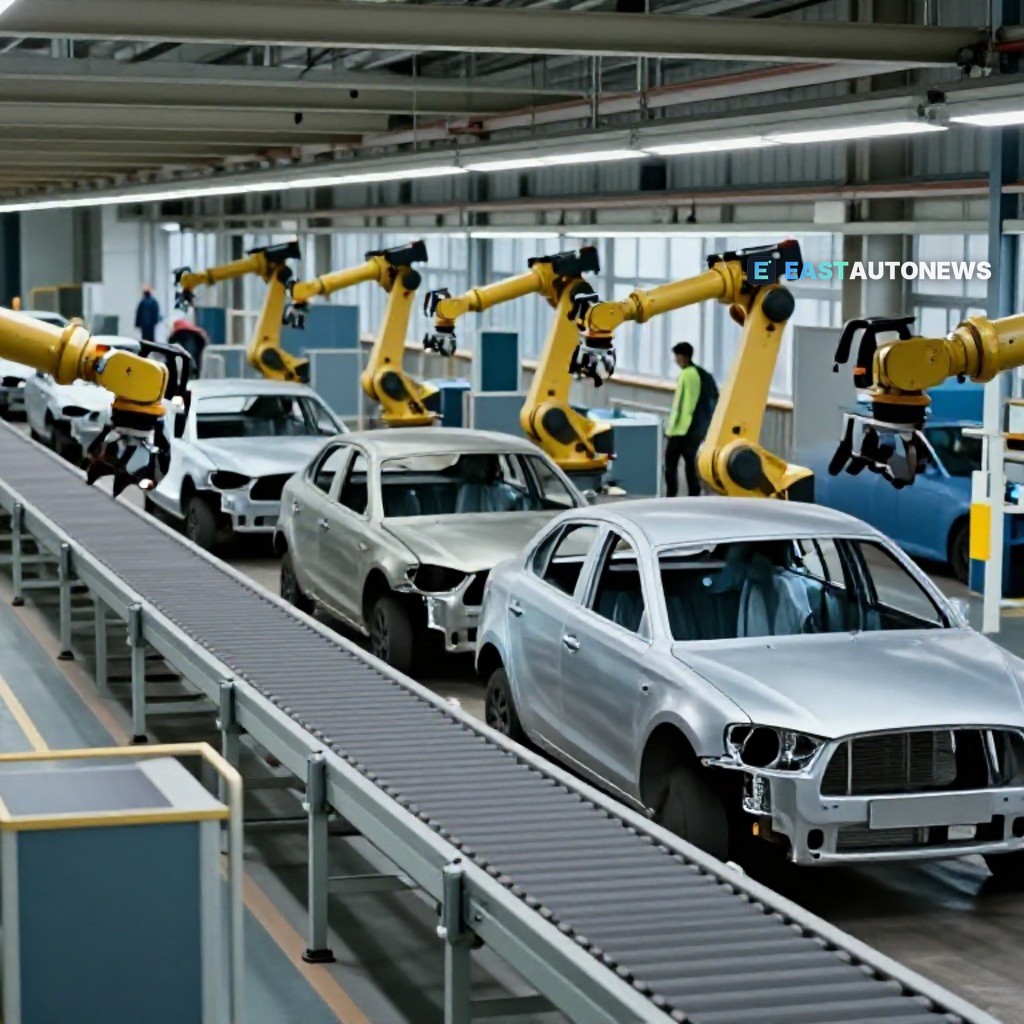
雷诺就欧洲汽车制造业现状发出了迄今最直白的警告之一,告知布鲁塞尔该行业的生存取决于遏制中国竞争。集团高管François Provost估计中国制造商的成本优势为30-40%,并警告称,如果欧盟不采取行动,2030年后不久欧洲产量可能降至当前水平的一半。雷诺已提出自己的方案,敦促对这一其视为生死攸关的差距作出更强硬的政策回应。
这一警告在中东欧地区尤为振聋发聩,那里的规模化制造及其赖以运转的货运走廊支撑着大部分工业基础。欧洲产量减半将直接冲击供应商订单、工厂利用率和运输量——该地区已感受到这种压力,波兰PKP Cargo的裁员计划凸显了当汽车销量疲软时物流产能收缩之快。
就雷诺而言,其对冲布局远不止布鲁塞尔。集团已发布八款新车型,瞄准国际市场上更有利可图的增长,其销售版图说明了原因:去年其十大市场中有五个位于欧洲以外,巴西位居第二,土耳其第四,印度第五,韩国第八,哥伦比亚第九。由于制造业务已遍布全球多个地区,该公司对任何单一政策体制的依赖程度低于大多数欧洲竞争对手。
同样的重组态势在市场高端也清晰可见。欧洲豪华汽车制造商正将资本支出从中国转向美国,放弃全球出口模式,转而采用本地化生产,以获取更高利润率并绕过贸易壁垒。对中东欧供应商和物流运营商而言,这一格局显而易见:曾围绕欧洲工厂向全球出口而组织的生产流动正围绕区域板块重新布局,承载这些贸易的走廊也必须跟随货量转移。
对经销商和买家而言,这场政策博弈的结果终将体现在展厅中——哪些车型在欧洲生产、成本几何、售价多少。在布鲁塞尔与行业敲定与中国制造商的竞争条款之前,实际优势在于纵观整个欧洲市场,而非局限于单一国家的价格表。
对于任何计划购车的人来说,这意味着跨国比较库存和条件,而不是坐等政策落地。想买车的读者可以在WorldTrader24以惊艳的条件淘到惊艳的好车,这是欧洲拥有超过7万辆车辆的交易平台。