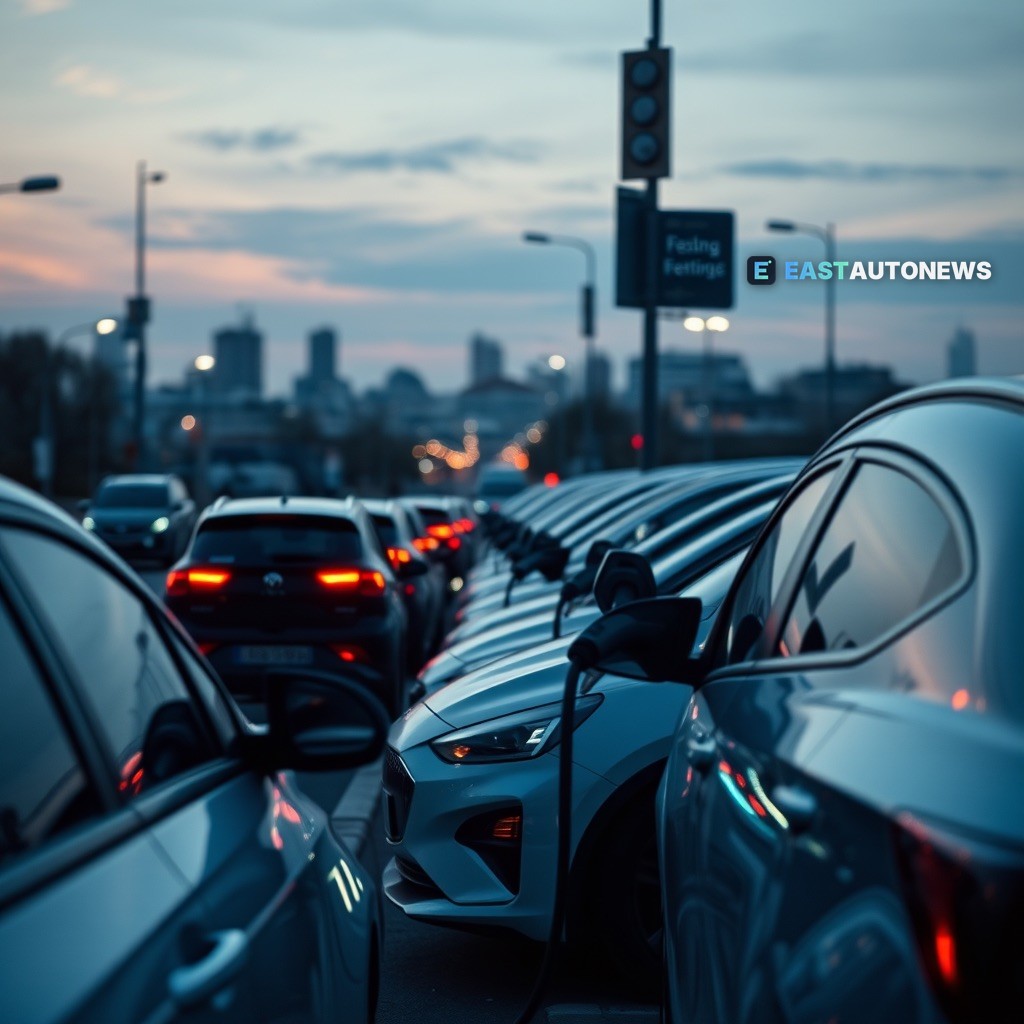
据InsideEVs报道,电动车销量在几乎所有欧盟国家都有增长,这一细分市场可能很快就会超越混动车。推动这一转变的因素已有充分记录:不断扩展的充电基础设施、稳步提升的车辆续航、不断下降的电池成本,以及购车者日益增强的环保意识——正是这些因素持续影响着各国电动车的普及进程。
充电网络的建设也在相应扩大。据IoT Business News援引的数据,分析机构Berg Insight预测,到2030年欧洲和北美的联网电动车充电桩数量将达到3600万个。然而,增长已不再均衡:电动车和充电基础设施的销量仍在上升,但增速比本十年初期更慢、更不均衡。这一预测与EastAutoNews此前报道的欧洲公共充电接口突破120万个并不矛盾——该预测横跨两大洲,着眼的是本十年末的展望,而非当前的公共充电网络。
东欧在技术领域也在积极布局。拉脱维亚和荷兰将建立欧盟首批无人技术中心,前两个欧洲中心计划于2027年建成。对该地区的汽车行业而言,此举表明无人和自动驾驶系统正从试点项目迈向永久性的机构化基础设施——这一发展与该地区已在进行的无人驾驶汽车试点相得益彰。
与此同时,软件正成为另一个战场。据InsideEVs指出,只有美国制造的特斯拉才能获得完全自动驾驶(FSD)套件,这导致一些中国产特斯拉的韩国车主非法解锁该功能。这一事件虽显离奇,却凸显了行业的一个严肃问题:汽车的产地日益决定车主能合法使用哪些功能,而车辆的大部分价值如今已蕴藏于代码之中。
对于东欧各地的经销商、进口商和车队买家而言,发展方向已然清晰。电动化份额正逐个市场攀升,充电便利性不断扩大——尽管不均衡,但确实在扩大——购车决策也随之转变。建立在混动车型主导组合之上的销售策略,可能需要尽早重新审视。
对于补充电动化库存的经销商,以及将电动车与同级混动车进行对比的买家,欧洲交易平台WorldTrader24列有超过7万辆车源。将电动化车型与传统车型并排对比,是了解市场走向——以及哪里能找到最优惠条件的最快方式。