Европейский спрос на зарядку смещается за входную дверь. Chargalytics оценивает, что примерно 2,5 млн переменного тока (Type‑2) зарядных устройств были установлены по всей Европе в 2025 году — центральная оценка, лежащая в диапазоне 1,9–3,1 млн и согласующаяся с подсчётом LCP Delta в 2,4 млн единиц за 2025 год. Консалтинг оценивает рынок заводских‑выходных устройств примерно в €1,1–1,6 млрд, а с учётом кабельных работ и труда электриков — примерно в €3–6 млрд.
Почему установки переместились внутрь зданий
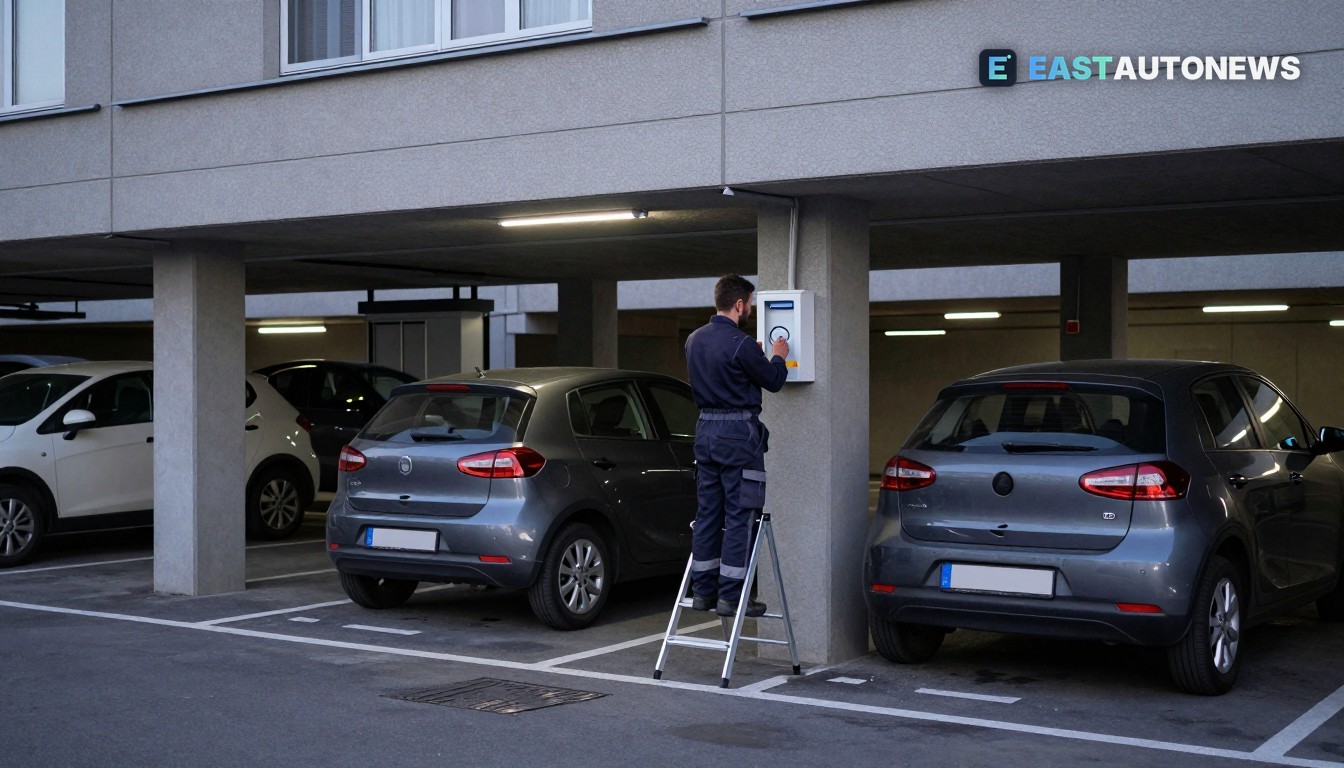
Chargalytics выяснил, что почти четыре из пяти установленных в прошлом году AC‑зарядных устройств были размещены в домах, одна из семи — на рабочих местах и в депо, и менее одной из десяти — в публичной сети. Этот сдвиг последовал за замедлением прироста новых публичных AC‑точек — чистые публичные AC‑установки в ЕС сократились с 193 000 в 2024 году до 123 000 в 2025 году — при том что прирост DC (быстрых) зарядок оставался стабильным.
Оценка консалтинга строится на регистрациях ACEA, прогнозах МЭА и национальных данных (например, Нидерланды и Великобритания) и предполагает примерно одну домашнюю зарядку на каждые два новых подключаемых автомобиля в центральном сценарии. Chargalytics подчёркивает, что большая часть краткосрочного рынка поэтому относится к электрикам, монтажникам и владельцам зданий, а не к традиционным игрокам публичных сетей.
Что это означает для рынка
Для производителей и поставщиков в Центральной и Восточной Европе это важно в трёх отношениях. Во‑первых, рынок оборудования велик, но с низкой маржинальностью: Chargalytics отмечает, что базовые настенные боксы упали с примерно €1 000 несколько лет назад до €200–500 оптовой цены, что вынуждает поставщиков конкурировать установкой, программным обеспечением и сервисными пакетами, а не только самим устройством. Диапазон €450–650 за коробку на заводских условиях — та оценка, которую аналитик использует для определения рынка оборудования 2025 года.
Во‑вторых, регулирование направит спрос в здания. Пересмотренные правила ЕС по зданиям — реализуемые в рамках Директивы по энергоэффективности зданий и сопутствующих мер — требуют, чтобы существующие нежилые здания с более чем 20 парковочными местами обеспечили либо одну зарядную точку на каждые десять парковочных мест, либо подготовительную прокладку кабелей/каналов как минимум для половины мест к 1 января 2027 года. Это обязательство (и аналогичные положения о «праве на подключение» для жилых зданий) является краткосрочным толчком спроса для монтажников и муниципальных планировщиков по всей ЦВЕ.
В‑третьих, география цепочки поставок выглядит благоприятно для европейских поставщиков. Chargalytics обнаруживает, что китайские производители представлены примерно четвертью моделей AC в его каталоге, но составляют гораздо меньшую долю установленного публичного AC‑оборудования в некоторых реестрах (например, 7% именованных AC‑точек в Греции и менее 1% в Норвегии), что предполагает преимущество устоявшихся европейских поставщиков и локальных сетей монтажников на многих рынках. Это даёт поставщикам из ЦВЕ и электрическим подрядчикам конкретную возможность — особенно там, где крупные жилые дома и парковки работодателей нуждаются в модернизации до крайнего срока 2027 года.
Для автопроизводителей и дилеров рост доли домашней и офисной AC‑зарядки означает, что покупатели в ЦВЕ всё чаще будут ожидать предложения «с крыши до дороги» — поддерживаемой вендором установки, биллинга и пакетов управления нагрузкой — а не чистого развёртывания публичной зарядной сети. Денежные потоки рынка будут направлены в бранди‑пакеты услуг, а не в разовую продажу настенной коробки.
Электромобили на WorldTrader24 →
Источники: Chargalytics, Европейская комиссия (EAFO) / тексты законодательства ЕС.