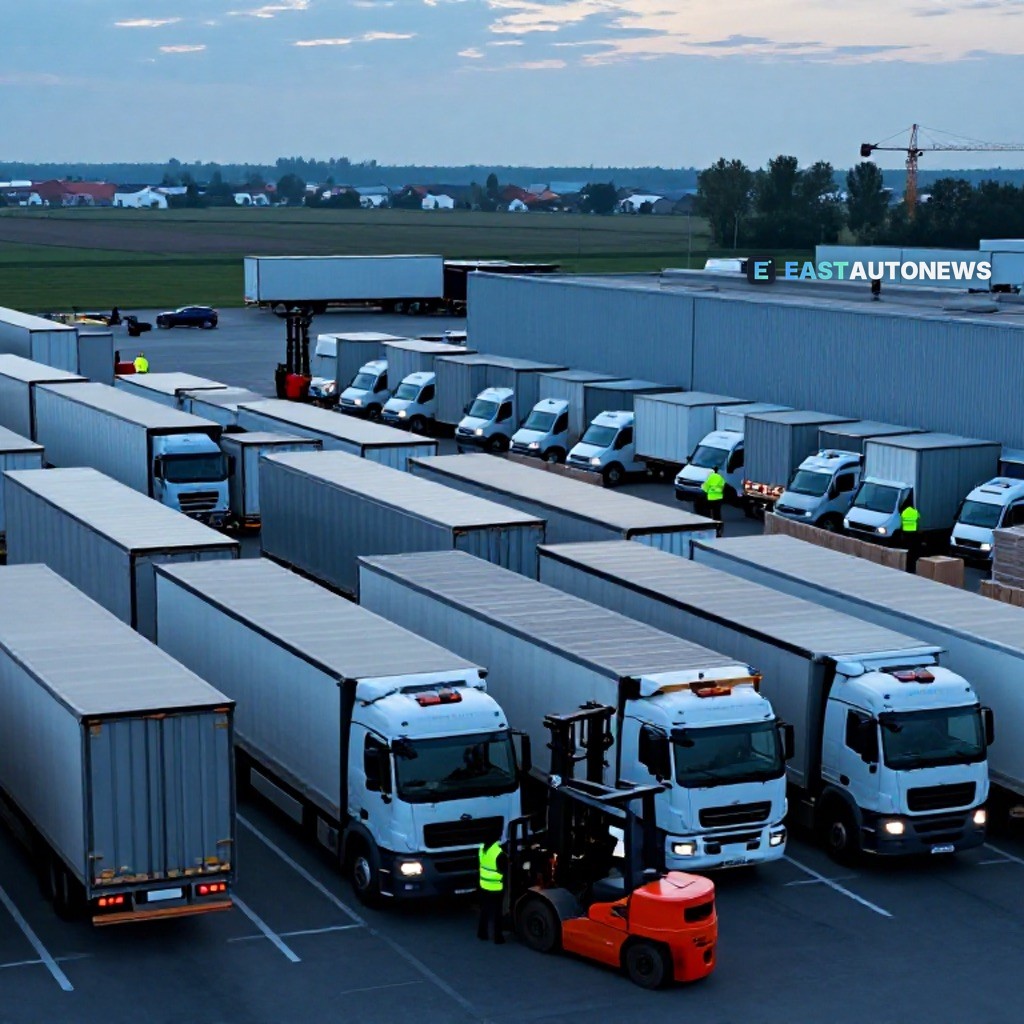
中东欧正在欧洲供应链版图中占据愈发重要的位置。这是物流咨询公司Miebach与iO Partners基于对该地区130家活跃企业调查得出的核心结论。贴近本地市场需求是企业在该地区开展业务最常被提及的优势——这一结果表明,该地区不仅仅是一个低成本生产基地,其本身就是一个客户市场。
这一结论出炉之际,欧洲汽车行业正承受巨大压力。宝马集团发布的2026年指引显示,其汽车业务息税前利润率(EBIT)将在-0.5%至0.5%之间——与2009年录得的-0.6%处于同一水平——同时宣布在全球裁员8,000人。这家过去主要凭品牌标志便能畅销的豪华车制造商,如今不得不在产品实力和价格上正面硬拼。如此微薄的利润率,让生产布局、采购决策和货运路线中的任何低效都无处容身。
贸易政策进一步加剧了紧迫感。英国与欧盟之间交易的汽车若不符合相关要求,2027年起可能被征收10%的关税。行业组织欧洲汽车制造商协会(ACEA)另行估计,若没有欧盟层面的电池协议,预计从欧盟出口至英国的电动车中82%可能受到影响。如此规模的关税敞口,进一步强化了本地化、贴近需求型供应链的必要性——而中东欧正日益成为承载这类供应链的理想之地。
综合来看,这项研究及其所处的行业压力勾勒出一个正在崛起的地区。在现有车企为每一个基点的利润率而战、围绕电池电动车流的贸易规则不断收紧的背景下,中东欧制造业与物流能力的吸引力势将进一步加深。这项调查传递的最明确信息很简单:吸引企业进入该地区的,归根结底是近在咫尺的市场需求。
供应链的重新布局最终会体现在道路上行驶的车辆上,在该地区重新绘制配送版图的企业,将需要合适的厢式货车和卡车来运营新路线。正在寻找车辆的读者,可以在欧洲领先交易平台WorldTrader24上以超值条件选购超值车辆——平台拥有超过70,000辆车,涵盖各类商用车型,满足每一种物流任务需求。