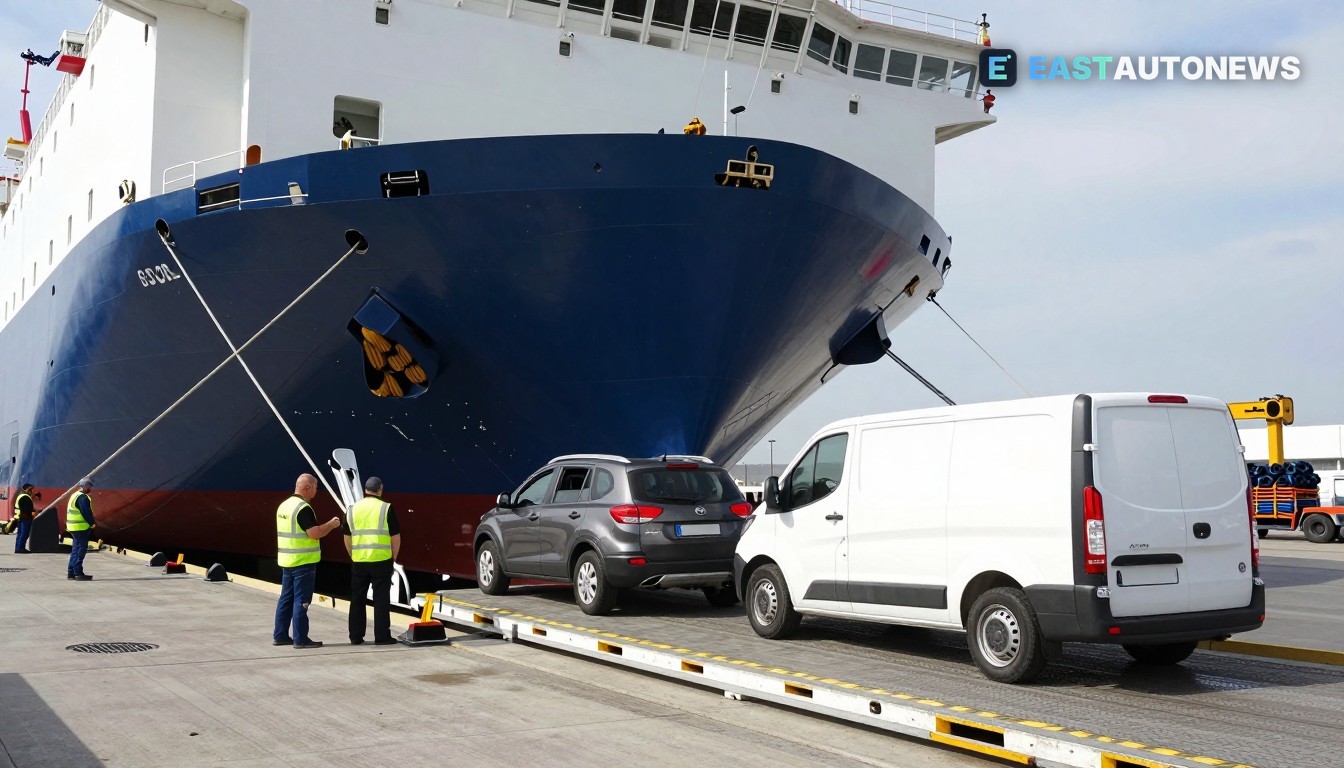
Global Car Carriers (GCC), Mediterranean Shipping Company (MSC) tarafından kontrol edilen araç‑taşıyıcı birim, her biri 8.600 araç kapasiteli ve LNG çift yakıtlı tahrike sahip dört adet pure car and truck carrier (PCTC) ile yeni inşa programını genişletti. Bu ilaveler GCC’nin sipariş defterini 26 gemiye çıkardı ve teslimat tarihlerini 2030–2031 dönemine itti.
Ne sipariş edildi ve ne zaman
Sektör izleyicileri yeni inşaların iki Çin tersanesine bölündüğünü bildiriyor: iki gemi Zhoushan Changhong International Shipyard’da, 2030 teslimatlı; iki gemi ise China Merchants Weihai’de, 2031 teslimatlı olarak planlandı. Bu hamle, MSC’nin Gram Car Carriers’ı satın almasının ardından GCC’nin 2026’ya kadar programme hızlı bir genişleme eklemesinin devamı niteliğinde. Sözleşme değerleri açıklanmadı.
Bu ilavelerle GCC’nin programı artık 22 adet 8.600 CEU’luk ve dört adet 7.000 CEU’luk gemiden oluşuyor; toplam nominal kapasite yaklaşık 217.200 araç eşdeğeri birim (CEU) seviyesinde. En son dört gemi sipariş defterine yaklaşık 34.400 araçlık kapasite ekliyor ve önemli yeni tonajı 2030’ların başına kaydırıyor.
Kısa vadeli ve operasyonel etkiler
Söz konusu siparişler, sahiplerin eski tonajı yenileriyle değiştirdiği ve daha sıkı emisyon ve yakıt düzenlemelerine uyum sağlamak için çift yakıtlı gemiler eklediği sektör çapında bir filo yenileme ve kapasite hamlesinin parçasını oluşturuyor. Bitmiş araç lojistiği açısından daha büyük, LNG uyumlu PCTC’ler rota ve liman uğrak düzenlerini değiştirebilir ve Asya‑Avrupa ile Avrupa içi hatlarda Ro‑Ro alanı üzerindeki baskıyı hafifletebilir — ancak yeni gemiler 2030–31’e kadar teslim edilmeyecek. Orta ve Doğu Avrupa’ya yüksek hacimli ithalat yapan limanlar ve terminal işletmecileri konuşlandırma planlarını yakından izleyecekler.
Bu piyasa için ne anlama geliyor
CEE araç lojistiği için karar üç şekilde önem taşıyor. Birincisi, hizmete girecek çok yıllı ek Ro‑Ro kapasitesi hattının sinyalini veriyor; taşıyıcılar yeni tonajı bu hatlarda kullanırsa yoğun Asya‑Avrupa ve Akdeniz koridorlarında prim taşıma ücretleri hafifleyebilir. İkincisi, çift yakıt yeteneğine sahip daha yeni PCTC’ler, yakıt ikmali, LNG tedariki, shore‑power ve yük elleçleme elektrifikasyonu gibi liman altyapısı ihtiyaçlarını değiştirecek daha uzun vadeli bir karbonsuzlaştırma eğiliminin parçası. Üçüncüsü, son dönemde kıtlıklar sırasında daha fazla ithalatı konteynere veya alternatif rotalara kaydıran otomobil üreticileri ve lojistik sağlayıcıları, saf‑araç kapasitesi genişledikçe modal karışımları yeniden değerlendirebilir.
Sektör gözlemcileri, teslimat tarihlerinin 2030–31’e kümelendiğini ve bunun kısa vadede kapasite sıkışıklığı ile spot fiyatlardaki oynaklığın hemen değişeceği anlamına gelmediğini; taşıyıcıların eski gemileri emekliye ayırmak yerine yeniden konuşlandırabileceklerini ve bunun tersaneler ile terminaller üzerindeki anlık etkiyi hafifletebileceğini uyarıyor. Yine de GCC’nin programının ölçeği, Avrupa genelindeki OEM lojistik planlaması için, Ro‑Ro ve kısa deniz bağlantılarına bağımlı CEE pazarları dahil, duyuruyu dikkate değer bir sinyal haline getiriyor.
WorldTrader24 bayiler için B2B araç pazarı →
Kaynaklar: IndexBox, TrasportoEuropa, Informare