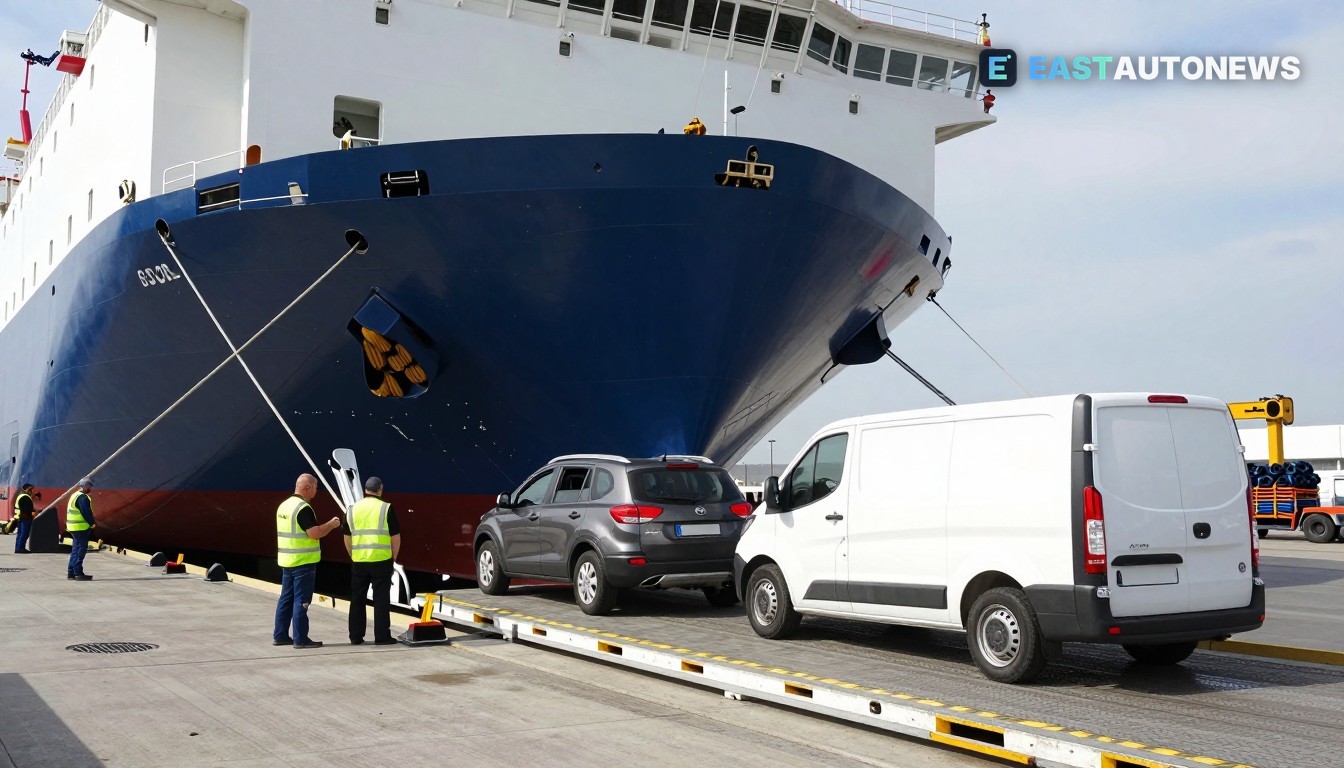
Global Car Carriers (GCC), jednostka transportu samochodowego kontrolowana przez Mediterranean Shipping Company (MSC), rozszerzyła program nowych budów o cztery pure car and truck carriers (PCTC), każdy o pojemności 8 600 pojazdów i z napędem LNG dual‑fuel. Dodatki zwiększają stan zamówień GCC do 26 jednostek i przesuwają terminy dostaw na lata 2030–2031.
Co zamówiono i kiedy
Źródła branżowe podają, że cztery nowe budowy rozdzielono między dwa chińskie stocznie: dwie jednostki w Zhoushan Changhong International Shipyard, zaplanowane do dostawy w 2030 r., oraz dwie w China Merchants Weihai, z terminem w 2031 r. Ruch ten następuje po szybkim rozszerzeniu programu GCC do 2026 r. po przejęciu Gram Car Carriers przez MSC. Wartości kontraktów nie zostały ujawnione.
Dzięki tym zamówieniom program GCC obejmuje obecnie 22 jednostki o pojemności 8 600 CEU i cztery jednostki o pojemności 7 000 CEU, co daje łączną nominalną pojemność około 217 200 car equivalent units (CEU). Cztery najnowsze statki dodają do portfela zamówień około 34 400 miejsc na pojazdy i przesuwają znaczną część nowej tonażu w okno dostaw na wczesne lata 2030.
Efekty krótko‑ i operacyjne
Zamówienia są częścią ogólnosektorowego odnowienia floty i zwiększania pojemności, gdy właściciele wymieniają starsze jednostki i dodają okręty z napędem dual‑fuel, by sprostać zaostrzającym się przepisom emisyjnym i paliwowym. Dla logistyki gotowych pojazdów większe PCTC z możliwością zasilania LNG mogą zmienić trasy i wzorce zawinięć do portów oraz mogą odciążyć presję na przestrzeń Ro‑Ro na trasach Azja–Europa i połączeniach wewnątrzeuropejskich — choć nowe statki nie zostaną dostarczone przed 2030–31 r. Porty obsługujące duże wolumeny importu do Europy Środkowo‑Wschodniej oraz operatorzy terminali będą uważnie obserwować plany eksploatacyjne.
Co to oznacza dla rynku
Dla logistyki pojazdów w regionie CEE decyzja ma trzy znaczenia. Po pierwsze, sygnalizuje wieloletnią falę dodatkowej pojemności Ro‑Ro wchodzącej do eksploatacji, co może złagodzić wzrosty frachtów premium na ruchliwych korytarzach Azja–Europa i na Morzu Śródziemnym, jeśli przewoźnicy skierują nowy tonaż na te pętle. Po drugie, nowsze PCTC z możliwością zasilania dual‑fuel wpisują się w długoterminowy trend dekarbonizacji, który zmieni potrzeby infrastruktury portowej (bunkrowanie, dostawy LNG, przyłącza do zasilania lądem i elektryfikacja obsługi ładunków). Po trzecie, producenci samochodów i operatorzy logistyczni, którzy podczas ostatnich niedoborów przerzucili więcej importu do kontenerów lub alternatywnych tras, mogą na nowo rozważyć miks modalny w miarę rozwoju czystej pojemności samochodowej.
Obserwatorzy branżowi przestrzegają, że skumulowane terminy dostaw w 2030–31 r. oznaczają, iż krótkoterminowe napięcia pojemnościowe i zmienność stawek spot prawdopodobnie nie ulegną natychmiastowej zmianie; przewoźnicy mogą także redeployować starsze jednostki zamiast je wycofywać, co osłabi bezpośredni wpływ na stocznie i terminale. Niemniej skala programu GCC sprawia, że ogłoszenia te są istotnym sygnałem dla planowania logistyki producentów oryginalnego wyposażenia w całej Europie, w tym rynków CEE zależnych od połączeń Ro‑Ro i shortsea.
WorldTrader24 B2B rynek pojazdów dla dealerów →
Źródła: IndexBox, TrasportoEuropa, Informare