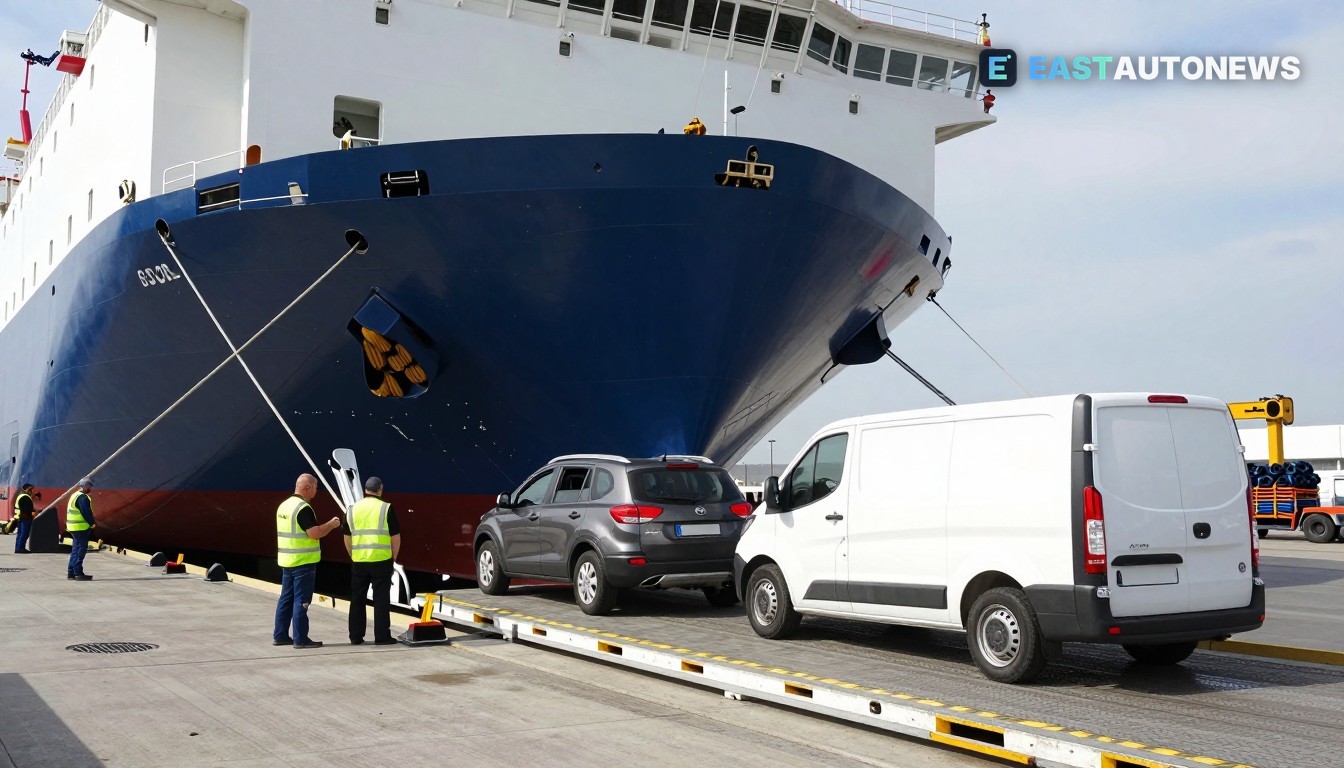
Global Car Carriers (GCC), die Autotransporter‑Einheit unter Kontrolle der Mediterranean Shipping Company (MSC), hat ihr Neubauprogramm um vier Pure Car and Truck Carrier (PCTC) erweitert, jeweils mit Platz für 8.600 Fahrzeuge und LNG‑Dual‑Fuel‑Antrieb. Die Ergänzungen erhöhen GCCs Orderbuch auf 26 Schiffe und verschieben Liefertermine in die Jahre 2030–2031.
Was bestellt wurde und wann
Branchen‑Tracker melden, dass die vier Neubauten auf zwei chinesische Werften verteilt wurden: zwei Schiffe bei Zhoushan Changhong International Shipyard, geplant zur Lieferung 2030, und zwei bei China Merchants Weihai, fällig 2031. Der Schritt folgt auf eine rasche Erweiterung von GCCs Programm bis 2026 nach der Übernahme von Gram Car Carriers durch MSC. Vertragswerte wurden nicht bekannt gegeben.
Mit diesen Ergänzungen umfasst GCCs Programm nun 22 Einheiten mit 8.600 CEU und vier Einheiten mit 7.000 CEU, was eine kombinierte nominelle Kapazität von rund 217.200 Car Equivalent Units (CEU) ergibt. Die vier neuesten Schiffe fügen dem Orderbuch etwa 34.400 Fahrzeugplätze hinzu und verlagern erhebliches neues Gewicht in das Lieferfenster der frühen 2030er Jahre.
Kurzfristige und operative Effekte
Die Aufträge sind Teil einer branchenweiten Flottenerneuerung und Kapazitätsoffensive, da Reeder ältere Tonnage ersetzen und Dual‑Fuel‑Schiffe hinzufügen, um strengere Emissions‑ und Kraftstoffvorgaben zu erfüllen. Für die Logistik von Fertigfahrzeugen können größere, LNG‑fähige PCTCs Routen‑ und Hafenanlaufmuster verändern und etwas Druck aus dem Ro‑Ro‑Raummangel auf Asien‑Europa‑ und inner‑europäischen Schleifen nehmen – allerdings werden die neuen Schiffe erst 2030–31 geliefert. Häfen, die hohe Importvolumina nach Zentral‑ und Osteuropa abwickeln, sowie deren Terminalbetreiber werden die Einsatzpläne genau beobachten.
Was das für den Markt bedeutet
Für die Fahrzeuglogistik nach CEE ist die Entscheidung in dreifacher Hinsicht bedeutsam. Erstens signalisiert sie eine mehrjährige Pipeline zusätzlicher Ro‑Ro‑Kapazitäten, die in Dienst gestellt werden und Premium‑Frachtraten auf stark frequentierten Asien‑Europa‑ und Mittelmeerkorridoren dämpfen könnten, falls Reeder die neue Tonnage auf diesen Schleifen einsetzen. Zweitens sind modernere PCTCs mit Dual‑Fuel‑Fähigkeit Teil eines längerfristigen Dekarbonisierungstrends, der die Anforderungen an Hafeninfrastruktur (Bunkern, LNG‑Versorgung, Landstrom und Elektrifizierung der Ladeprozesse) verändern wird. Drittens könnten Fahrzeughersteller und Logistikanbieter, die während jüngster Engpässe mehr Importe in Container oder über alternative Routen verlagert haben, ihre Modal‑Mischungen neu bewerten, wenn reine Autokapazität zunimmt.
Branchenbeobachter warnen jedoch, dass die in 2030–31 konzentrierten Liefertermine bedeuten, dass kurzfristige Kapazitätsengpässe und volatile Spotraten sich nicht sofort ändern werden; Reeder könnten auch ältere Einheiten umschichten statt sie aus dem Verkehr zu ziehen, wodurch die unmittelbaren Auswirkungen auf Werften und Terminals abgeschwächt würden. Nichtsdestoweniger macht das Ausmaß von GCCs Programm die Ankündigungen zu einem beachtlichen Signal für die Logistikplanung der OEMs in ganz Europa, einschließlich der CEE‑Märkte, die auf Ro‑Ro‑ und Kurzstreckenzusammenhänge angewiesen sind.
WorldTrader24 B2B-Fahrzeugmarkt für Händler →
Quellen: IndexBox, TrasportoEuropa, Informare