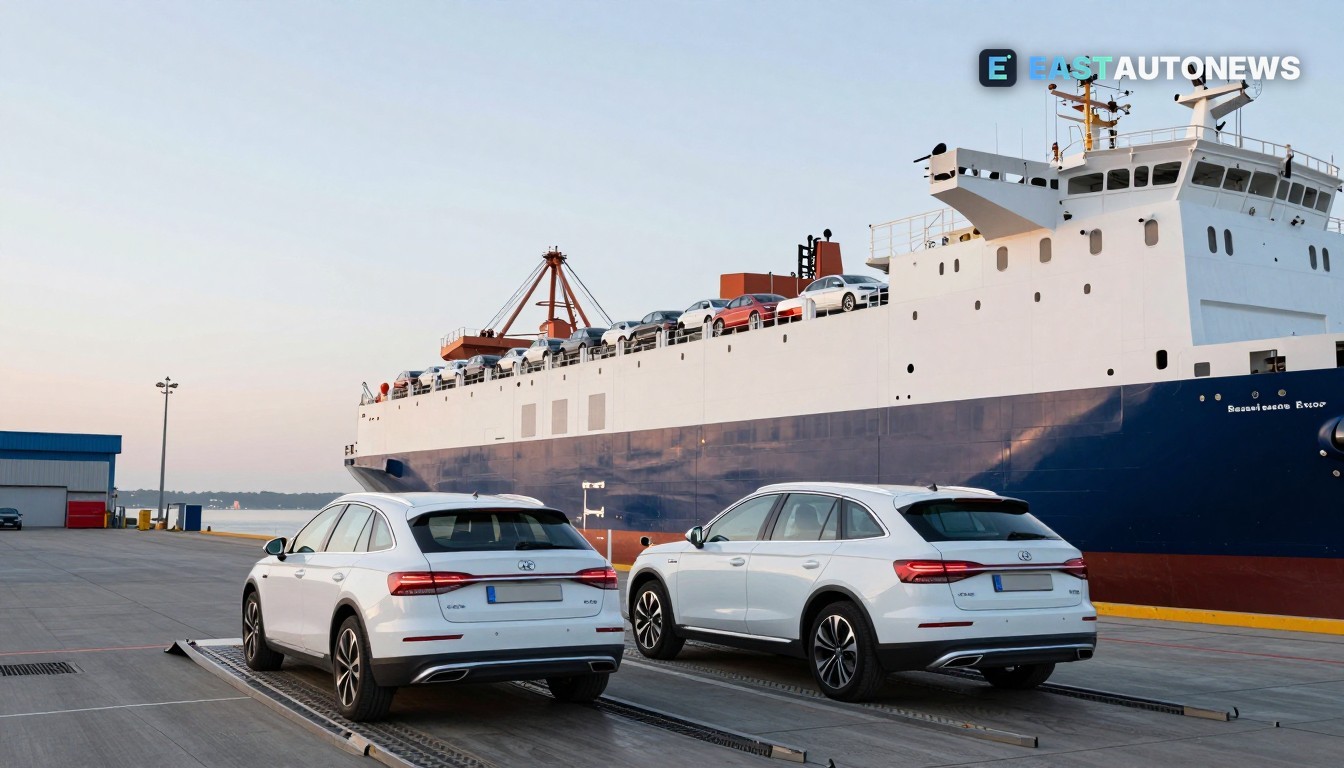
L’Office of the United States Trade Representative (USTR) a publié un avis au Federal Register proposant une prolongation de deux mois de la suspension en cours des mesures maritimes relevant de la section 301, ce qui maintiendrait l’interruption des frais portuaires du 10 novembre 2026 à 00:00 ET jusqu’au 9 janvier 2027 à 23:59 ET. L’USTR a indiqué que ce délai supplémentaire vise à permettre de poursuivre les négociations avec la Chine sur les mesures en examen. Le document déposé pour consultation publique était daté du 23–26 octobre et a recueilli des commentaires de l’industrie avant la fin octobre, mais il est resté une proposition plutôt qu’un ordre définitif à l’approche de l’expiration de la suspension le 9 novembre.
Ce que l’USTR a proposé — et ce qui reste ouvert
Les mesures couvertes comprennent des frais et droits visant l’activité maritime et la construction navale liée à la Chine : des frais sur les navires détenus ou exploités par des intérêts chinois, des prélèvements sur les navires construits en Chine, et une taxe distincte ciblant certains transporteurs de véhicules construits à l’étranger. Si elles étaient rétablies, la taxe Annex III sur les transporteurs de véhicules était décrite dans les dossiers et résumés industriels de différentes façons en 2025–26 (un chiffre antérieur basé sur l’UEC a circulé, et des documents ultérieurs indiquent une base en tonne nette) ; des sources du secteur citent un niveau Annex III couramment évoqué d’environ 46 $ par tonne nette pour les transporteurs de véhicules non construits aux États‑Unis. Un ordre formel publié par l’USTR serait nécessaire avant le 10 novembre pour éviter tout laps dans la suspension.
Les compagnies maritimes et les opérateurs ro‑ro ont réagi rapidement dans leurs commentaires. Plusieurs transporteurs ont demandé à l’USTR soit d’adopter la courte prolongation, soit de supprimer définitivement la charge Annex III ; le groupe Grimaldi a expressément averti que, en l’absence d’allègement permanent pour les transporteurs de véhicules construits à l’étranger, il pourrait redéployer des navires hors des trafics vers les États‑Unis — une mesure qui, selon les transporteurs, affecterait les routes, la disponibilité des navires et la logique commerciale des déploiements PCTC et ro‑ro. Ces observations soulignent comment la politique — et son calendrier à court terme — se répercute sur les décisions commerciales concernant l’endroit d’exploitation des porte‑voitures et la tarification des rotations.
Conséquences logistiques immédiates
Même si l’avis demeurait formel mais non finalisé, les acteurs du marché ont averti que la simple éventualité d’un retour des frais le 10 novembre a entraîné des mesures de contingence : les affréteurs et expéditeurs ont été invités à confirmer si les transporteurs absorberaien t le coût, appliqueraient une surcharge ou modifieraient le déploiement des navires ; et les acheteurs ont été exhortés à vérifier les clauses contractuelles qui répartissent de nouveaux prélèvements gouvernementaux. L’incertitude est significative pour les flux de véhicules finis car un prélèvement par voyage ou par tonne sur les escales ro‑ro peut rapidement modifier le coût CAF des véhicules importés et rendre certaines rotations non économiques.
Qu’est‑ce que cela signifie pour le marché
Pour les constructeurs automobiles, importateurs et exploitants portuaires d’Europe centrale et orientale, le calendrier de l’USTR est pertinent pour trois raisons liées. Premièrement, les changements dans le déploiement des porte‑voitures mondiaux affecteront les options de transit vers les plateformes méditerranéennes et nord‑européennes qui alimentent la distribution intérieure de la CEE (des terminaux tels que Koper, Gdańsk et d’autres ont été des récepteurs importants des exportations asiatiques). Deuxièmement, toute compression de la capacité ro‑ro tend à pousser davantage de véhicules finis vers des routages alternatifs ou des chaînes de transbordement plus longues, augmentant les coûts de manutention et de transport intérieur. Troisièmement, des mesures politiques prises à court préavis encouragent le sur‑chargement ou le réacheminement des cargaisons, ce qui peut provoquer des congestions aux terminaux portuaires et sur les réseaux routiers et ferroviaires desservant les marchés de la CEE. Les acteurs du marché doivent donc confirmer les réservations et les politiques de surcharge avec les transporteurs et planifier des transporteurs ou ports alternatifs pour les fenêtres de décembre et début 2027.
Marché B2B véhicules WorldTrader24 pour revendeurs →
Sources : Partner‑Ship, Forwarder News, Shipping & Freight Resource, Steamship Mutual, Procupy (gCaptain).