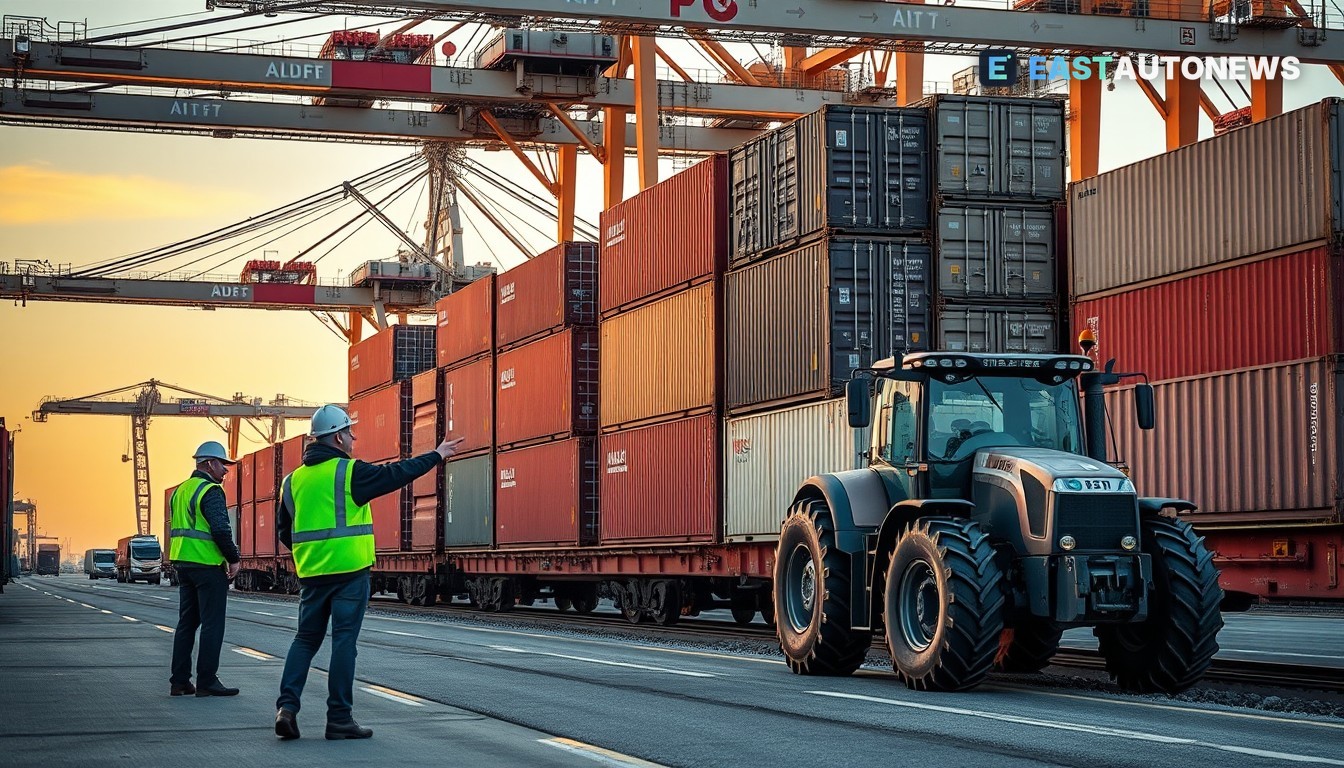
随着大敖德萨港口的集装箱靠泊受限,欧洲门户港最近几个月承担了乌克兰更多的进口流量——这也改变了汽车供应链的格局。货运运营商Rohlig SUUS Logistics表示,格但斯克的波罗的海枢纽目前处理约40%的乌克兰集装箱量,已成为运往乌克兰的机械、车辆和零部件的主要海—铁联运通道。
为何选择格但斯克、为何在此时
格但斯克的优势来自于可供深水靠泊,能够直接接收来自亚洲的远洋班轮,同时对乌克兰的联运铁路服务不断增长。自2025年11月起,波罗的海枢纽开通了定期联运铁路服务直达乌克兰,将内陆通行时间缩短到大约五天,使得此前需经多个枢纽的零部件与整车的交付更为迅速。
向波兰战略性转移也反映了贸易流向:在2026年1–7月期间,波兰是乌克兰仅次于中国的第二大供应国(约占进口的9.5%),且波兰对乌克兰的出口在2026年上半年同比增长13.4%——增速超过波兰对其任何十大贸易伙伴的出口。对汽车经销商和零部件进口商而言,这意味着从欧盟港口到乌克兰西部和中部地区的物流链更可预测、运输时间更短。
替代路线与新终端
尽管格但斯克是核心通道,南部和北部的替代路线仍然至关重要。康斯坦察(罗马尼亚)是主要的南部通道,依靠公路和多瑙河连接,但近期集装箱量激增已导致港口拥堵并将报关清关时间拉长到5–7天(此前通常为2–3天),促使部分托运人将货物改道向北至波兰。汉堡在远洋连接和进入欧洲的铁路通道方面仍然重要。
在乌克兰一侧,多式联运能力正在提升:位于巴托沃的现代化欧桥(Eurobridge)终端——位于欧洲标准轨距(1,435毫米)与宽轨(1,520毫米)之间的换装枢纽——于2026年2月启用,目前已处理来自欧盟港口的集装箱和车皮的联运服务,缩短了转运时间。国际运营商也在投资这些内陆转运枢纽:汉堡港(HHLA)收购了欧桥巴托沃的大部分股权,并正在开发该处能力以连接欧盟铁路走廊与乌克兰。
这对市场意味着什么
对汽车贸易与物流而言,净效应是货流的重路由与欧盟港口—铁路网络与乌克兰分销网络更紧密地耦合。新车、售后零部件和生产设备的进口商可在使用格但斯克—铁路通道时预期更短的运输时间和更少的装卸环节;然而,依赖更少的通道也提高了对港口拥堵与海关延误的敏感性(康斯坦察近期5–7天的清关窗口即为提醒)。运输整车或高价值零部件的公司需动态规划路线,选择在地有布局的物流伙伴,并在像巴托沃这样的终端考虑内陆转运能力。
对乌克兰汽车市场而言,波兰和罗马尼亚路线的重要性将持续增长——无论是占零售注册大多数的二手车进口,还是机械与零部件的工业流动。两国边侧多式联运终端的扩展及全球运营商的投资,是近期最值得关注的发展。
来源:AJOT(Rohlig SUUS Logistics)、Trans.info / HHLA