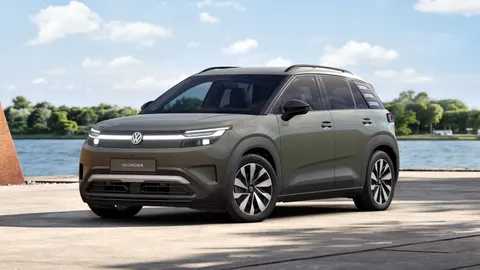
Os legisladores austríacos confirmaram alterações aos impostos sobre veículos e às regras das viaturas de empresa que alteram a vantagem fiscal de longa data usufruída pelos veículos elétricos a bateria (BEV). O Budget Companion Act (Budgetbegleitgesetz 2027–2028), publicado no Diário Oficial Federal (BGBl. I Nr. 62/2026), estabelece um novo benefício tributável (“Sachbezug”) para viaturas elétricas de empresa usadas em privado a partir de 1 de janeiro de 2027 e parâmetros de CO2 mais exigentes para a Normverbrauchsabgabe (NoVA).
Quais são as medidas
No âmbito do pacote aprovado, os automóveis de passageiros totalmente elétricos deixam de estar totalmente isentos do benefício tributável mensal. O governo prevê um Sachbezug mensal de 0,375% sobre o custo bruto de aquisição do veículo em 2027 (com limite de €180 por mês) e de 0,625% em 2028 (com limite de €300 por mês). Os empregadores e as equipas de processamento salarial devem aplicar os novos valores a partir de janeiro de 2027; orientações de consultores fiscais e de frotas austríacos indicam que a alteração se aplica também a veículos já entregues aos colaboradores, salvo se for introduzida uma regra legal específica de grandfathering.
O cálculo da NoVA — o imposto de compra austríaco ligado aos valores WLTP de CO2 — também será apertado para 2027, reduzindo a dedução de CO2 na fórmula de 91 g/km para 88 g/km, o que aumenta efetivamente o encargo da NoVA para muitos modelos a gasolina e gasóleo em aproximadamente um ponto percentual na tabela de imposto. Os BEV e os veículos a hidrogénio mantêm-se isentos de NoVA. O governo publicou uma regra de transição para compras que permite aos compradores manter a base tributária de 2026 se assinarem um contrato de compra irrevogável por escrito até 30 de novembro de 2026 e aceitarem a entrega antes de 1 de abril de 2027.
Factos e datas imediatas
Pontos-chave verificáveis: o Budgetbegleitgesetz foi publicado como BGBl. I Nr. 62/2026 em 29 de julho de 2026; o Sachbezug entra em vigor a 1 de janeiro de 2027 com as duas taxas escalonadas (0,375% em 2027, 0,625% em 2028) e os correspondentes limites mensais de €180/€300; a dedução de CO2 da NoVA passa de 91 g/km para 88 g/km em 2027; e o corte contratual para preservar o tratamento NoVA de 2026 é 30 de novembro de 2026 (entrega até 1 de abril de 2027).