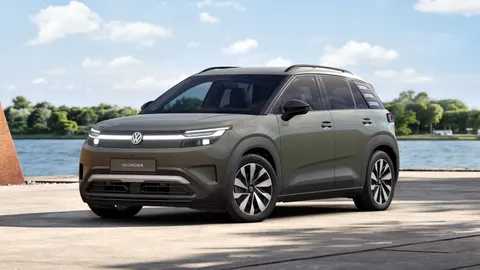
I legislatori austriaci hanno confermato modifiche alle imposte sui veicoli e alle regole per le auto aziendali che alterano il vantaggio fiscale a lungo goduto dai veicoli elettrici a batteria (BEV). Il Budget Companion Act (Budgetbegleitgesetz 2027–2028), pubblicato nella Gazzetta Ufficiale federale (BGBl. I Nr. 62/2026), introduce un nuovo beneficio imponibile (“Sachbezug”) per le auto aziendali elettriche utilizzate privatamente a partire dal 1° gennaio 2027 e parametri CO2 più severi per la Normverbrauchsabgabe (NoVA).
Quali sono le misure
Nell’ambito del pacchetto approvato, le autovetture completamente elettriche non saranno più completamente esentate da un beneficio imponibile mensile. Il governo prevede un Sachbezug mensile pari allo 0,375% del costo lordo di acquisto del veicolo nel 2027 (con un tetto di 180 € al mese) e dello 0,625% nel 2028 (con un tetto di 300 € al mese). Datori di lavoro e team paghe devono applicare i nuovi valori a partire da gennaio 2027; le indicazioni fornite da consulenti fiscali e delle flotte austriache rilevano che la modifica si applica anche ai veicoli già forniti al personale salvo l’introduzione di una specifica norma di salvaguardia legale.
Il calcolo della NoVA — l’imposta all’acquisto austriaca legata ai valori WLTP di CO2 — sarà inoltre inasprito per il 2027 riducendo la deduzione di CO2 nella formula da 91 g/km a 88 g/km, aumentando di fatto l’onere NoVA per molti modelli a benzina e diesel di circa un punto percentuale nella tabella fiscale. BEV e veicoli a idrogeno rimangono esenti dalla NoVA. Il governo ha pubblicato una norma transitoria all’acquisto che permette agli acquirenti di mantenere la base fiscale 2026 se firmano un contratto di acquisto irrevocabile scritto entro il 30 novembre 2026 e accettano la consegna prima del 1° aprile 2027.
Fatti e date immediate
Punti chiave e verificabili: il Budgetbegleitgesetz è stato pubblicato come BGBl. I Nr. 62/2026 il 29 luglio 2026; il Sachbezug entra in vigore il 1° gennaio 2027 con le due aliquote progressive (0,375% nel 2027, 0,625% nel 2028) e i corrispondenti limiti mensili di 180 €/300 €; la deduzione di CO2 per la NoVA passa da 91 g/km a 88 g/km per il 2027; e il termine contrattuale per preservare il trattamento NoVA 2026 è il 30 novembre 2026 (con consegna entro il 1° aprile 2027).