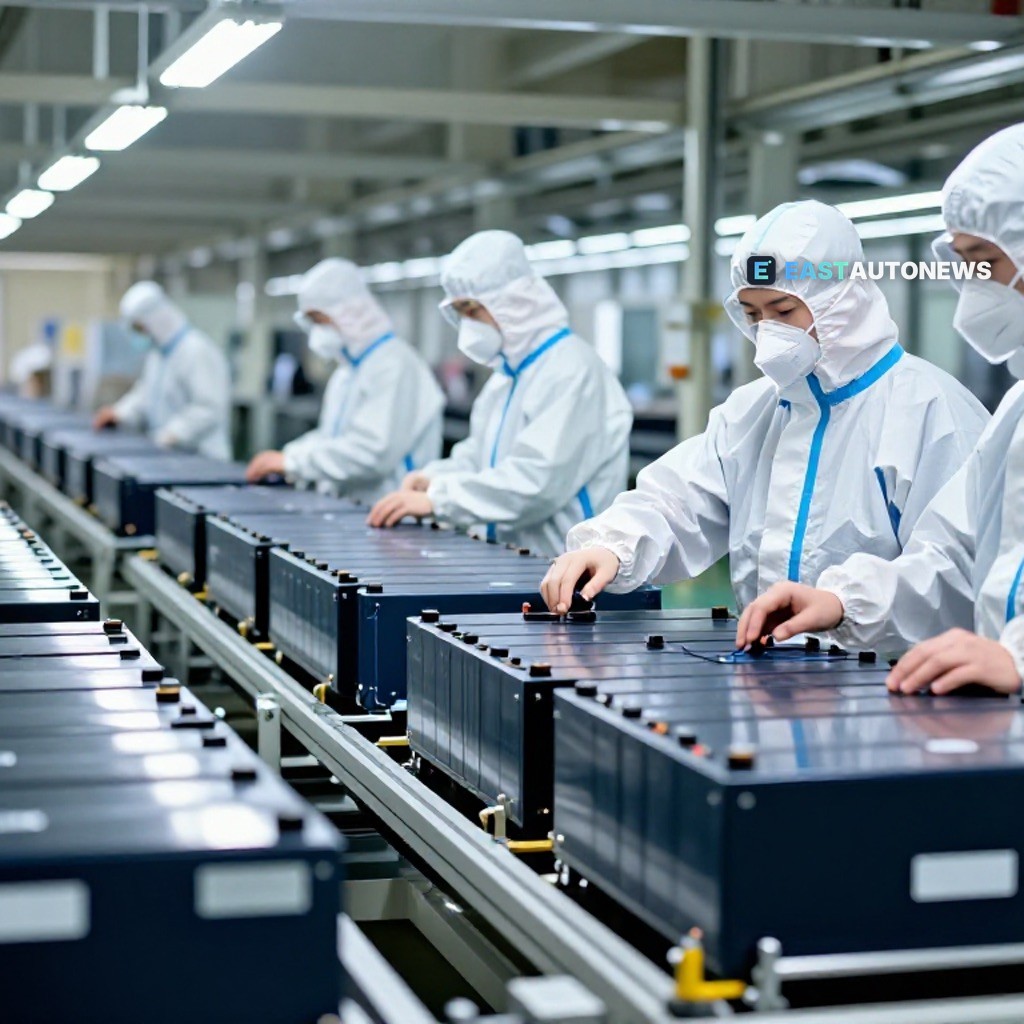
据《卫报》本周报道,英国汽车行业正向欧盟施压,要求将脱欧协议中的电动车原产地规则推迟两年。这份于2020年平安夜仓促达成的贸易协议含有一项条款,要求英国和欧洲的电动车必须使用英国或欧盟境内制造、原材料本地采购的电池——否则将被征收10%的关税。随着制造商努力在英吉利海峡两岸推进电池供应链本地化,争取两年额外缓冲期已成为该行业向布鲁塞尔提出的核心诉求。
对中东欧地区的供应商而言,利害攸关。该条款实质上是一项本地化指令:为规避10%的关税,电池电芯、其原材料以及越来越多的零部件价值必须在英国或欧盟境内产生。近年来,中东欧地区恰恰一直在建设此类产能,确立了其作为欧洲电动车生产电池与零部件枢纽的地位。延期将为供应商在本地化含量门槛上赢得喘息空间;布鲁塞尔若拒绝,则会加剧本地化竞赛——以及随之而来的投资。
需求数据凸显了时机的重要性。ioplus援引的数据显示,法国和德国的电动车销量领先欧洲,克罗地亚增长244.6%,保加利亚增长108%,两者均从低基数起步奋力追赶。中东欧电气化进程的加速增强了电池与零部件本地化供应的商业逻辑,但也提高了原产地规则失误的代价:每一辆被征收关税的跨海峡车辆都会成为定价难题,并最终传导至展厅。
与此同时,更广泛的供应商领域并未显现收缩迹象。据《汽车新闻》报道,最新一届PACE奖入围者集中展示了人工智能、内燃机和中国市场速度——这提醒我们,供应商创新横跨软件、燃油动力和中国新晋玩家,而不仅限于电气化。在东欧零部件贸易方面,追踪海关申报、提单及货运清单的情报公司Tendata绘制了2025年乌克兰保险杠进出口全景——这证明该地区的零部件流通远不止电池。
无论布鲁塞尔的谈判结果如何,实际影响都将体现在车价上,因为关税和本地化含量规则会直接传导至展厅成本。正在考虑购买电动车的读者——或在政策格局明朗之前将其与燃油车型进行比较的读者——可在欧洲超过7万辆车辆的交易平台WorldTrader24上,以惊喜条件选购心仪座驾。