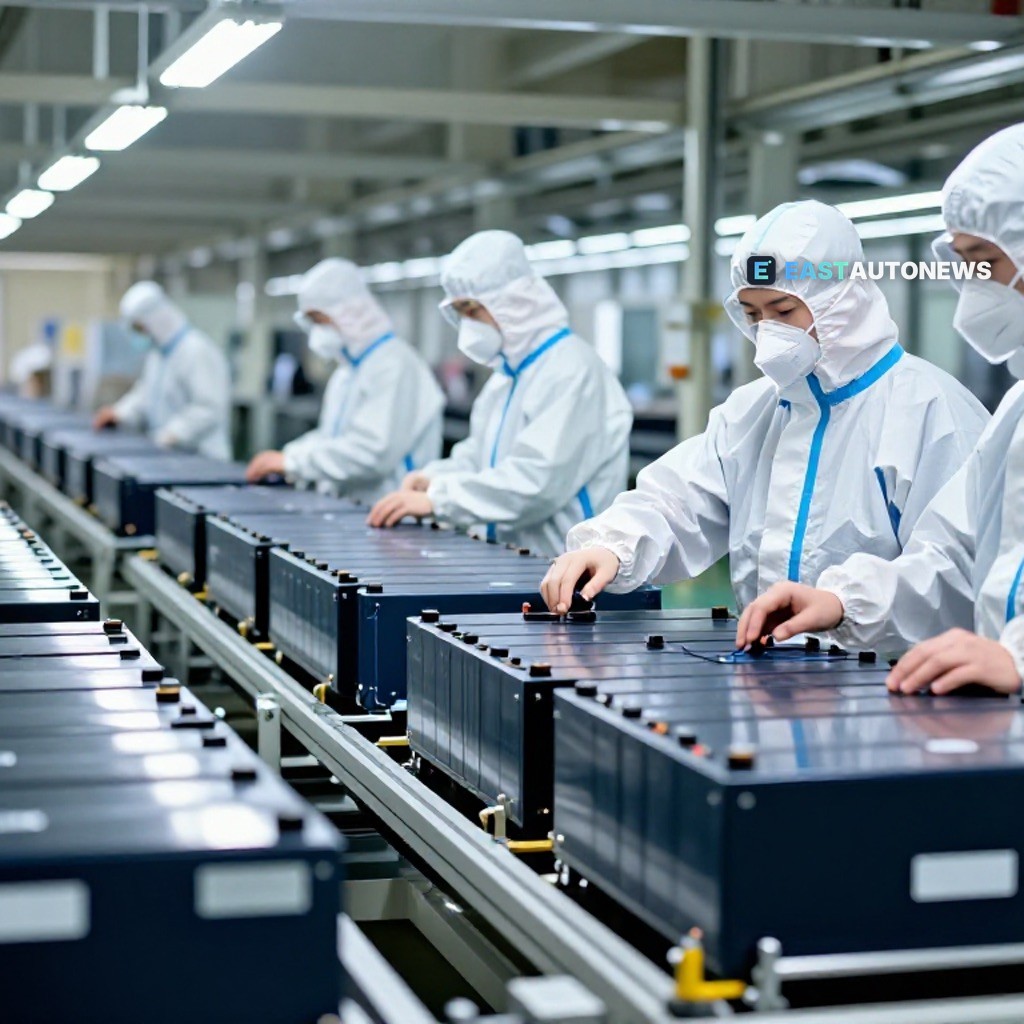
La industria británica del automóvil presiona a la Unión Europea para conseguir un aplazamiento de dos años de las normas de origen para vehículos eléctricos del acuerdo del Brexit, según informó The Guardian esta semana. El acuerdo comercial, cerrado a toda prisa la víspera de Navidad de 2020, contiene una cláusula que exige que los coches eléctricos británicos y europeos utilicen baterías fabricadas en el Reino Unido o en la UE con materiales de origen local — o se enfrentarán a un arancel del 10%. Dos años adicionales de margen se han convertido en la demanda central de la industria ante Bruselas, mientras los fabricantes trabajan para localizar las cadenas de suministro de baterías a ambos lados del Canal de la Mancha.
Para los proveedores de Europa Central y Oriental, lo que está en juego es considerable. La cláusula es, en efecto, un mandato de localización: para evitar el gravamen del 10%, las celdas de batería, sus materiales y una parte creciente del valor de los componentes deben originarse dentro del Reino Unido o de la UE. Europa Central y Oriental ha pasado los últimos años construyendo precisamente ese tipo de capacidad, labrándose un papel como centro de baterías y componentes para la producción europea de vehículos eléctricos. Un aplazamiento daría a los proveedores un respiro con los umbrales de contenido local; una negativa de Bruselas agudizaría la carrera de localización — y la inversión que la acompaña.
Los datos de demanda subrayan por qué el momento importa. Las cifras citadas por ioplus muestran a Francia y Alemania liderando en volumen la adopción de vehículos eléctricos en Europa, mientras que Croacia ha crecido un 244,6% y Bulgaria un 108%, ambos recuperando terreno desde un punto de partida bajo. La aceleración de la electrificación en Europa Central y Oriental refuerza el argumento de negocio para un suministro localizado de baterías y componentes, pero también eleva el coste de equivocarse con las normas de origen: cada vehículo arancelado que cruza el Canal se convierte en un problema de precios que acaba llegando al concesionario.
Mientras tanto, el panorama proveedor en su conjunto no muestra signos de estrecharse. Automotive News informa que los últimos finalistas de los premios PACE exhiben IA, motores de combustión y la velocidad del mercado chino — un recordatorio de que la innovación de los proveedores abarca software, combustión y los nuevos actores chinos, no solo la electrificación. En el comercio de componentes de Europa Oriental, la firma de inteligencia Tendata, que rastrea declaraciones aduaneras, conocimientos de embarque y manifiestos de carga, ha cartografiado el panorama de importación y exportación de paragolpes de Ucrania para 2025 — prueba de que los flujos de piezas en la región van mucho más allá de las baterías.
Sea cual sea el desenlace de las conversaciones en Bruselas, el efecto práctico se reflejará en los precios de los vehículos, ya que los aranceles y las normas de contenido local inciden directamente en los costes del concesionario. Los lectores que estén valorando la compra de un eléctrico — o comparándolo con un modelo de combustión mientras se define el panorama político — pueden encontrar coches sensacionales en condiciones sensacionales en WorldTrader24, el mercado europeo con más de 70.000 vehículos.