Od 18 sierpnia 2026 r. Rozporządzenie w sprawie baterii UE formalizuje klasy wydajności pod względem śladu węglowego dla baterii pojazdów elektrycznych (EV), a od 18 lutego 2027 r. każda bateria EV wprowadzana na rynek UE musi posiadać cyfrowy „paszport baterii”. Obowiązki te zostały określone w skonsolidowanym rozporządzeniu (UE) 2023/1542 oraz w wytycznych Komisji dotyczących Cyfrowego Paszportu Produktu.
Co nakazują przepisy — i kto musi działać
Rozporządzenie wymaga od producentów i podmiotów gospodarczych deklarowania śladu węglowego na poziomie modelu i zakładu dla baterii EV, umieszczenia widocznej etykiety z klasą wydajności węglowej oraz przesłania danych o baterii do rejestru Cyfrowego Paszportu Produktu (DPP) UE. FAQ Komisji dotyczące DPP oraz akty wykonawcze wyjaśniają, że baza danych i rejestr będą operacyjne przed datą rozpoczęcia obowiązku paszportu 18 lutego 2027 r., podczas gdy niektóre środki techniczne dotyczące weryfikacji i etykietowania będą stopniowo wprowadzane.
Ustawodawcy w Brukseli wprowadzili także tymczasowe uproszczenia i korekty terminów, aby dać branży więcej czasu na niektóre obowiązki wynikające z należytej staranności i środki wykonawcze; decyzja Rady „stop‑the‑clock” oraz późniejsze korekty Omnibus przesunęły niektóre momenty zgodności i terminy wytycznych na lata 2026–27. Te ustępstwa łagodzą natychmiastową egzekucję, ale nie zmieniają podstawowych terminów dotyczących raportowania emisji i paszportu.
Co to oznacza dla rynku
Dla Rumunii bezpośrednie skutki będą trójstronne: importy, lokalna produkcja/montaż oraz planowanie systemu elektroenergetycznego.
Importy — rynek detaliczny Rumunii pozostaje wrażliwy na cenę i jest zaopatrywany przez mieszankę marek z UE i spoza UE. Od 2027 r. importerzy gotowych pojazdów EV i baterii posprzedażowych muszą zapewnić kompletność paszportów baterii i deklaracji węglowych; brakujące dane lub nieweryfikowane ślady węglowe podniosą koszty administracyjne i opóźnią rejestracje. Obciąża to w sposób nieproporcjonalny mniejszych dealerów i niezależnych importerów oraz zwiększa koszty transakcyjne modeli o niskich marżach i cenach, które przyczyniły się do ostatniego wzrostu udziału BEV w Rumunii.
Lokalni producenci i montażyści — produkcja pojazdów w Rumunii jest skoncentrowana w zakładzie Ford Otosan w Craiova oraz w kompleksie Renault/Dacia w Mioveni. Mioveni pozostaje istotną regionalną fabryką, ale ostatnie doniesienia pokazują, że produkcja i przydział modeli są pod presją, gdy grupa przesuwa modele w ramach europejskiego portfolio. Zgodność z unijnymi przepisami dotyczącymi baterii przesunie wymagania dotyczące zamówień i kontroli jakości w górę łańcucha dostaw: montażyści lub lokalni integratorzy, którzy pozyskują moduły lub pakiety, będą musieli wykazać dane z paszportu dla każdego przychodzącego pakietu lub modułu. Podnosi to poprzeczkę dla umów z dostawcami, procesów audytu i systemów śledzenia w sieci dostawców w Rumunii.
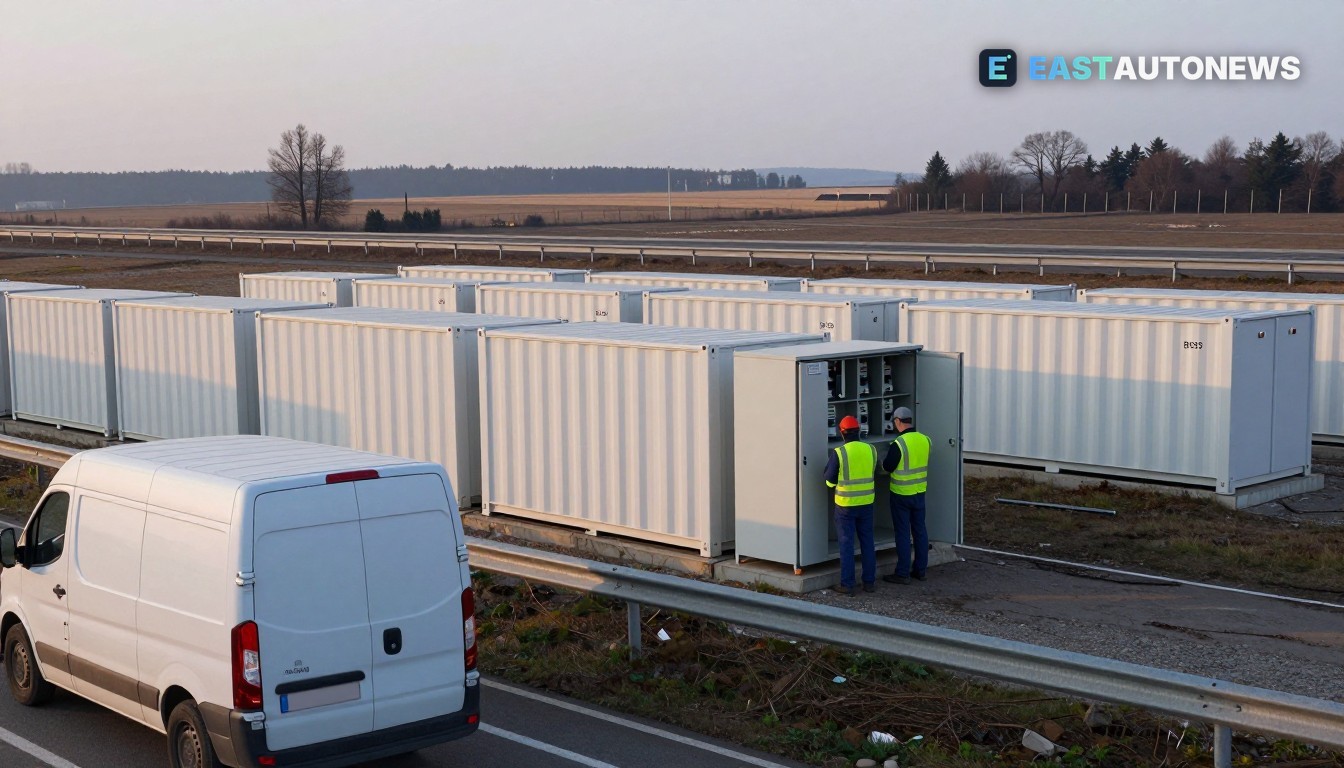
Planowanie sieci i magazynowania — Rozporządzenie w sprawie baterii traktuje magazyny stacjonarne inaczej niż baterie trakcyjne do EV, ale tworzy komplementarne zapotrzebowanie na oba typy. Rumunia szybkie zwiększyła projekty magazynów bateryjnych na skalę sieci w 2026 r.: na dzień 1 sierpnia 2026 r. w listach projektów i projektów operacyjnych odnotowano około 989 MW mocy BESS, z dużymi projektami takimi jak Gura Ialomiţei firmy Aukera (faza pierwsza 150 MW/300 MWh w eksploatacji, faza druga w budowie) oraz kilkoma projektami powyżej 100 MW w realizacji. Projekty BESS będą zarówno wspierać wyższe obciążenia ładowania EV, jak i tworzyć krajowy popyt na usługi integracji baterii oraz rynki wtórne dla wycofywanych baterii EV.
Krótko mówiąc, unijne regulacje redukują niepewność regulacyjną w średnim terminie, lecz zwiększają natychmiastowe koszty zgodności dla importów oraz dla montaży, które muszą teraz gromadzić i weryfikować szczegółowe dane upstream. Konkurencyjność Rumunii będzie zależeć od szybkiego wdrożenia cyfrowych systemów zgodności przez OEM i importerów, zaostrzenia umów z dostawcami dotyczących danych paszportowych oraz kontynuacji inwestycji w elastyczność sieci (BESS, inteligentne ładowanie i zarządzane ładowanie), aby wchłonąć nowe obciążenie związane z EV bez nadmiernych kosztów dla TSO/DSO.
Decydenci mogą złagodzić przejście, kierując wsparcie do małych importerów, finansując modernizacje śledzenia u dostawców oraz priorytetyzując aukcje BESS i inteligentnego ładowania w krajowym planie energetycznym — działania już widoczne w liniach projektowych i niedawnych wytycznych Komisji, lecz wymagające jaśniejszych krajowych harmonogramów wdrożenia.
Oferty samochodów elektrycznych na WorldTrader24 →
Źródła: EUR‑Lex (Rozporządzenie UE w sprawie baterii), wytyczne Komisji Europejskiej dotyczące DPP, EAFO (dane EV Rumunia), Electromobilitate.ro, Energy‑Storage.News.