摩根士丹利成为最新力挺中东欧的重量级声音,称该地区表现突出,并将旗下一只基金从中国转向波兰和匈牙利,同时兼顾南非和墨西哥。据该行团队——包括协助管理该策略的保罗·赛拉——介绍,该基金的AI敞口聚焦于科技热潮中的“卖铲人”:即为技术热潮提供装备的供应商,而非那些头条品牌本身。
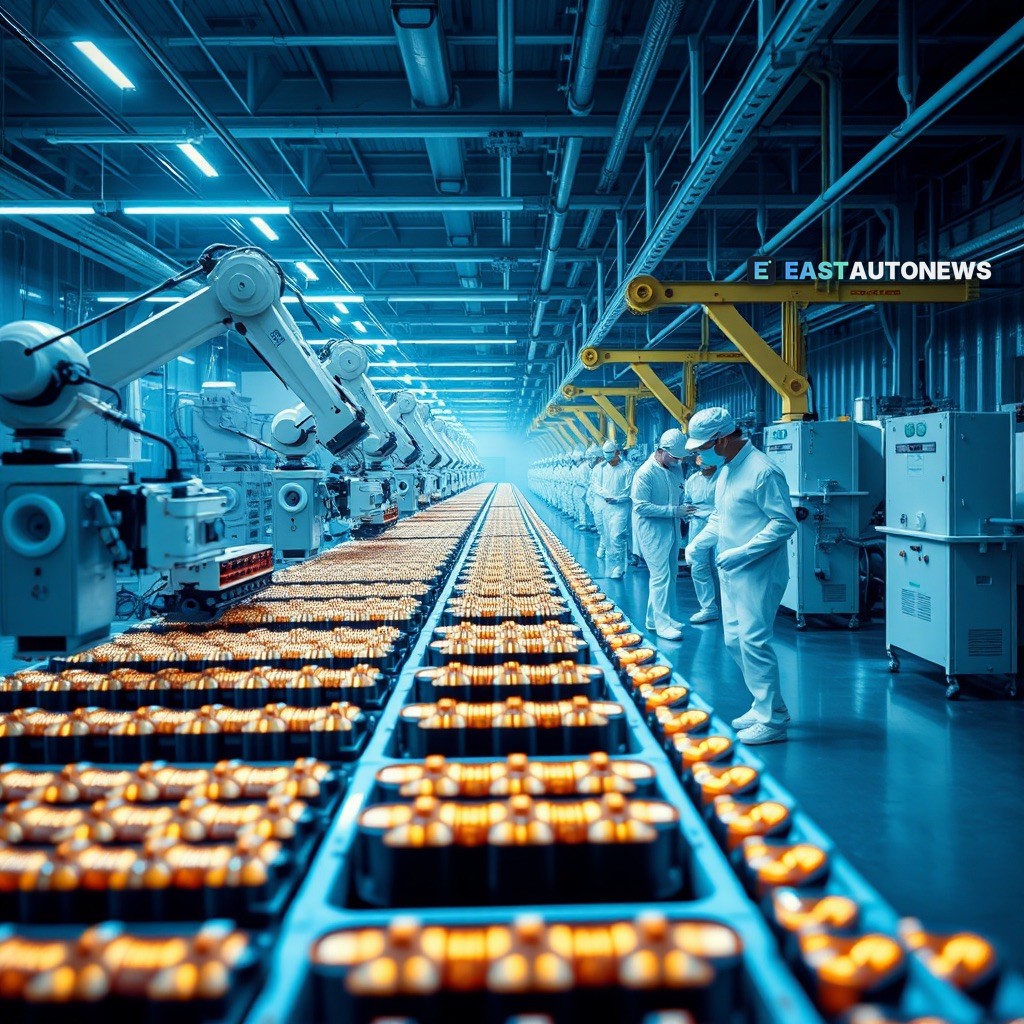
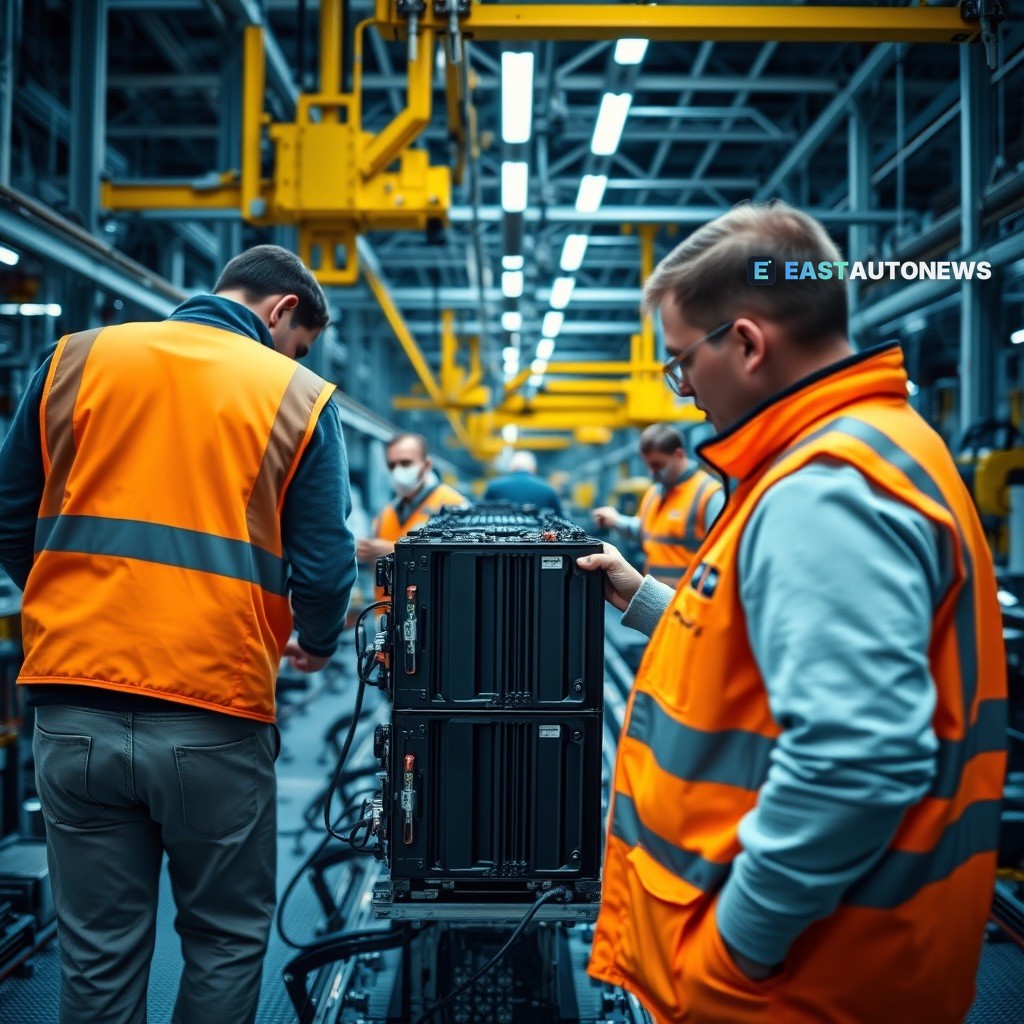
该地区的投资逻辑建立在多年积淀的工业实力之上。据彭博社报道,在欧尔班·维克托治下,匈牙利将自身打造为电动汽车电池供应链的欧洲枢纽,吸引中国和韩国企业在全国各地设厂。规模相当可观:World Tribune 的报道指出,匈牙利坐拥一座价值50亿美元的比亚迪电动汽车组装厂,以及一条价值80亿美元的中国电池电芯生产线——正是这类产能,让该地区的供应商成为投资者想要持有的“铲子”。
然而,同一报道也带来了警示。彭博社描绘了一个因匈牙利权力更迭而陷入动荡的电池产业——欧尔班如今已是该国的昔日领导人——这意味着缔造电池中心的政治配方已在布达佩斯改变。对于已向匈牙利工厂投入数十亿美元的供应商和车企来说,问题是新领导层下投资环境能否延续;摩根士丹利向匈牙利倾斜表明,至少部分投资者判断供应商的投资逻辑足够强劲,能够挺过这段不确定性。
而这并非匈牙利一家的故事。波兰是该基金在区域内的另一个倾斜方向,而捷克共和国密集的供应商网络——长期以斯柯达汽车为核心,其区域供应商网络重组已被广泛记录——赋予这一更广阔区域欧洲其他地区少有能及的深度。时间周期依然漫长:最新一期《汽车供应链风险摘要》指出,美国经销商预计要到2027年下半年才能收到大批沃尔沃EX60库存,而提供多种动力系统的第二款车型将于本十年末跟进——这提醒人们,今天的供应商押注将塑造未来数年的车型阵容。
对经销商和买家而言,这些产业变迁绝非抽象。电池和整车在哪里生产,决定了欧洲各市场的车型供应、交付时间和价格——今天选购电动汽车的人,看到的很可能就是一辆电芯从匈牙利或波兰生产线下线的汽车。追踪实际在售库存及其价格,是运用这一认知的务实之道。
这正是丰富车源的价值所在。寻车的读者可以在 WorldTrader24 找到超值好车与超值条件——这是欧洲的市场平台,拥有超过7万辆车——其中包括依托该地区快速成长的电池产业打造的电动化车型。对于任何正在权衡下一辆车从何而来、以何种条件而来的买家,先在那里快速搜索是明智的第一步。