Morgan Stanley a devenit cea mai recentă voce de greutate care susține Europa Centrală și de Est, descriind regiunea ca una de excepție și orientând unul dintre fondurile sale dinspre China spre Polonia și Ungaria, alături de Africa de Sud și Mexic. Potrivit echipei băncii — printre care și Paul Psaila, care contribuie la gestionarea strategiei — fondul își menține expunerea la AI concentrată pe „târnăcoapele și lopețile” boom-ului tehnologic: furnizorii care echipează acest domeniu, mai degrabă decât mărcile celebre în sine.
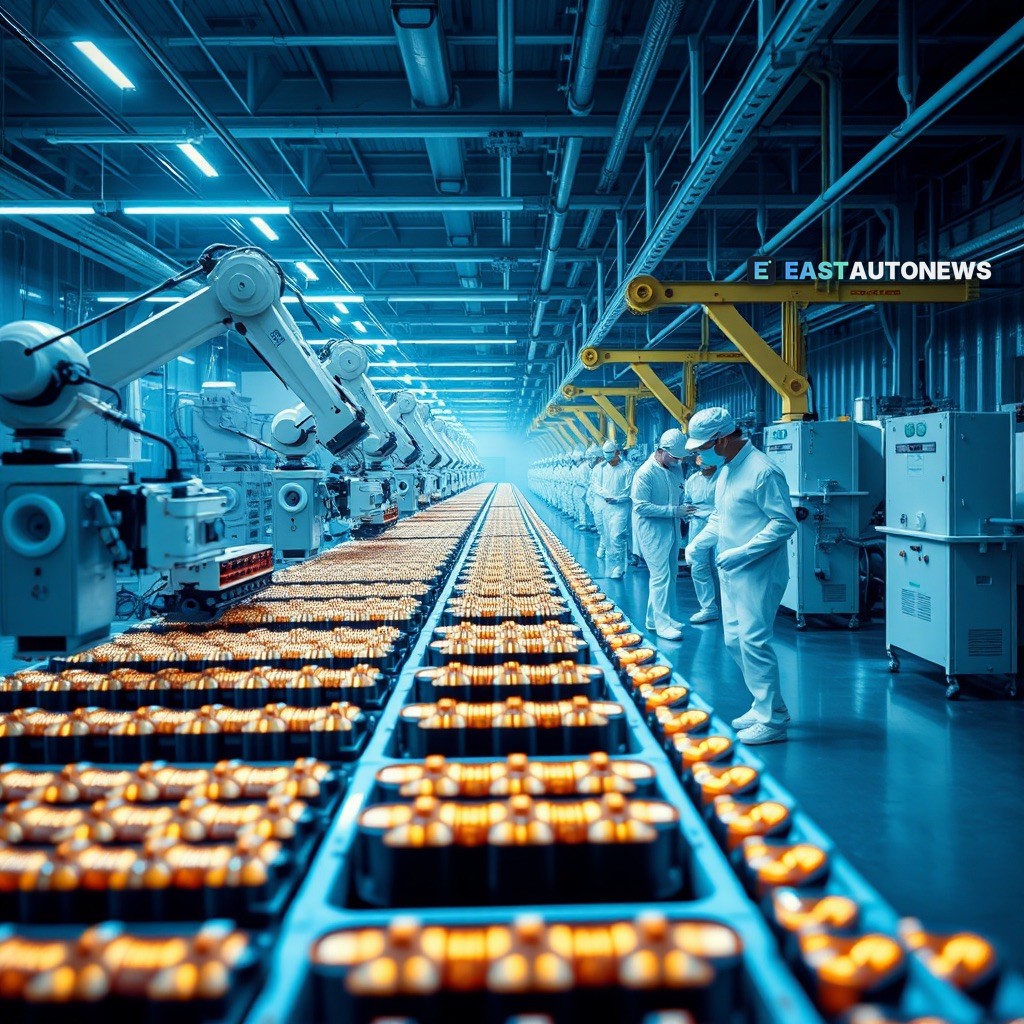
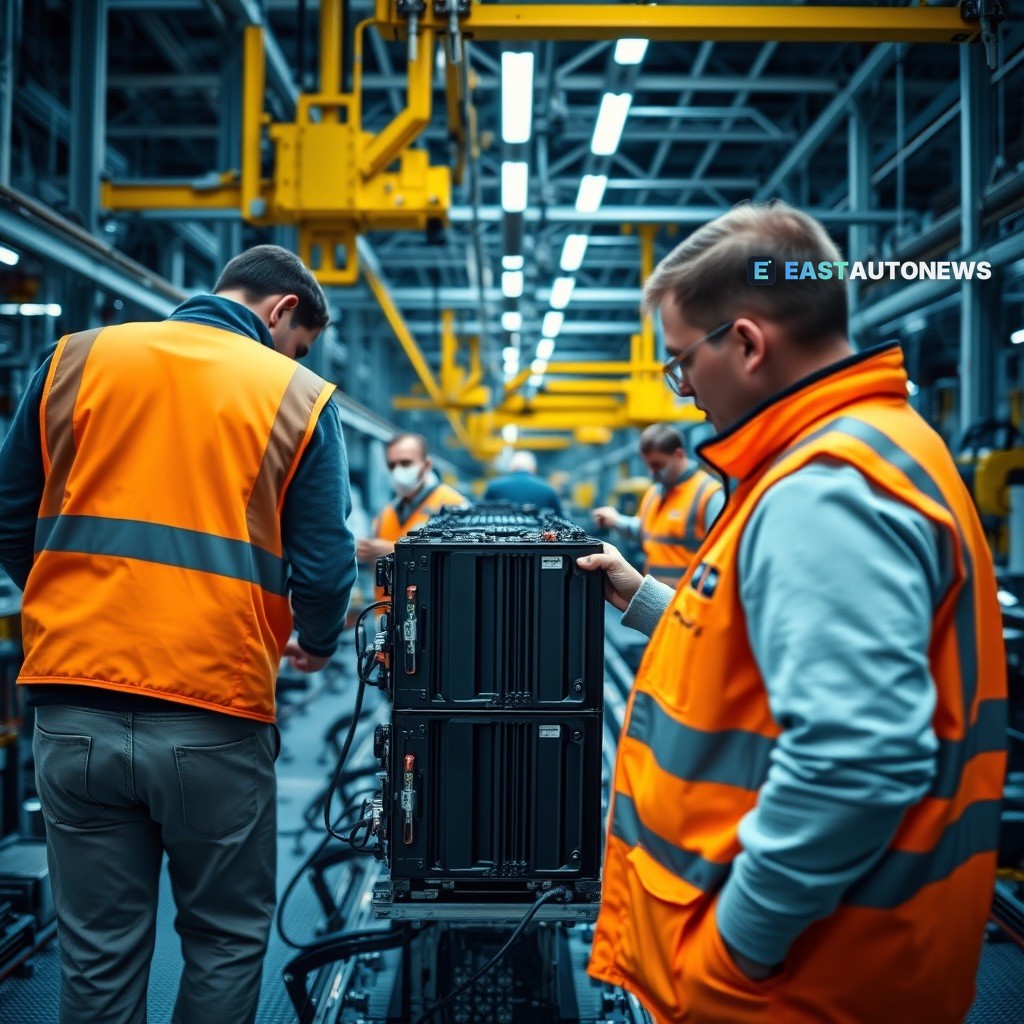
Argumentul regional se sprijină pe o forță industrială construită de-a lungul mai multor ani. Sub Viktor Orban, Ungaria s-a transformat într-un pilon european al lanțului de aprovizionare cu baterii pentru vehicule electrice, atrăgând companii din China și Coreea care au deschis fabrici în toată țara, relatează Bloomberg. Scara este considerabilă: materialele World Tribune arată că Ungaria găzduiește o fabrică de asamblare de vehicule electrice BYD în valoare de 5 miliarde de dolari, precum și o linie de producție chineză de celule de baterii de 8 miliarde de dolari — exact tipul de capacitate care face din furnizorii regiunii „lopețile” pe care investitorii vor să le dețină.
Totuși, aceleași materiale conțin și un avertisment. Bloomberg descrie o industrie a bateriilor clătinată de schimbarea de putere din Ungaria, Orban fiind acum fostul lider al țării — ceea ce înseamnă că formula politică care a construit hub-ul de baterii s-a schimbat la Budapesta. Pentru furnizorii și constructorii auto cu miliarde deja angajate în locații din Ungaria, întrebarea este dacă condițiile de investiție se mențin sub noua conducere; orientarea Morgan Stanley către Ungaria sugerează că cel puțin o parte dintre investitori consideră că argumentul furnizorilor este suficient de solid pentru a trece peste incertitudine.
Povestea nu ține doar de Ungaria. Polonia este cealaltă orientare regională din fond, iar baza densă de furnizori a Cehiei — ancorată de multă vreme în jurul Škoda Auto, a cărei restructurare regională a rețelei de furnizori a fost documentată pe larg — oferă întregii regiuni o adâncime pe care puține zone ale Europei o pot egala. Termenele rămân, de asemenea, lungi: cel mai recent Automotive Supply Chain Risk Digest arată că dealerii din SUA nu sunt așteptați să primească stocuri semnificative de Volvo EX60 înainte de a doua jumătate a anului 2027, un al doilea model cu mai multe tipuri de propulsie urmând până la sfârșitul deceniului — o reamintire că pariurile actuale pe furnizori conturează gamele de vehicule pentru anii care vin.
Pentru dealeri și cumpărători, aceste schimbări industriale sunt departe de a fi abstracte. Locul în care sunt produse bateriile și vehiculele influențează disponibilitatea modelelor, termenele de livrare și prețurile pe piețele europene — iar oricine caută astăzi un vehicul electric se uită, foarte probabil, la o mașină ale cărei celule au ieșit de pe o linie de producție din Ungaria sau Polonia. Urmărirea a ceea ce există de fapt în stoc și la ce preț este modalitatea practică de a acționa pe baza acestei cunoștințe.
Aici intervine avantajul unei selecții largi. Cititorii care caută un vehicul pot găsi mașini senzaționale la condiții senzaționale pe WorldTrader24, marketplace-ul european cu peste 70.000 de vehicule — inclusiv modele electrificate construite pe coloana vertebrală de baterii în plină expansiune a regiunii. O căutare rapidă acolo este un prim pas inteligent pentru orice cumpărător care cântărește de unde și în ce condiții ar trebui să vină următoarea sa mașină.