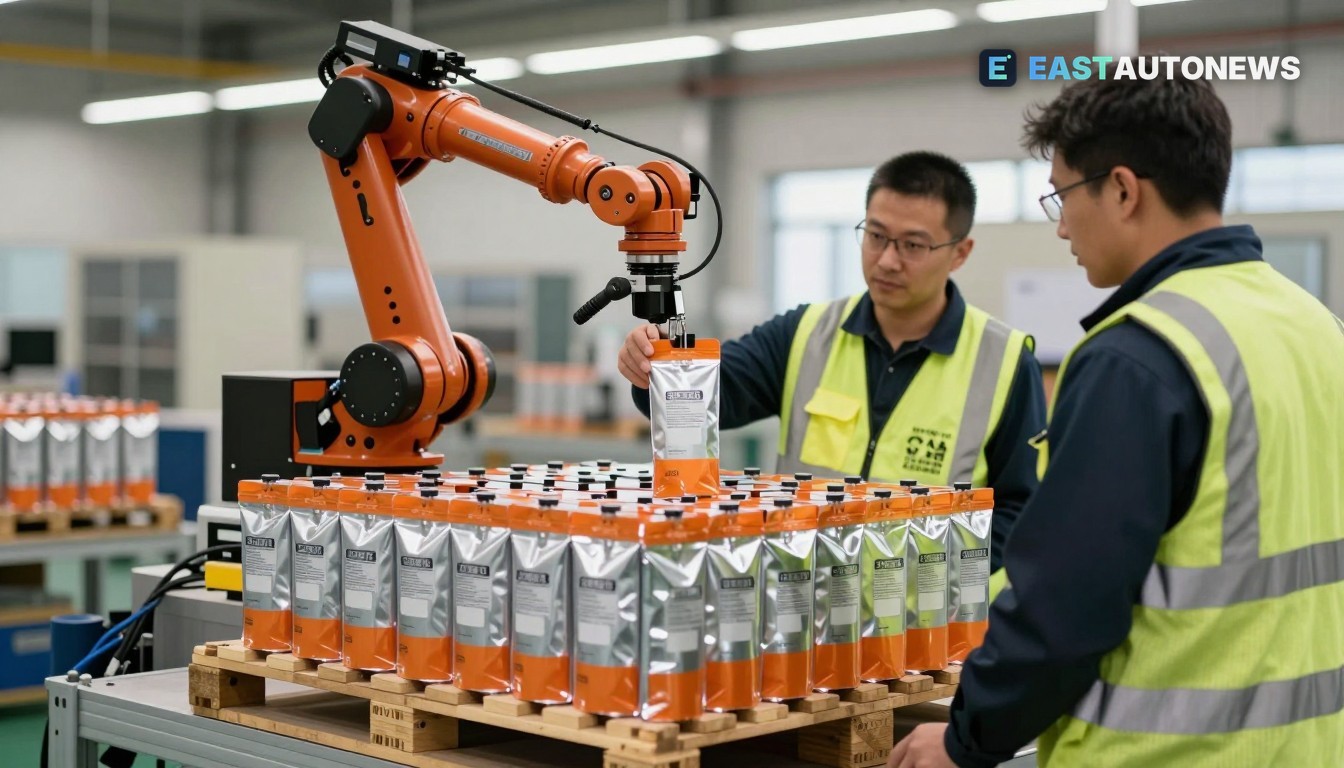
Поставщики батарей рассматривают новую траекторию роста после того, как анализ Wood Mackenzie показал: натрий‑ионные батареи (SIB) уже обеспечили более 70 гигаватт‑часов (ГВт·ч) договоров поставки — признак того, что химия выходит из лабораторий в коммерческие заказы. Отчёт консалтинговой компании, опубликованный 5 ноября 2026 года, отмечает, что ведущие производители могут достичь паритета себестоимости на уровне ячейки с литий‑железо‑фосфатными (LFP) элементами к концу 2026 года, хотя паритет на уровне модулей и систем ожидается позже — после 2030 года.
Где сосредоточены мощности и сделки
Анализ Wood Mackenzie указывает на Китай как на коммерческого лидера: только BYD планирует около 30 ГВт·ч производственных мощностей по натрий‑ионным батареям, в то время как CATL нацелена по крайней мере на 1 ГВт·ч поставок SIB к концу 2026 года. Консалтинг отмечает, что в Китае, Соединённых Штатах и Европе уже существуют значительные договоры выкупа, а Индия находится на более ранних этапах коммерческой валидации.
Сдвиг уже отражается в торговой и технической прессе. Отраслевые издания сообщили о выводах Wood Mackenzie 9–13 ноября, выделив цифру 70 ГВт·ч и ожидание того, что SIB будут конкурентоспособны по совокупной стоимости владения для многих стационарных и нишевых автомобильных применений.
Технические и экономические компромиссы
Wood Mackenzie отмечает, что натрий‑ионные батареи в настоящее время имеют более высокую первоначальную системную стоимость — примерно 229 долл. США/кВт·ч против примерно 200 долл. США/кВт·ч у LFP — но оценивает, что SIB могут обеспечить около 21% более низкую совокупную стоимость владения в расчёте на 20‑летний срок проекта за счёт более низких эксплуатационных расходов и сокращённой потребности в последующем наращивании ёмкости. В отчёте также подчёркиваются преимущества SIB в безопасности цепочки поставок и работоспособности при низких температурах.
Что это означает для рынка
Для поставщиков автомобильной и аккумуляторной экосистемы Центральной и Восточной Европы коммерческий рост натрий‑ионных батарей имеет три практических последствия.
Во‑первых, поставщикам материалов и компонентов для ячеек следует ожидать перераспределения спроса: SIB используют натрий и другие электролиты и сорбенты из твёрдого углерода, что смещает возможности в сторону поставщиков, не ориентированных исключительно на литий‑центричные сырьё. Во‑вторых, поставщикам первого уровня и сборщикам аккумуляторных блоков в ЦВЕ, которые снабжают европейские автопроизводящие компании, придётся оценивать квалификацию новых химий в соответствии с правилами ЕС и требованиями клиентов — Wood Mackenzie подчёркивает такие политические факторы, как правила в отношении аккумуляторов в ЕС и национальные стимулы, влияющие на выбор химии. В‑третьих, автопроизводители и партнёры по аккумуляторам, действующие в ЦВЕ (а также их локальные поставщики), могут получить новые варианты закупок для низкотемпературных и чувствительных к цене применений, таких как компактные электромобили, аккумуляторы для старт‑стоп систем и некоторые решения для зарядки, поддерживаемые системами накопления энергии (BESS).
Эксперты Wood Mackenzie предупреждают, что торговая политика, экспортный контроль и темпы строительства местных гигазаводов будут влиять на скорость, с которой SIB станут практической альтернативой на разных рынках — напоминание о том, что решения поставщиков должны учитывать регуляторные и логистические факторы наряду с химией ячеек. «SIB выигрывают в вопросах безопасности цепочки поставок, ресурса циклов и широкого температурного порога», — заявила Анкита Чаухан из Wood Mackenzie в пресс‑релизе фирмы.
Для производителей комплектующих, поставщиков полимеров и электродных материалов в ЦВЕ ближайший вывод — отслеживать договоры выкупа SIB и состав материалов пилотных проектов: обязательства по мощности, о которых сообщили BYD и CATL, показывают, как быстро может возникнуть спрос на альтернативные входные сырьё.
B2B‑рынок автомобилей на WorldTrader24 — влияние натрий‑ионных батарей →
Источники: Wood Mackenzie, The Driven