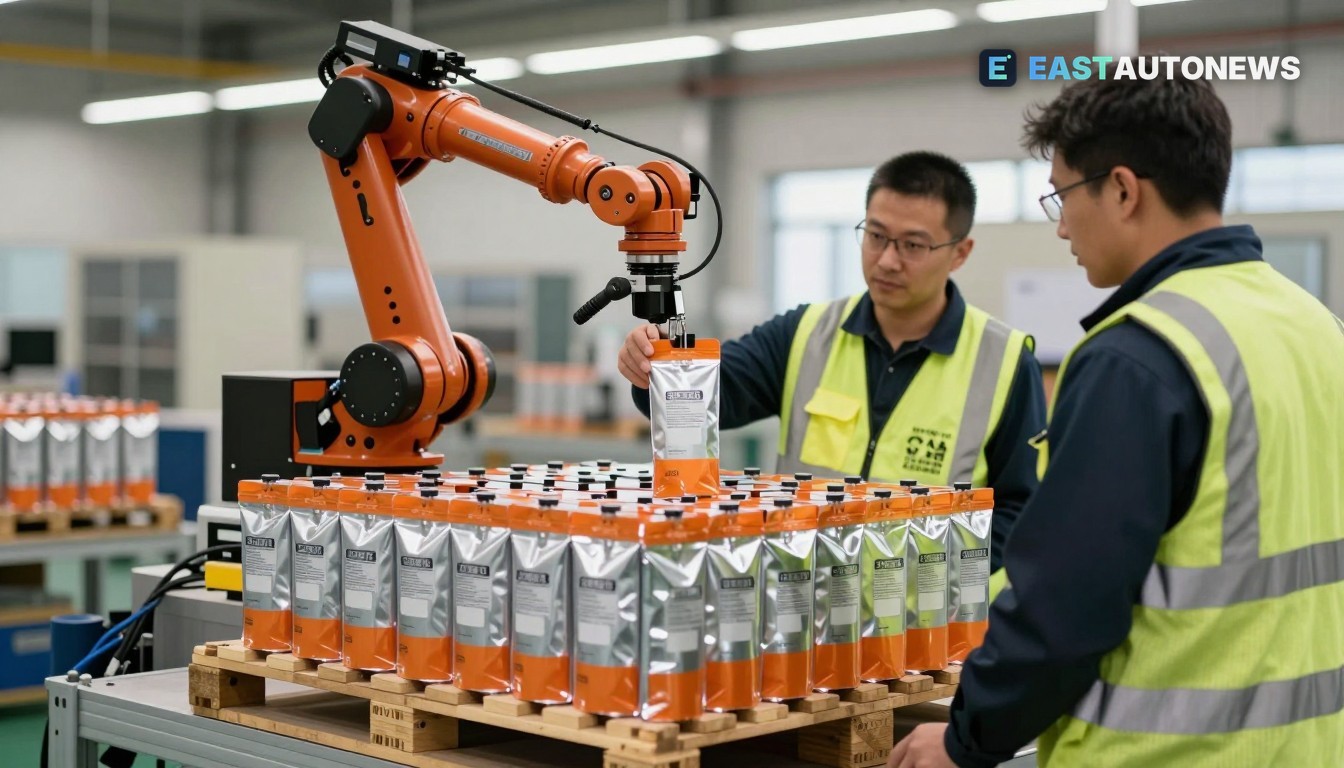
Batterijleveranciers zien een nieuw groeipad nadat een analyse van Wood Mackenzie uitwees dat natrium‑ion batterijen (SIB’s) al meer dan 70 gigawattuur (GWh) aan leveringsafspraken hebben veiliggesteld — een teken dat de chemie van laboratorium naar commerciële orders beweegt. Het rapport van het adviesbureau, gepubliceerd op 5 november 2026, stelt dat toonaangevende fabrikanten tegen eind 2026 op celniveau kostengelijkheid met lithium‑ijzer‑fosfaat (LFP) kunnen bereiken, hoewel pariteit op module‑ en systeemniveau naar verwachting pas na 2030 wordt bereikt.
Waar de capaciteit en deals zitten
De analyse van Wood Mackenzie wijst China aan als commerciële koploper: BYD alleen plant ongeveer 30 GWh aan natrium‑ion productiecapaciteit, terwijl CATL mikt op ten minste 1 GWh aan SIB‑zendingen tegen eind 2026. Het adviesbureau zegt dat China, de Verenigde Staten en Europa al aanzienlijke afname‑overeenkomsten hebben gesloten, terwijl India zich in vroegere stadia van commerciële validatie bevindt.
De verschuiving wordt al opgepakt in handels‑ en technische berichtgeving. Vakmedia berichtten over de bevindingen van Wood Mackenzie op 9–13 november, met nadruk op de 70GWh‑cijfers en de verwachting dat SIB’s concurrerend zullen zijn op basis van levensduurkosten voor veel stationaire en niche‑automobiele toepassingen.
Technische en economische afwegingen
Wood Mackenzie merkt op dat natrium‑ion momenteel een hogere aanvangs‑systeemkost kent — circa US$229/kWh versus ongeveer US$200/kWh voor LFP — maar schat dat SIB’s over een projectlevensduur van 20 jaar ongeveer 21% lagere totale eigendomskosten kunnen opleveren vanwege lagere bedrijfskosten en verminderde behoefte aan latere capaciteitsuitbreiding. Het rapport benadrukt ook voordelen van SIB op het gebied van toeleveringszekerheid en prestaties bij lage temperaturen.
Wat dit betekent voor de markt
Voor leveranciers aan het auto‑ en batterij‑ecosysteem in Centraal‑ en Oost‑Europa heeft de commerciële opkomst van natrium‑ion drie praktische implicaties.
Ten eerste moeten leveranciers van materialen en celcomponenten rekening houden met herroutering van vraag: SIB’s gebruiken natrium en andere elektrolyt‑ en hard‑carbon inputs, waardoor kansen verschuiven weg van leveranciers die gespecialiseerd zijn in lithium‑gerichte grondstoffen. Ten tweede moeten tier‑1 en pack‑makers in CEE die aan Europese OEM’s leveren, het kwalificeren van nieuwe chemieën afwegen tegen EU‑regelgeving en klantspecificaties — Wood Mackenzie wijst op beleidsfactoren zoals EU‑batterijregels en nationale stimuleringsmaatregelen die chemiekeuzes beïnvloeden. Ten derde kunnen autofabrikanten en batterijpartners actief in CEE (en hun lokale leveranciers) nieuwe inkoopopties zien voor toepassingen gevoelig voor lagere temperaturen en kosten, zoals kleine BEV’s, start‑stop batterijen en bepaalde BESS‑ondersteunde laadoplossingen.
De experts van Wood Mackenzie waarschuwen dat handelsbeleid, exportcontroles en het tempo van lokale bouw van gigafabrieken bepalen hoe snel SIB’s een praktische alternatief worden in verschillende markten — een herinnering dat leveranciersbeslissingen naast celchemie ook regelgeving en logistiek moeten meenemen. “SIB wint op toeleveringszekerheid, cycli‑levensduur en brede thermische drempel,” zei Ankita Chauhan van Wood Mackenzie in het persbericht van het bedrijf.
Voor onderdelenmakers, polymeren‑ en elektrodeleveranciers in CEE is de korte termijn conclusie: volg SIB‑afnamecontracten en de materiaalspecificaties van die pilotprojecten nauwgezet: capaciteitsverplichtingen die door BYD en CATL zijn gerapporteerd laten zien hoe snel de vraag naar alternatieve upstream‑inputs kan ontstaan.
B2B-voertuigenmarkt op WorldTrader24 — gevolgen van natrium‑ion batterijen →
Bronnen: Wood Mackenzie, The Driven