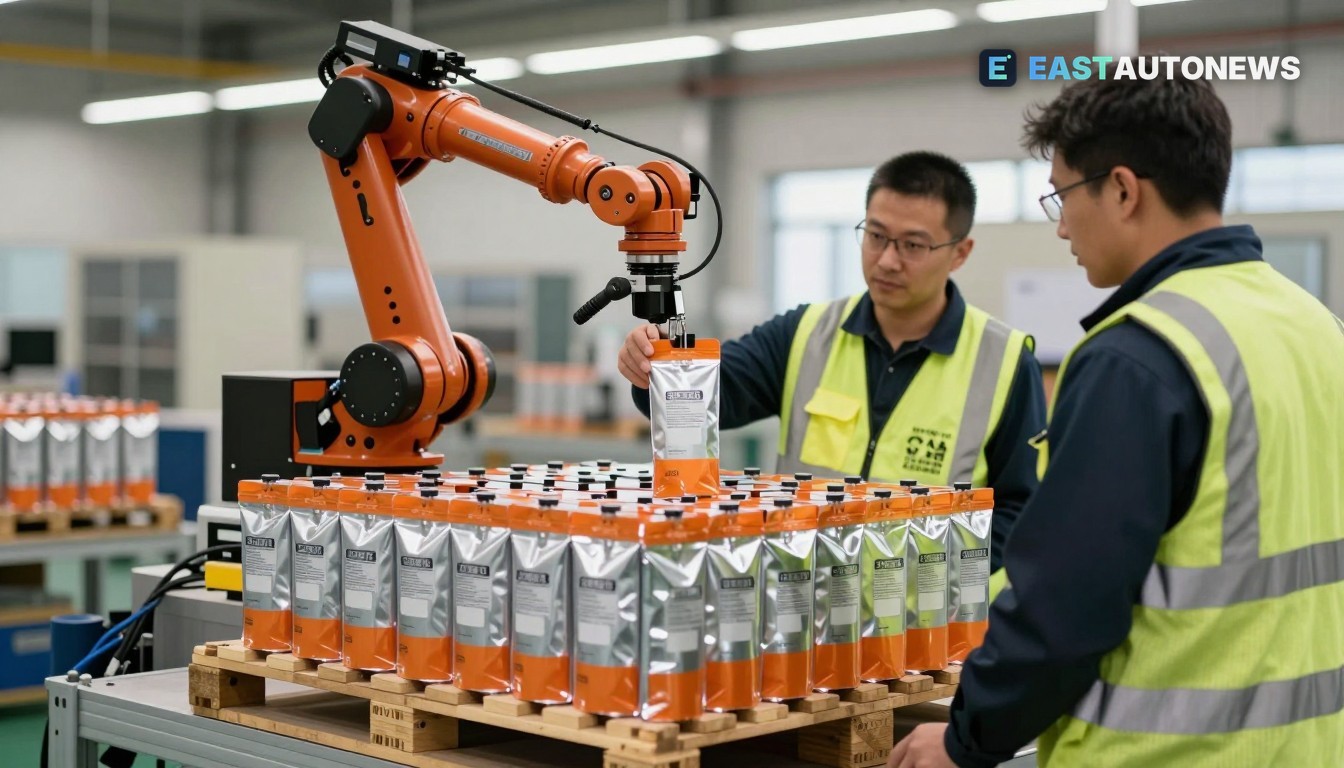
Os fornecedores de baterias estão a observar uma nova via de crescimento depois de uma análise da Wood Mackenzie ter concluído que as baterias de sódio‑íon (SIB) já asseguraram mais de 70 gigawatt‑horas (GWh) de acordos de fornecimento — um sinal de que a química está a passar do laboratório para encomendas comerciais. O relatório da consultora, publicado a 5 de novembro de 2026, indica que os principais fabricantes poderão atingir a paridade de custo a nível de célula com o lítio‑ferro‑fosfato (LFP) até ao final de 2026, embora a paridade a nível de módulos e sistemas só deva ocorrer depois de 2030.
Onde está a capacidade e os acordos
A análise da Wood Mackenzie aponta a China como líder comercial: a BYD sozinha prevê cerca de 30 GWh de capacidade de fabrico de sódio‑íon, enquanto a CATL pretende pelo menos 1 GWh de envios de SIB até ao final de 2026. A consultora refere que a China, os Estados Unidos e a Europa já têm acordos de compra significativos em vigor, com a Índia em fases mais iniciais de validação comercial.
A mudança já está a ser captada na cobertura comercial e técnica. Órgãos da indústria noticiaram as conclusões da Wood Mackenzie entre 9 e 13 de novembro, destacando a cifra de 70 GWh e a expectativa de que as SIB sejam competitivas em termos de custo durante o ciclo de vida para muitas aplicações estacionárias e alguns nichos automóvel.
Compromissos técnicos e económicos
A Wood Mackenzie nota que o sódio‑íon apresenta atualmente um custo inicial de sistema mais elevado — cerca de US$229/kWh face a aproximadamente US$200/kWh do LFP — mas estima que as SIB poderão proporcionar cerca de 21% de redução no custo total de propriedade ao longo de um projeto de 20 anos, devido a custos operacionais inferiores e à menor necessidade de reforço de capacidade posterior. O relatório também enfatiza as vantagens das SIB na segurança da cadeia de abastecimento e no desempenho a baixas temperaturas.
O que isto significa para o mercado
Para os fornecedores do ecossistema automóvel e de baterias da Europa Central e de Leste, a ascensão comercial do sódio‑íon tem três implicações práticas.
Primeiro, fornecedores de materiais e de componentes de célula devem esperar uma reorientação da procura: as SIB utilizam sódio e eletrólitos e carbões duros diferentes, desviando oportunidades dos fornecedores especializados em matérias‑primas centradas no lítio. Segundo, fornecedores de nível 1 e fabricantes de packs na Europa Central e de Leste que abastecem os OEM europeus deverão ponderar a qualificação de novas químicas face à legislação da UE e às especificações dos clientes — a Wood Mackenzie destaca condutores políticos como as regras europeias para baterias e os incentivos nacionais que influenciam as escolhas de química. Terceiro, os construtores automóveis e parceiros de baterias ativos na região (e os seus fornecedores locais) podem ver novas opções de aquisição para aplicações sensíveis a custos e a baixas temperaturas, como pequenos VE, baterias para sistemas start‑stop e certas soluções de carregamento apoiadas por BESS.
Os especialistas da Wood Mackenzie alertam que a política comercial, controlos de exportação e o ritmo da construção de gigafábricas locais influenciarão a rapidez com que as SIB se tornam uma alternativa prática nos vários mercados — um lembrete de que as decisões dos fornecedores devem considerar a regulamentação e a logística além da química das células. “As SIB vencem em segurança da cadeia de abastecimento, vida útil de ciclos e ampla margem térmica,” disse Ankita Chauhan, da Wood Mackenzie, no comunicado de imprensa da empresa.
Para os fabricantes de peças, polímeros e de eletrodos na Europa Central e de Leste, a conclusão imediata é acompanhar os contratos de offtake de SIB e as listas de materiais desses projetos‑piloto: os compromissos de capacidade reportados pela BYD e pela CATL mostram quão depressa a procura por inputs alternativos a montante pode surgir.
Mercado B2B de veículos no WorldTrader24 — impacto das baterias sódio‑íon →
Fontes: Wood Mackenzie, The Driven