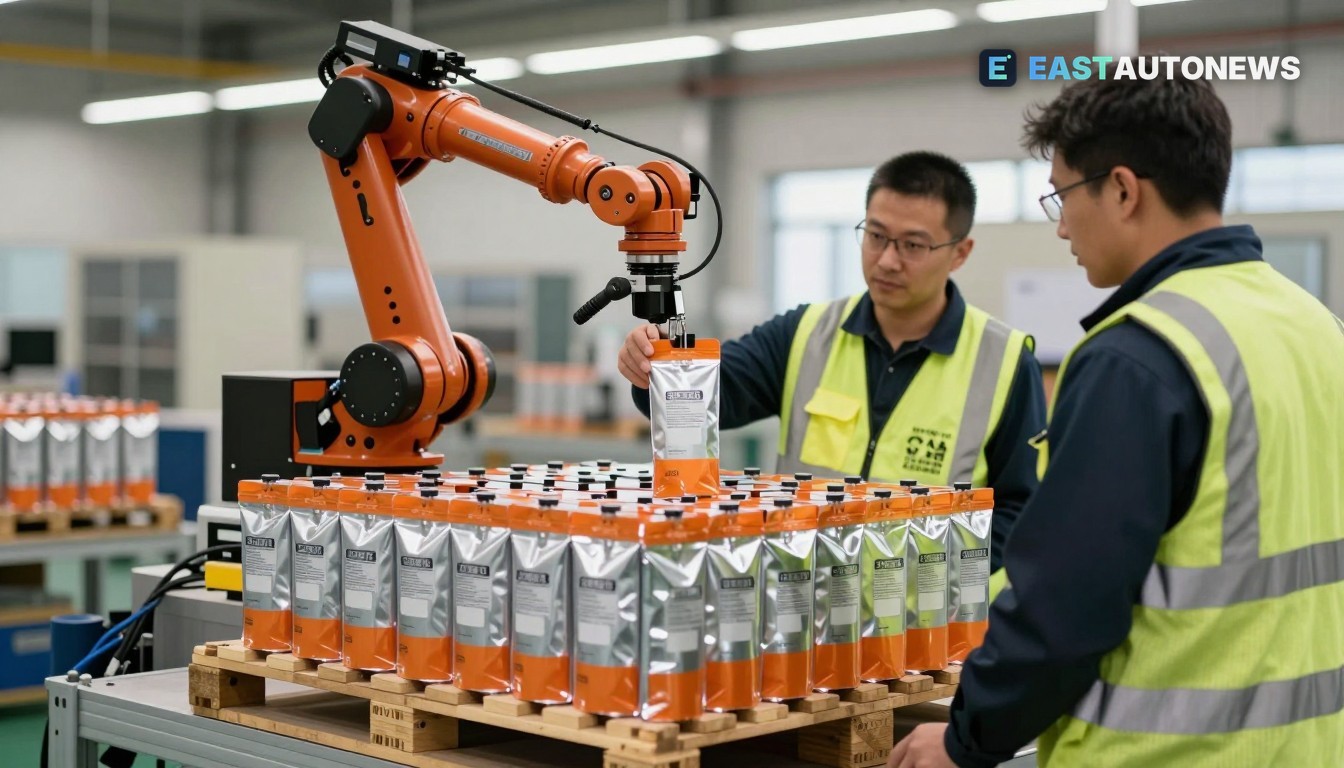
ينظر مورّدو البطاريات إلى مسار نمو جديد بعد أن وجدت تحليلات وود ماكنزي أن بطاريات الصوديوم‑أيون (SIBs) أمنت بالفعل أكثر من 70 جيغاواط‑ساعة من اتفاقيات التوريد — علامة على انتقال الكيمياء من المختبر إلى الطلبات التجارية. يقول تقرير الاستشارات، المنشور في 5 نوفمبر 2026، إن الشركات المصنعة الرائدة قد تصل إلى تكافؤ التكلفة على مستوى الخلية مع الليثيوم‑حديد‑فوسفات (LFP) بحلول نهاية 2026، رغم أن تكافؤ التكلفة على مستوى الوحدة والنظام سيتأخر حتى ما بعد 2030.
أين توجد القدرة والصفقات
تشير تحليلات وود ماكنزي إلى الصين باعتبارها القائد التجاري: تخطط BYD وحدها لحوالي 30 جيغاواط‑ساعة من طاقة تصنيع بطاريات الصوديوم‑أيون، بينما تستهدف CATL شحن ما لا يقل عن 1 جيغاواط‑ساعة من SIB بحلول نهاية 2026. تقول الاستشارية إن الصين والولايات المتحدة وأوروبا لديها بالفعل اتفاقيات شراء كبيرة سارية، في حين أن الهند في مراحل مبكرة من التحقق التجاري.
يتم التقاط هذا التحول بالفعل في التغطية التجارية والفنية. أوردت وسائل الإعلام الصناعية نتائج وود ماكنزي في الفترة 9–13 نوفمبر، مسلطة الضوء على رقم 70 جيغاواط‑ساعة والتوقع بأن SIBs ستكون تنافسية من حيث تكلفة العمر للعمل للعديد من استخدامات التخزين الثابتة وبعض التطبيقات النادرة في السيارات.
المقايضات الفنية والاقتصادية
تشير وود ماكنزي إلى أن بطاريات الصوديوم‑أيون تتحمل حالياً تكلفة نظام مبدئية أعلى — نحو 229 دولاراً أمريكياً لكل كيلowatt‑ساعة مقابل نحو 200 دولار لكل كيلowatt‑ساعة لـ LFP — لكنها تقدر أن SIBs قد تحقق نحو 21% انخفاضاً في إجمالي تكلفة الملكية على مدى مشروع يمتد 20 عاماً بفضل تكاليف تشغيل أقل والحاجة الأقل إلى زيادة السعة لاحقاً. كما يشدد التقرير على مزايا SIB في أمان سلسلة التوريد والأداء في درجات الحرارة المنخفضة.
ماذا يعني هذا للسوق
بالنسبة للموردين في منظومة السيارات والبطاريات في أوروبا الوسطى والشرقية، لصعود بطاريات الصوديوم‑أيون ثلاثة آثار عملية.
أولاً، يجب أن يتوقع مورّدو المواد ومكونات الخلايا تحويلاً في الطلب: تستخدم SIBs الصوديوم وإلكتروليتات ومدخلات كربون صلب مختلفة، مما يحول الفرص بعيداً عن الموردين المتخصصين في المواد الخام المعتمدة على الليثيوم. ثانياً، يجب على الشركات من الدرجة الأولى ومصنعي الحزم في أوروبا الوسطى والشرقية الذين يوردون إلى الشركات الأوروبية الأصلية تقييم تأهيل الكيميائيات الجديدة لمتطلبات التنظيم والزبائن — تبرز وود ماكنزي محركات سياسية مثل قواعد الاتحاد الأوروبي للبطاريات والحوافز الوطنية التي تؤثر على اختيارات الكيمياء. ثالثاً، قد ترى شركات السيارات وشركاؤها في البطاريات النشطون في أوروبا الوسطى والشرقية (ومورِّدوها المحليون) خيارات توريد جديدة لتطبيقات حساسة التكلفة والمنخفضة الحرارة مثل المركبات الكهربائية الصغيرة المزودة ببطاريات BEV، وبطاريات التشغيل/الإيقاف، وبعض حلول الشحن المدعومة بأنظمة تخزين الطاقة الثابتة (BESS).
يحذر خبراء وود ماكنزي من أن سياسة التجارة وضوابط التصدير وسرعة بناء مصانع الجيجافاكتوري المحلية ستؤثر على مدى سرعة تحوّل SIBs إلى بديل عملي عبر الأسواق — ما يذكّر بأن قرارات الموردين يجب أن تأخذ في الاعتبار الاعتبارات التنظيمية واللوجستية بالإضافة إلى كيمياء الخلية. قالت أنكيتا تشاوهان من وود ماكنزي في بيان صحفي للشركة: “تفوز SIBs على صعيد أمان سلسلة التوريد، وعمر الدوران، ونطاق الحرارة الواسع”.
بالنسبة لمصنعي القطع وموردي البوليمرات والمقاطع الكهربائية في أوروبا الوسطى والشرقية، الخلاصة القريبة المدى هي تتبع عقود شراء SIB وموازنات المواد لتلك المشاريع التجريبية: تُظهر التزامات السعة المبلغ عنها من BYD وCATL مدى سرعة ظهور الطلب على المكونات الخام البديلة.
سوق المركبات B2B على WorldTrader24 — تأثير بطاريات الصوديوم‑أيون →
المصادر: وود ماكنزي، The Driven