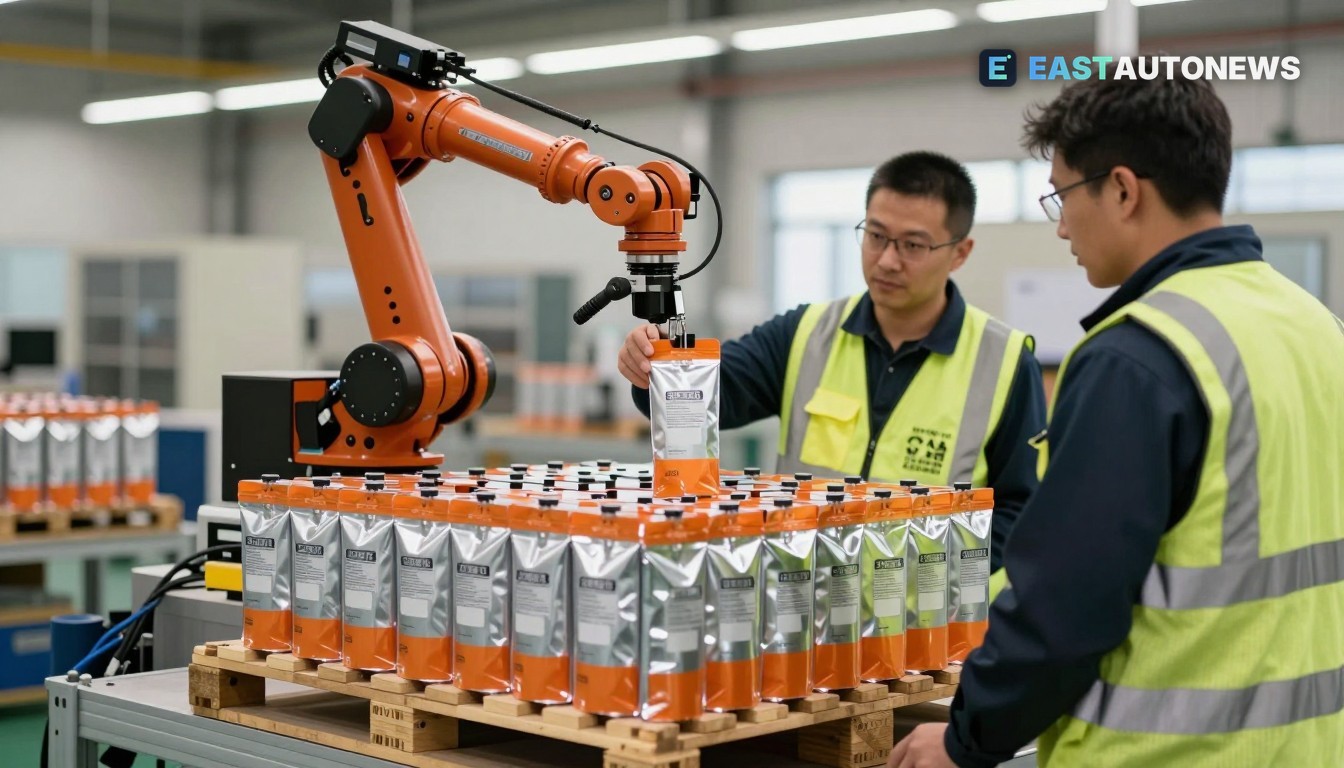
Furnizorii de baterii urmăresc un nou segment de creștere după ce o analiză Wood Mackenzie a constatat că bateriile sodium‑ion (SIB) au asigurat deja peste 70 gigawați‑ore (GWh) de acorduri de aprovizionare — semn că chimia trece din stadiul de laborator la comenzile comerciale. Raportul consultanței, publicat la 5 noiembrie 2026, spune că producătorii de top ar putea atinge paritatea la nivel de celulă cu litiu‑fier‑fosfat (LFP) până la sfârșitul anului 2026, chiar dacă paritatea la nivel de modul și sistem va rămâne în urmă până după 2030.
Unde sunt capacitățile și acordurile
Analiza Wood Mackenzie indică China ca lider comercial: BYD singură planifică aproximativ 30 GWh de capacitate de fabricație sodium‑ion, în timp ce CATL vizează cel puțin 1 GWh de livrări SIB până la sfârșitul anului 2026. Consultanța afirmă că China, Statele Unite și Europa au deja acorduri semnificative de preluare (offtake), iar India se află în etape mai timpurii de validare comercială.
Schimbarea este deja reflectată în acoperirea comercială și tehnică. Publicațiile din industrie au relatat constatările Wood Mackenzie în perioada 9–13 noiembrie, subliniind cifra de 70 GWh și așteptarea că SIB vor fi competitive din punct de vedere al costului pe întreaga viață pentru multe utilizări staționare și nișate în sectorul auto.
Compromisuri tehnice și economice
Wood Mackenzie notează că sodium‑ion are în prezent un cost sistemic inițial mai mare — aproximativ 229 USD/kWh față de aproximativ 200 USD/kWh pentru LFP — dar estimează că SIB ar putea oferi un cost total de proprietate cu aproximativ 21% mai mic pe o durată de proiect de 20 de ani datorită costurilor operaționale mai reduse și a necesității diminuate de sporire ulterioară a capacității. Raportul evidențiază, de asemenea, avantajele SIB în securitatea lanțului de aprovizionare și performanța la temperaturi scăzute.
Ce înseamnă asta pentru piață
Pentru furnizorii din ecosistemul auto și de baterii din Europa Centrală și de Est, ascensiunea comercială a sodium‑ion are trei implicații practice.
În primul rând, furnizorii de materiale și componente pentru celule trebuie să se aștepte la redirecționarea cererii: SIB utilizează sodiu și electroliți și materiale anode de tip hard‑carbon diferite, ceea ce mută oportunitățile de la furnizorii specializați în materiile prime centrate pe litiu. În al doilea rând, producătorii tier‑1 și fabricanții de pachete din ECE care furnizează OEM‑urilor europene trebuie să evalueze calificarea noilor chimii în conformitate cu reglementările UE și specificațiile clienților — Wood Mackenzie evidențiază factori de politică precum regulile UE privind bateriile și stimulentele naționale care influențează alegerea chimiei. În al treilea rând, constructorii auto și partenerii de baterii activi în ECE (și furnizorii lor locali) pot vedea noi opțiuni de achiziție pentru aplicații sensibile la cost și temperaturi mai scăzute, cum ar fi vehicule electrice mici (BEV), baterii pentru funcția start‑stop și anumite soluții de încărcare susținute de BESS.
Experții Wood Mackenzie avertizează că politica comercială, controlul exporturilor și ritmul construirii gigafabricilor locale vor influența cât de repede SIB devin o alternativă practică pe piețe — un memento că deciziile furnizorilor trebuie să ia în considerare reglementările și logistica, precum și chimia celulei. „SIB câștigă la securitatea lanțului de aprovizionare, durata de viață a ciclurilor și la un prag termic larg,” a declarat Ankita Chauhan de la Wood Mackenzie în comunicatul firmei.
Pentru producătorii de piese, furnizorii de polimeri și electrozi din ECE, concluzia pe termen scurt este să urmărească contractele de offtake SIB și listele de materiale ale acelor proiecte pilot: angajamentele de capacitate raportate de BYD și CATL arată cât de repede poate apărea cererea pentru intrări alternative în amonte.
Piața B2B de vehicule pe WorldTrader24 — efectul bateriilor sodiu‑ionice →
Surse: Wood Mackenzie, The Driven