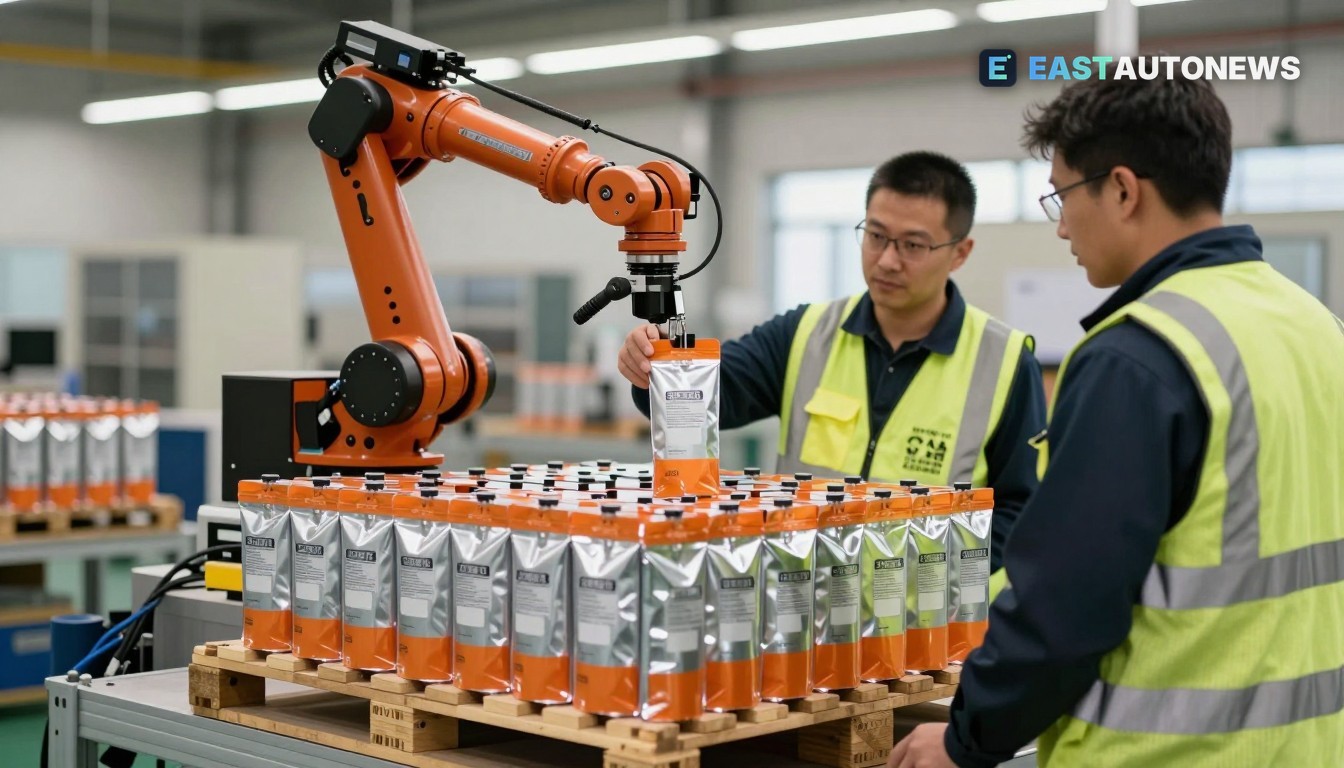
Dobavljači baterija gledaju novi smjer rasta nakon što je analiza Wood Mackenzie utvrdila da su baterije na natrij‑ion (SIB) već osigurale više od 70 gigavat‑sati (GWh) sporazuma o opskrbi — znak da se kemija pomiče iz laboratorija prema komercijalnim narudžbama. Izvještaj konzultantske kuće, objavljen 5. studenoga 2026., navodi da vodeći proizvođači mogu postići troškovnu paritetu na razini ćelije s litij‑željezo‑fosfatom (LFP) do kraja 2026., iako će paritet na razini modula i sustava zaostajati do nakon 2030.
Gdje su kapaciteti i sporazumi
Analiza Wood Mackenzie upućuje na Kinu kao komercijalnog lidera: samo BYD planira oko 30 GWh proizvodnih kapaciteta za natrij‑ion, dok CATL cilja najmanje 1 GWh isporuka SIB‑ova do kraja 2026. Konzultantska kuća navodi da Kina, Sjedinjene Države i Europa već imaju značajne ugovore o preuzimanju, dok je Indija u ranim fazama komercijalne validacije.
Pomak se već odražava u trgovinskom i tehničkom izvještavanju. Industrijska izdanja izvijestila su o nalazima Wood Mackenzie od 9. do 13. studenoga, ističući brojku od 70 GWh i očekivanje da će SIB‑ovi biti konkurentni na temelju ukupnog troška tijekom vijeka za mnoge stacionarne primjene i nišne automobilske uporabe.
Tehničke i ekonomske kompenzacije
Wood Mackenzie navodi da natrij‑ion trenutno nosi veći početni trošak sustava — oko 229 USD/kWh naspram otprilike 200 USD/kWh za LFP — ali procjenjuje da bi SIB‑ovi mogli ostvariti oko 21% niži ukupni trošak vlasništva tijekom 20‑godišnjeg vijeka projekta zbog nižih operativnih troškova i smanjenog potrebe za naknadnim povećanjem kapaciteta. Izvještaj također naglašava prednosti SIB‑ova u sigurnosti opskrbnog lanca i performansama pri niskim temperaturama.
Što to znači za tržište
Za dobavljače u automobilskom i baterijskom ekosustavu Srednje i Istočne Europe, komercijalni uspon natrij‑iona ima tri praktične implikacije.
Prvo, dobavljači materijala i komponenti za ćelije trebaju očekivati preusmjeravanje potražnje: SIB‑ovi koriste natrij i drugačije elektrolite te ulaze od tvrdog ugljika, što premješta prilike od dobavljača specijaliziranih za sirovine usmjerene na litij. Drugo, proizvođači razine 1 i proizvođači paketa u SIE koji opskrbljuju europske proizvođače moraju procijeniti kvalificiranje novih kemija u skladu s pravilima EU i zahtjevima kupaca — Wood Mackenzie ističe političke poticaje poput pravila za baterije EU i nacionalnih poticaja koji utječu na izbor kemije. Treće, automobilisti i baterijski partneri aktivni u SIE (i njihovi lokalni dobavljači) mogu dobiti nove opcije nabave za primjene osjetljive na temperaturu i trošak, poput malih električnih vozila, start‑stop baterija i određenih rješenja za punjenje podržanih BESS‑om.
Stručnjaci Wood Mackenzie upozoravaju da će trgovinska politika, izvozna kontrola i tempo izgradnje lokalnih gigafabrika utjecati na brzinu kojom SIB‑ovi postaju praktična alternativa na tržištima — podsjetnik da odluke dobavljača moraju uzeti u obzir regulativu i logistiku kao i kemiju ćelije. „SIB pobjeđuje u sigurnosti opskrbnog lanca, radnom vijeku i širokom temperaturnom rasponu,“ rekla je Ankita Chauhan iz Wood Mackenzieja u priopćenju za medije tvrtke.
Za proizvođače dijelova, dobavljače polimera i elektrode u SIE, kratkoročna poruka je pratiti SIB ugovore o preuzimanju i materijalne račune tih pilot projekata: obveze kapaciteta koje izvještavaju BYD i CATL pokazuju koliko brzo potražnja za alternativnim ulazima u gornjem dijelu lanca može nastati.
B2B tržište vozila na WorldTrader24 — utjecaj natrij‑ion baterija →
Izvori: Wood Mackenzie, The Driven