邻国德国与奥地利的公共充电格局发生了显著变化:德国新增了大量公共和高性能充电设施,并在繁忙路段部署兆瓦级枢纽;而奥地利规模较小的电池电动汽车(BEV)车队如今受益于明显更密集的公共网络。这一分化正在重塑驾驶者体验、运营者经济性及整车厂与能源企业的投资优先级——对中东欧地区的经销商、进口商和供应商有着明确教训。
德国高功率充电能力上升,但地区差距依然存在
德国大幅增加了公众可接入的充电基础设施并在提升高功率能力。国家数据显示共有211,025个公共充电点,其中55,011个被标注为快充点,服务约3,591,910辆乘用电动车——每个公共充电点平均约对应17.0辆电动车。在截至年中12个月内新增了14,234个快充点,高性能充电器(149 kW以上)总量达40,320台。
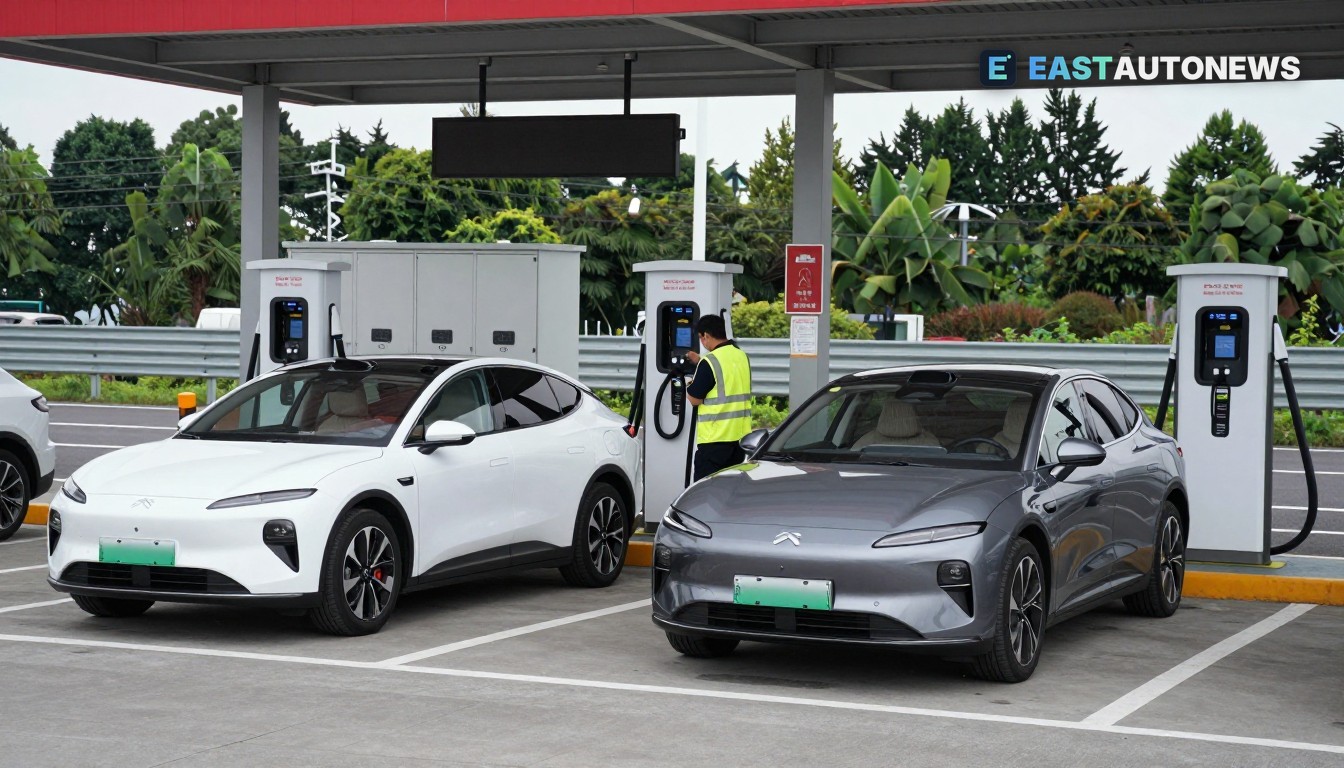
除了这些头条数据外,运营商与电网规划者正在推进兆瓦级部署的新领域。近期开放的一个枢纽配备了十余个高功率连接器,许多采用Alpitronic HYC1000技术,并能在适宜条件下为每个连接提供400–600 kW的充电功率。此类枢纽旨在服务交通密集的走廊,但带来实际挑战:如何在电网容量可用的地点选址、如何保障变电站升级到位以及如何管理多连接器同时峰值需求。
尽管扩张明显,地图仍然不均衡。约30%的居民超过500人的市镇仍报告没有公共充电桩,61%的市镇没有公共快充点。国家汽车协会主席对增长表示肯定,但警告称显著的本地空白仍然存在,尤其是在主要走廊和城市中心之外的地区。
奥地利:车队规模紧凑、充电点密度更高且运营市场活跃
奥地利呈现出截然不同的格局。估计BEV车队为304,328辆,约有39,500个公共充电点,全国每个公共充电点约对应7.7辆BEV——这一比例远比德国的全国平均更为密集。国家交通部及其电动出行计划优先在高速公路沿线增加快充能力,并改进充电选项的公共信息。
针对奥地利的独立市场数据凸显了活跃的运营商市场与明显的价格差异。一份近期运营商数据集记录了数百家供应商、数千个高功率充电点,前十大运营商以eCarUp、ENIO和EVN领衔。平均即付直流充电价格总体具有竞争力,但仍存在区域差异,这说明奥地利紧凑的地理规模和相对集中的运营商结构,导致其使用率和定价动态与规模更大、结构更分散的德国不同。
这对市场意味着什么
对驾驶者和车队:在奥地利,许多BEV用户将面临更短的等待时间和更广泛的高功率充电可及性,有利于基于公共高功率充电(HPC)的行程规划。在德国,驾驶者可在主要走廊上预期充电可及性提高,但局部短缺仍会持续——尤其是城市部分区域和较大范围的乡村;车队运营者应在车队基地充电与有选择地使用快充走廊之间取得平衡。
对经销商和进口商:区域性充电现实应指导产品建议、选装包与售后服务。销售与服务团队必须将续航与充电性能的沟通与当地基础设施状况对齐——在公共可及性受限的地区推荐居家与基地充电解决方案,在已建设的HPC走廊推广车辆的快充能力。
对运营商与能源公司:向兆瓦级枢纽的转变使得提前与配电系统运营商及地方审批部门接触变得更加重要。选址决策现在不仅依赖交通流量,还取决于可用的电网余量以及在多用户间共享峰值容量的商业模式。
对制造商与供应商:充电点密度与峰值功率可用性的区域差异应纳入产品部署策略、保修与服务规划,以及为适应市场现实而定制的车载充电与电池热管理系统规格中。
对所有利益相关方:在建模需求时应依赖官方公共充电登记与国家平台(NAP)数据,因为各国在定义与统计方法上存在差异。德奥两国案例强调,充电桩总体数量与BEV头部数据可能掩盖非常不同的本地利用模式——这是中东欧市场推广与投资决策中的关键考量。