Публичный ландшафт зарядной инфраструктуры в соседних Германии и Австрии резко изменился: Германия добавила большие объёмы публичных и высокопроизводительных зарядных устройств и разворачивает мегаватт‑класс хабы на загруженных маршрутах, тогда как меньший парк полностью электрических автомобилей (BEV) в Австрии теперь выигрывает от значительно более плотной публичной сети. Это расхождение меняет опыт водителей, экономику операторов и инвестиционные приоритеты для OEM и энергетических игроков — с очевидными выводами для дилеров, импортеров и поставщиков по всей Центральной и Восточной Европе.
Мощности высокоскоростной зарядки растут в Германии, но сохраняются региональные пробелы
В Германии публично доступная зарядная инфраструктура была резко увеличена, и наращиваются мощности высокоскоростной зарядки. Национальные данные показывают 211 025 публичных точек зарядки, включая 55 011 обозначенных как быстрые зарядные устройства, которые обслуживают примерно 3 591 910 легковых электромобилей — средний национальный показатель 17,0 электромобилей на одну публичную точку зарядки. За 12 месяцев до середины года было добавлено 14 234 новых быстрых зарядных устройства, а запас высокопроизводительных зарядников (свыше 149 кВт) достиг 40 320.
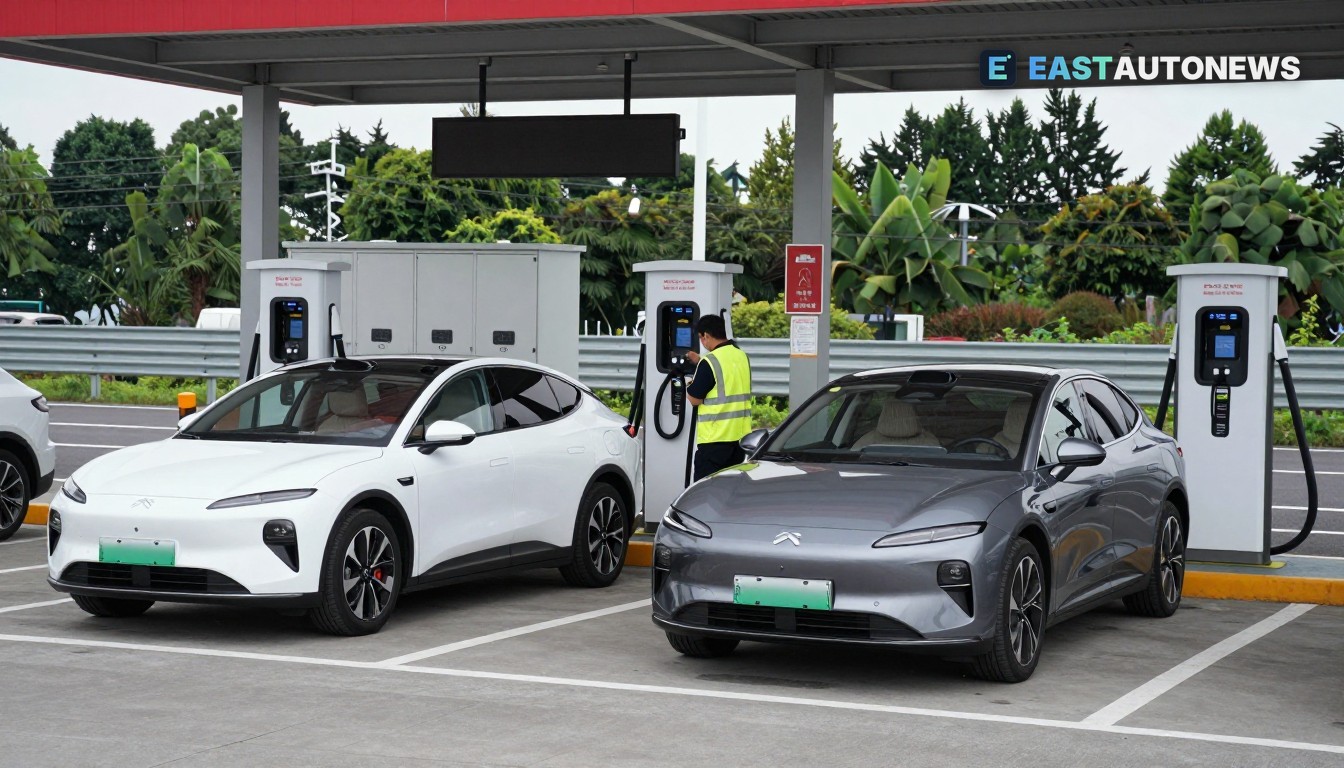
Наряду с этими основными показателями операторы и планировщики сетей выходят на новую территорию с развёртыванием мегаватт‑класса. Недавно открыт хаб с дюжиной высокомощных разъёмов, многие оснащены технологией Alpitronic HYC1000 и при подходящих условиях способны выдавать 400–600 кВт на соединение. Такие хабы предназначены для сильно нагруженных коридоров, но создают практические сложности: где размещать установки при доступной пропускной способности сети, как обеспечить соответствующие модернизации подстанций и как управлять пиковым одновременным спросом по нескольким разъёмам.
Несмотря на расширение, карта остаётся неравномерной. Примерно 30% муниципалитетов с населением более 500 человек по‑прежнему сообщают об отсутствии публичных зарядных устройств, а в 61% нет публичных быстрых зарядников. Президент национальной автомобильной ассоциации похвалил рост, но предупредил, что значительные местные пробелы сохраняются, особенно за пределами основных коридоров и городских центров.
Австрия: компактный парк, более высокая плотность зарядок и активный рынок операторов
Австрия представляет контрастный профиль. С оценочным парком BEV в 304 328 автомобилей и примерно 39 500 публичными точками зарядки страна теперь регистрирует примерно 7,7 BEV на одну публичную точку зарядки — существенно более плотное соотношение по сравнению с национальным средним показателем Германии. Национальное министерство мобильности и его программа по электромобильности ставят в приоритет дополнительную мощность быстрой зарядки вдоль автомагистралей и улучшение публичной информации о вариантах зарядки.
Независимые рыночные данные по Австрии подчёркивают живой рынок операторов и заметные ценовые различия. Недавний набор данных операторов фиксирует сотни провайдеров, тысячи высокомощных точек и топ‑10, возглавляемый eCarUp, ENIO и EVN. Средние разовые (ad‑hoc) цены на постоянный ток (DC) в целом конкурентны, но по‑прежнему варьируются по регионам, что иллюстрирует, как компактная география Австрии и концентрированная база операторов формируют иные показатели загрузки и ценообразования, чем у более крупной и более фрагментированной Германии.
Что это значит для рынка
Для водителей и автопарков: В Австрии многие пользователи BEV столкнутся с меньшими очередями и более широким доступом к высокомощной зарядке, что делает выгодными маршруты, основанные на публичной HPC. В Германии водители могут рассчитывать на растущую доступность на основных маршрутах, но локальные нехватки — особенно в частях городов и в сельской местности — будут сохраняться; операторам автопарков следует балансировать зарядку на депо с выборочным использованием быстрых коридоров.
Для дилеров и импортеров: Региональные реалии зарядки должны определять рекомендации по продуктам, комплектациям опций и послепродажным предложениям. Продавцы и сервисные команды должны согласовывать коммуникации о запасе хода и характеристиках зарядки с локальным профилем инфраструктуры — рекомендуя решения для дома и депо там, где публичный доступ ограничен, и продвигая возможности быстрой зарядки автомобилей там, где установлены HPC‑коридоры.
Для операторов и энергетических компаний: Переход к мегаватт‑хабам увеличивает важность раннего взаимодействия с операторами распределительных сетей и местными органами выдачи разрешений. Решения о выборе площадок теперь зависят не только от объёмов трафика, но и от доступного свободного ресурса сети и коммерческой модели распределения пиковых мощностей между несколькими пользователями.
Для производителей и поставщиков: Региональные различия в плотности зарядок и доступности пиковой мощности должны учитываться в стратегиях развёртывания продуктов, планировании гарантийного и сервисного обслуживания, а также в спецификациях бортовой зарядки и систем терморегулирования батареи, адаптированных к рыночным реалиям.
Для всех заинтересованных сторон: Планирование должно опираться на официальные реестры публичных зарядок и данные национальных платформ (NAP) при моделировании спроса, поскольку национальные определения и методы учёта различаются. Кейсы Германии и Австрии подчёркивают, что общие показатели числа зарядников и общего количества BEV могут скрывать очень разные локальные модели использования — критически важный фактор при развёртывании рынка и принятии инвестиционных решений в Центральной и Восточной Европе.