Le paysage de la recharge publique chez les voisins Allemagne et Autriche a fortement évolué : l’Allemagne a ajouté de grands volumes de bornes publiques et de recharge haute performance et déploie des hubs de classe mégawatt sur les axes très fréquentés, tandis que la plus petite flotte de véhicules électriques à batterie (VE à batterie, BEV) de l’Autriche profite désormais d’un réseau public sensiblement plus dense. Cette divergence redessine l’expérience des conducteurs, l’économie des exploitants et les priorités d’investissement des constructeurs et acteurs énergétiques — avec des enseignements clairs pour les concessionnaires, importateurs et fournisseurs à travers l’Europe centrale et orientale.
La capacité haute puissance augmente en Allemagne, mais des disparités régionales persistent
L’Allemagne a considérablement augmenté l’infrastructure de recharge accessible au public et renforce la capacité haute puissance. Les données nationales indiquent 211 025 points de recharge publics, dont 55 011 désignés comme bornes rapides, desservant environ 3 591 910 voitures particulières électriques — une moyenne nationale de 17,0 VE par point de recharge public. Sur les 12 mois jusqu’à la mi‑année, 14 234 nouvelles bornes rapides ont été installées et le parc de bornes haute performance (supérieures à 149 kW) a atteint 40 320 unités.
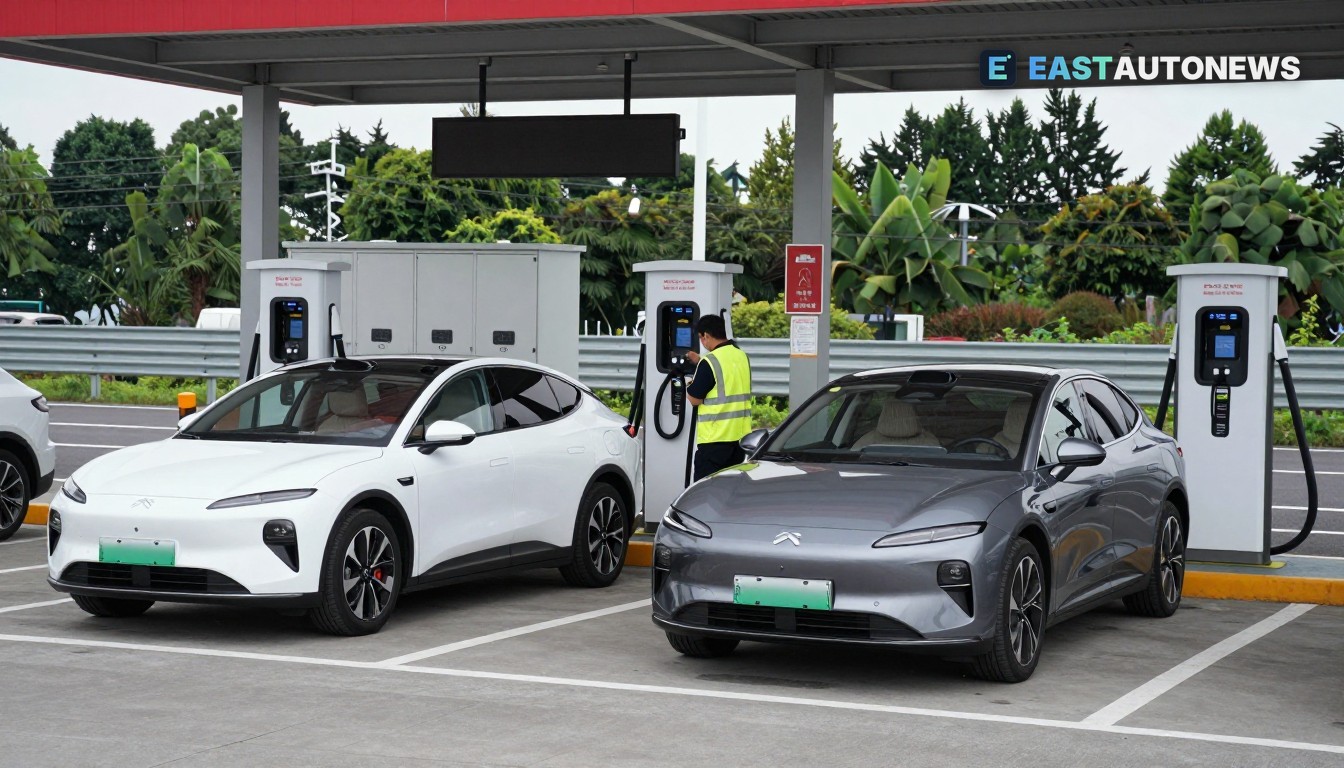
Parallèlement à ces chiffres, les exploitants et planificateurs de réseau s’engagent sur de nouveaux terrains avec des déploiements de classe mégawatt. Un hub récemment ouvert comporte une douzaine de connecteurs haute puissance, dont beaucoup équipés de la technologie Alpitronic HYC1000 et capables, dans des conditions appropriées, de délivrer 400–600 kW par connexion. Ces hubs sont destinés aux corridors à fort trafic mais posent des défis pratiques : où implanter les unités là où la capacité réseau est disponible, comment assurer les mises à niveau appropriées des postes électriques et comment gérer la demande simultanée de pointe sur plusieurs connecteurs.
Malgré l’expansion, la carte reste inégale. Environ 30 % des communes de plus de 500 habitants déclarent encore ne pas disposer de bornes publiques, et 61 % n’ont pas de bornes rapides publiques. Le président de l’association nationale de l’automobile a salué la croissance mais averti que des lacunes locales significatives persistent, en particulier en dehors des corridors principaux et des centres urbains.
Autriche : flotte compacte, densité de bornes supérieure et marché d’exploitants actif
L’Autriche présente un profil contrasté. Avec une flotte BEV estimée à 304 328 voitures et environ 39 500 points de recharge publics, le pays enregistre désormais environ 7,7 BEV par point de recharge public — une relation beaucoup plus dense que la moyenne nationale allemande. Le ministère national de la mobilité et son programme e‑mobilité priorisent l’ajout de capacités de recharge rapide le long des autoroutes et une meilleure information publique sur les options de recharge.
Les données de marché indépendantes pour l’Autriche mettent en évidence un marché d’exploitants dynamique et des différences de prix visibles. Un récent ensemble de données d’exploitants répertorie des centaines de prestataires, des milliers de points haute puissance et un top‑10 mené par eCarUp, ENIO et EVN. Les prix moyens à la demande en courant continu (DC) sont généralement compétitifs mais varient encore régionalement, illustrant comment la géographie compacte de l’Autriche et la concentration d’exploitants produisent des dynamiques d’utilisation et de tarification différentes de celles d’un paysage allemand plus grand et fragmenté.
Que cela signifie pour le marché
Pour les conducteurs et les flottes : en Autriche, de nombreux utilisateurs de BEV constateront des temps d’attente plus courts et un accès plus large à la recharge haute puissance, favorisant des plans d’itinéraire basés sur les bornes rapides publiques. En Allemagne, les conducteurs peuvent s’attendre à une disponibilité croissante sur les axes principaux, mais des pénuries localisées — en particulier dans certaines zones urbaines et une grande partie des zones rurales — persisteront ; les gestionnaires de flottes devront équilibrer la recharge en dépôt et l’utilisation sélective des corridors rapides.
Pour les concessionnaires et importateurs : les réalités régionales de la recharge doivent informer les conseils produits, les packs d’options et les offres après‑vente. Les vendeurs et équipes de service doivent aligner les communications sur l’autonomie et la performance de recharge au profil d’infrastructure local — recommander des solutions à domicile et en dépôt lorsque l’accès public reste limité, et promouvoir les capacités de recharge rapide des véhicules lorsque des corridors HPC sont établis.
Pour les exploitants et entreprises énergétiques : le passage aux hubs mégawatt accroît l’importance d’un engagement précoce avec les gestionnaires de réseau de distribution et les autorités locales de délivrance des permis. Les décisions de sélection de sites dépendent désormais non seulement des volumes de trafic mais de la marge réseau disponible et du modèle commercial de partage de la capacité de pointe entre plusieurs utilisateurs.
Pour les constructeurs et fournisseurs : les différences régionales en matière de densité de bornes et de disponibilité de puissance de pointe doivent alimenter les stratégies de déploiement produit, la planification des garanties et services, ainsi que la spécification des systèmes de charge embarqués et de gestion thermique des batteries adaptés aux réalités du marché.
Pour tous les acteurs : la planification devrait s’appuyer sur les registres publics officiels des bornes et les données nationales de la plateforme (NAP) lors de la modélisation de la demande, car les définitions nationales et les méthodes de comptage diffèrent. Les cas allemand et autrichien soulignent que les chiffres bruts de bornes et les totaux BEV peuvent masquer des schémas d’utilisation locaux très différents — un élément crucial pour le déploiement sur le marché et les décisions d’investissement en Europe centrale et orientale.
Marché B2B de véhicules pour concessionnaires sur WorldTrader24 →