Il panorama della ricarica pubblica nelle vicine Germania e Austria ha subito una netta trasformazione: la Germania ha aggiunto grandi volumi di punti di ricarica pubblici e ad alte prestazioni e sta implementando hub di classe megawatt su rotte trafficate, mentre la più piccola flotta di veicoli elettrici a batteria (BEV) dell’Austria beneficia ora di una rete pubblica sostanzialmente più densa. La divergenza sta rimodellando l’esperienza del conducente, l’economia degli operatori e le priorità di investimento per OEM ed operatori energetici — con lezioni chiare per concessionari, importatori e fornitori in tutta l’Europa centrale e orientale.
La capacità ad alta potenza cresce in Germania, ma persistono lacune regionali
La Germania ha aumentato in modo significativo le infrastrutture di ricarica accessibili al pubblico e sta ampliando la capacità ad alta potenza. I dati nazionali mostrano 211.025 punti di ricarica pubblici, inclusi 55.011 designati come caricabatterie rapidi, a servizio di circa 3.591.910 autovetture elettriche — una media nazionale di 17,0 veicoli elettrici per punto di ricarica pubblico. Nei 12 mesi fino a metà anno sono stati aggiunti 14.234 nuovi caricabatterie rapidi e lo stock di caricabatterie ad alte prestazioni (oltre 149 kW) ha raggiunto 40.320.
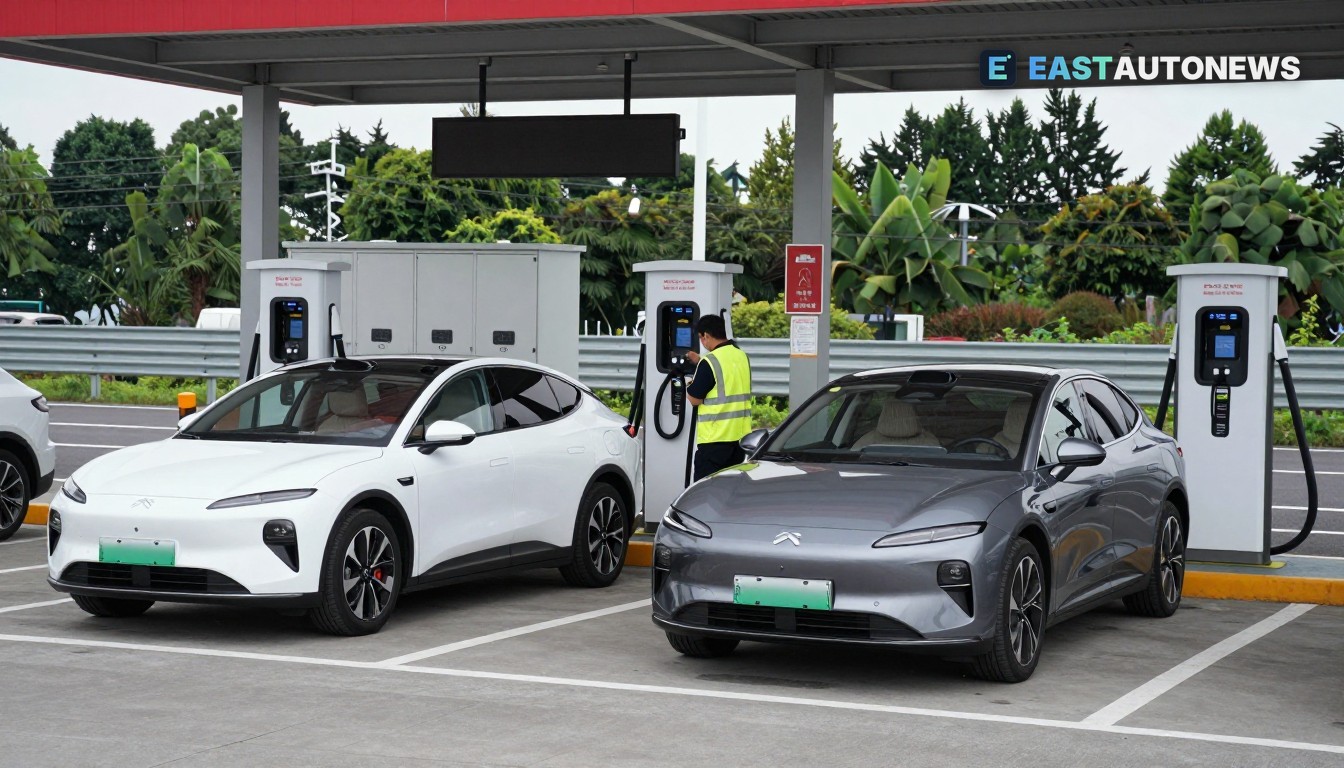
Accanto a queste cifre di rilievo, operatori e pianificatori di rete stanno entrando in nuove aree con implementazioni di classe megawatt. Un hub recentemente aperto dispone di una dozzina di connettori ad alta potenza, molti dotati della tecnologia Alpitronic HYC1000 e in grado, in condizioni adeguate, di erogare 400–600 kW per connessione. Tali hub sono pensati per corridoi ad alto traffico ma comportano sfide pratiche: come posizionare le unità dove è disponibile capacità di rete, come ottenere adeguamenti appropriati alle sottostazioni e come gestire la domanda simultanea di picco su più connettori.
Nonostante l’espansione, la mappa rimane disomogenea. Circa il 30% dei comuni con più di 500 abitanti segnala ancora l’assenza di punti di ricarica pubblici e il 61% non dispone di caricabatterie rapidi pubblici. Il presidente dell’associazione automobilistica nazionale ha elogiato la crescita, ma ha avvertito che persistono significative lacune locali, in particolare al di fuori dei principali corridoi e dei centri urbani.
Austria: flotta compatta, maggiore densità di punti di ricarica e mercato operatori attivo
L’Austria presenta un profilo contrastante. Con una flotta BEV stimata in 304.328 auto e circa 39.500 punti di ricarica pubblici, il Paese registra ora circa 7,7 BEV per punto di ricarica pubblico — una relazione molto più densa rispetto alla media nazionale tedesca. Il ministero della mobilità nazionale e il suo programma di e‑mobilità stanno dando priorità a ulteriore capacità di ricarica rapida lungo le autostrade e a una migliore informazione pubblica sulle opzioni di ricarica.
Dati di mercato indipendenti per l’Austria evidenziano un mercato degli operatori vivace e differenziali di prezzo visibili. Un recente dataset degli operatori registra centinaia di fornitori, migliaia di punti ad alta potenza e una top ten guidata da eCarUp, ENIO ed EVN. I prezzi medi ad‑hoc in corrente continua sono generalmente competitivi ma variano ancora a livello regionale, illustrando come la compattezza geografica dell’Austria e la base di operatori concentrata producano dinamiche di utilizzo e di prezzo diverse rispetto al panorama tedesco, più ampio e frammentato.
Cosa significa per il mercato
Per conducenti e flotte: in Austria molti utenti BEV vedranno tempi di attesa più brevi e un accesso più ampio alla ricarica ad alta potenza, favorendo piani di percorso basati su HPC pubblici. In Germania i guidatori possono aspettarsi una disponibilità crescente sulle rotte principali, ma carenze localizzate — specialmente in alcune parti delle città e in gran parte delle aree rurali — persisteranno; gli operatori di flotte dovrebbero bilanciare la ricarica in deposito con l’uso selettivo dei corridoi rapidi.
Per concessionari e importatori: le realtà locali della ricarica dovrebbero informare la consulenza sul prodotto, i pacchetti di opzioni e le offerte post‑vendita. Venditori e team di assistenza devono allineare le comunicazioni sull’autonomia e sulle prestazioni di ricarica al profilo dell’infrastruttura locale — raccomandando soluzioni domestiche e in deposito dove l’accesso pubblico rimane limitato e promuovendo le capacità di ricarica rapida dei veicoli dove i corridoi HPC sono consolidati.
Per operatori e società energetiche: il passaggio agli hub megawatt aumenta l’importanza di un coinvolgimento precoce con i gestori di rete di distribuzione e le autorità locali per i permessi. Le decisioni di selezione del sito ora dipendono non solo dai volumi di traffico ma dalla disponibilità di margine di rete e dal modello commerciale per la condivisione della capacità di picco tra più utenti.
Per i costruttori e fornitori: le differenze regionali nella densità di punti di ricarica e nella disponibilità di potenza di picco dovrebbero influenzare le strategie di distribuzione dei prodotti, la pianificazione di garanzie e assistenza e la specifica dei sistemi di ricarica a bordo e di gestione termica delle batterie adattati alle realtà di mercato.
Per tutti i gruppi di stakeholder: la pianificazione dovrebbe basarsi su registri ufficiali di ricarica pubblica e sui dati della piattaforma nazionale (NAP) quando si modellano le domande, poiché definizioni e metodi di conteggio nazionali differiscono. I casi tedesco e austriaco sottolineano che i conteggi di punti di ricarica e i totali BEV di entità possono mascherare modelli di utilizzo locale molto diversi — una considerazione cruciale per il roll‑out di mercato e le decisioni di investimento in Europa centrale e orientale.
Fonti
Dati nazionali germanici e austriaci, dataset operatori di mercato, comunicati del ministero della mobilità austriaco e dichiarazioni dell’associazione automobilistica nazionale tedesca.