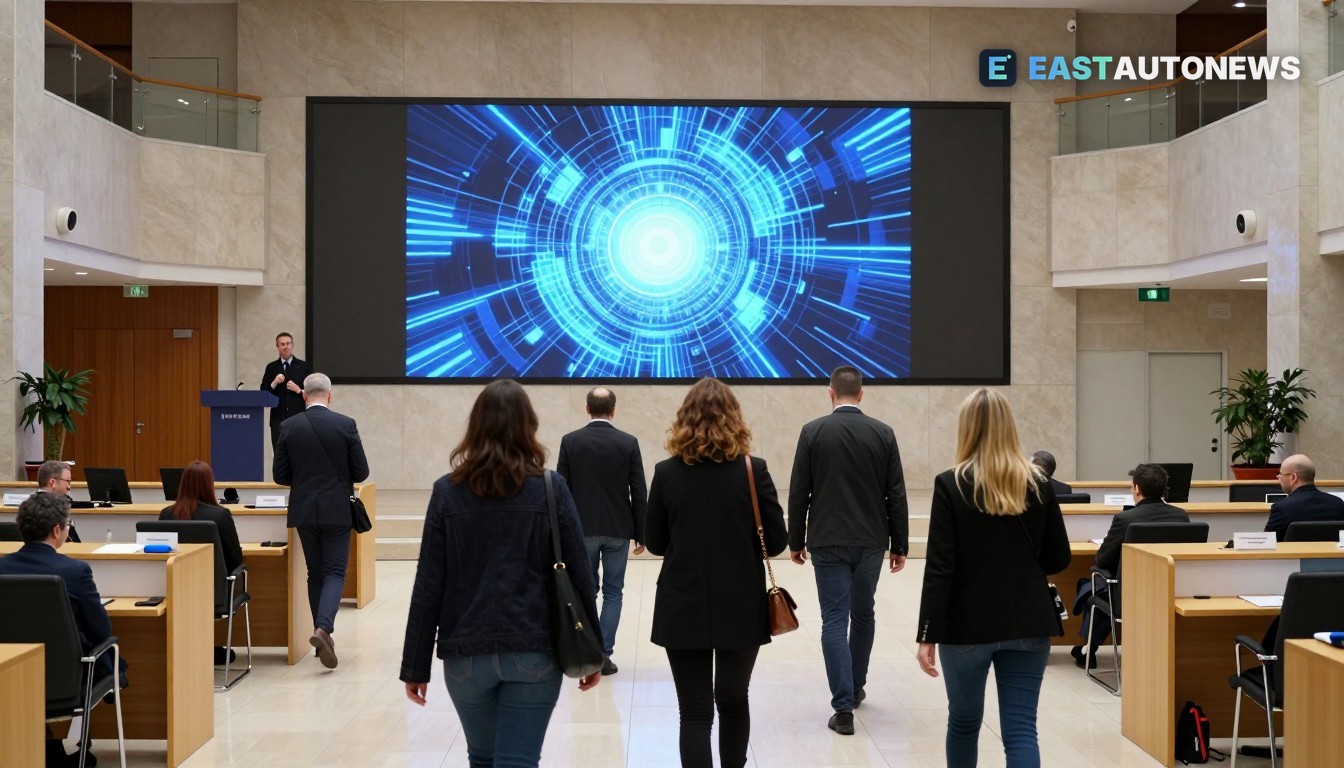
Orta ve Doğu Avrupa, bir sonraki nesil araç içi yazılımlar üzerinde kontrole sahip olabilmek istiyorsa yerel AI hesaplama ve altyapı inşa etmek zorunda, delegeler 11 Kasım 2026’da Bükreş’te düzenlenen CIO Council Ulusal Konferansı’nda duyurdu.
Konferans: araçlar için egemenlik, çipler ve yazılım
Romanya Merkez Bankası’nda gerçekleştirilen tek günlük etkinlikte AI egemenliği ve endüstriyel strateji gündemin merkezine alındı. Organizatörler, panellerin Avrupa’nın “küresel AI ekonomisinde rekabet edebilmek için gerekli egemen, ölçeklenebilir ve güvenli AI temeli inşa edip edemeyeceğini” irdeleyeceğini belirtti ve program özellikle “şirketlerin hâlen Avrupa dışı hiperölçekleyicilere, çip üreticilerine ve temel modellere yüksek oranda bağımlı kalma” riskine işaret etti.
NVIDIA ve diğer çip ile bulut oyuncuları konferans listelerinde ve bu hafta bölgesel AI buluşmalarında temsil edildi; bu durum, otomobil üreticileri ve tedarikçilerin ADAS’tan daha büyük araç içi ve bulut AI iş yüklerine geçerken karşı karşıya olduğu hesaplama odağını vurguladı.
Altyapı sıkışması: enerji, veri merkezleri ve emisyonlar
Konuşmacılar, küresel ölçekte gereken AI hesaplamanın enerji ve güç politikaları üzerinde zincirleme etkileri olacağı uyarısında bulundu. The Guardian’ın 11 Kasım’da öne çıkardığı BloombergNEF sayımına göre geliştiriciler ABD, Birleşik Krallık ve kıta Avrupası’nda planlanan veri merkezlerinin yanında sahada çalışacak toplamda 181 GW’a kadar gazla çalışan üretim kapasitesi önerdi — bu, hızlı AI yaygınlaştırmalarının otomotiv üretimi ve şarj altyapısı açısından şebeke ve emisyonlar konusunda takaslar yarattığını hatırlatıyor.
Bu baskı Orta ve Doğu Avrupa için önem taşıyor: bölgedeki OEM’ler ve tedarikçiler simülasyon, yazılım tanımlı araç güncellemeleri ve birçok pazarda sertifikalandırılması ve sürdürülebilmesi gereken otonomi yığınları için giderek daha fazla uzaktan hesaplamaya bağımlı hale geliyor. Konferansın çerçevesi — egemen hesaplama, yerel çip ve bulut seçenekleri ile enerji politikası — tesisler, tedarikçiler ve ulusal sanayi stratejileri için doğrudan bir dizi seçimi yansıtıyor.
Bu piyasa için ne anlama geliyor
CEE’deki otomobil üreticileri ve birinci kademe tedarikçiler için mesaj hemen geldi. Gelişmiş sürücü destek sistemleri ve gelecekteki nokta‑nokta kentsel sürüş hizmetlerinin Avrupa’da geliştirilmesi ya da barındırılması isteniyorsa bölgenin sanayi, veri merkezi işletmecileri ve şebeke planlayıcıları arasında daha yakın koordinasyona ihtiyacı olacak. Bölgedeki otonom ve robotaksi pilotlarının zaten aktif olması zaman çizelgesini ortaya koyuyor: robotaksi işletmecileri bu yıl Zagreb ve diğer Avrupa şehirlerine girdi ve yerel veri, haritalama ve hesaplama talebinin teorik olmadığını gösterdi.
Pratikte, GPU rafları için daha fazla kamu‑özel ortaklığı ihalesi, yerel çip paketleme ve testine yönelik teşvikler ve otomotiv kümeleri çevresinde şebeke bağlantı rejimleri üzerinde baskı bekleyin. Doğrulanmış, enerji‑verimli yazılım yığınları sunabilen veya güvenli bölgesel model barındırma kapasitesi sağlayan tedarikçiler, yurtdışı hiperölçekleyicilere maruziyeti azaltmak isteyen OEM’ler arasında primli bir pazar bulacak.
Bükreş’teki konuşmacılar, Orta ve Doğu Avrupa yüksek katma değerli araç yazılımı ve otonomi çalışmalarını yurt içinde tutmak istiyorsa politika yapıcıların hesaplama ve veri merkezi kapasitesini yalnızca bir teknoloji politikası olarak değil, aynı zamanda bir sanayi politikası olarak ele almaya çağırdı.
WorldTrader24 B2B araç pazarı →
Kaynaklar: CIO Council Ulusal Konferansı (Bükreş), The Guardian, TAD Tracker, AI Expo Europe