Compradores chineses estão a posicionar-se para adquirir fornecedores automóveis europeus, noticiou o il Giornale, numa jogada que pode redesenhar o panorama de componentes do continente. O jornal cita Aversa a saudar o rumo tomado: «Estamos a avançar na direção que previmos — que não teria sido possível chegar a 2035 com a camisa de força irrealista do só-elétrico.» Como Bruxelas já suavizou as regras de 2035, a economia que espremeu muitos fornecedores da UE está a mudar — e os grupos chineses parecem prontos para avançar. O relatório também assinala o Made in EU como um ponto fundamental, um aceno à crescente pressão política para vincular incentivos de frota a carros fabricados na UE, o que torna a capacidade de produção europeia estrategicamente atrativa precisamente quando os fornecedores locais estão sob pressão.
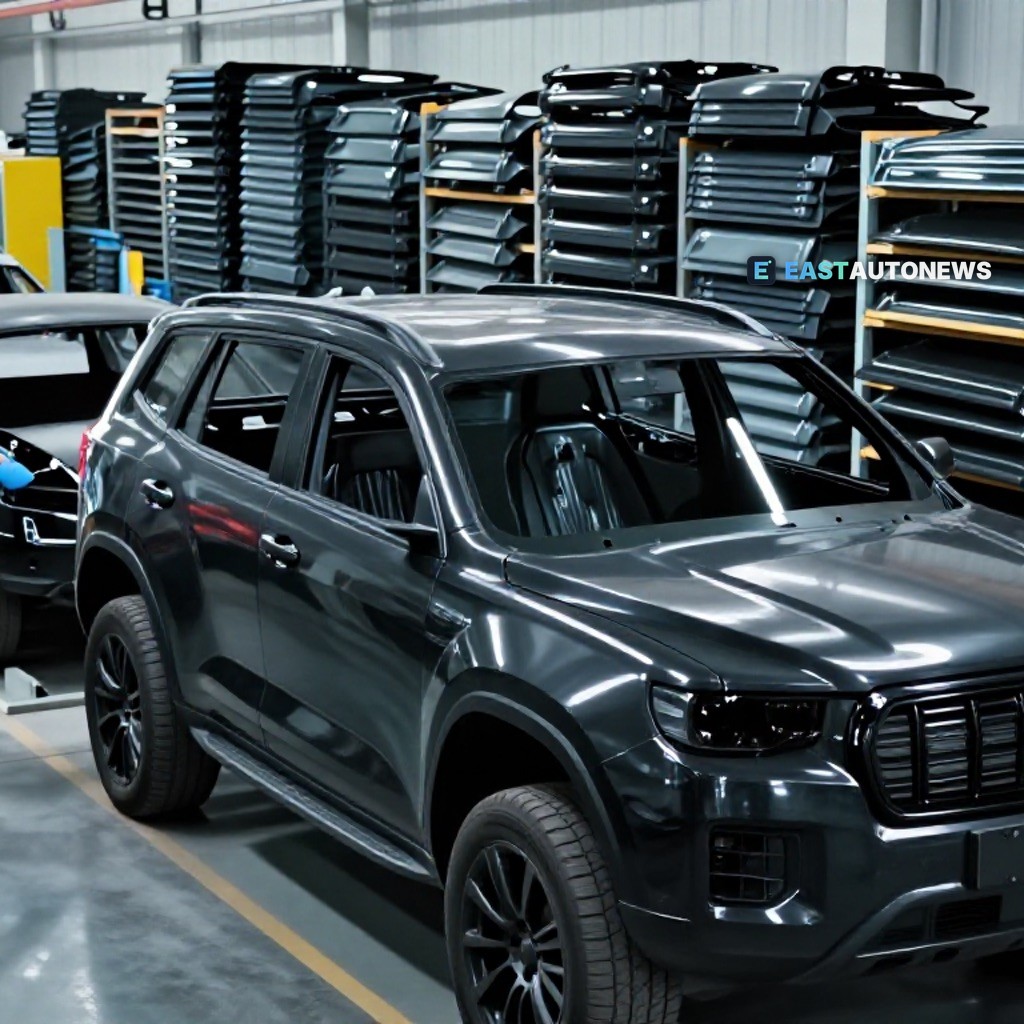
O que estariam os adquirentes realmente a comprar? Uma análise no Gasgoo argumenta que a próxima cadeia de fornecimento automóvel «pode começar com o último carro» — e os produtos que destaca são reveladores: componentes estruturais da carroçaria, travessas de para-choques, sistemas de absorção de energia de colisão, barras anti-intrusão de portas, estruturas metálicas leves, extrusões de alumínio e peças injetadas. Nenhuma destas categorias depende do que propulsiona o veículo, o que pode tornar as empresas que as dominam ativos duráveis ao longo de qualquer transição de powertrain — e alvos atrativos para compradores com horizontes longos.
Entretanto, capital fresco flui para a Ásia. A Kia e os seus fornecedores planeiam uma segunda fábrica na Índia de 2 mil milhões de dólares, com operações de estampagem e soldadura que podem sustentar a procura de longo prazo por aço plano automóvel à medida que a produção acelera, noticiou o Shanghai Metals Market. Para os fabricantes de componentes europeus que observam o interesse chinês no seu próprio quintal, o contraste é gritante: OEMs e fornecedores seguem o crescimento para a Índia, enquanto a consolidação — e potencialmente novos donos — acena em casa.
O lado da procura também está a mudar, embora lentamente. Os registos de camiões elétricos na UE atingiram um novo pico de 7,7% em 2025, contra 4,1% em 2024, enquanto o diesel se manteve dominante com 89,0% dos novos registos de camiões pesados, segundo dados do Destatis e do Eurostat compilados pelo IndexBox. Para os fornecedores que decidem onde apostar, a mensagem é de cobertura de risco: a eletrificação já não se limita aos automóveis de passageiros, mas a franquia da combustão — e a sua base de componentes — continuará a valer a pena nos próximos anos.
Para concessionários e compradores, estas manobras nos conselhos de administração moldarão as gamas de amanhã, mas é no mercado de hoje que os negócios se fecham. Quem estiver a ponderar um diesel comprovado de trabalho face à crescente gama de opções eletrificadas encontra carros sensacionais a condições sensacionais no WorldTrader24, o marketplace europeu com mais de 70.000 veículos — um lugar sensato para comparar preços antes que o mapa da cadeia de fornecimento seja redesenhado para sempre.
Mercado B2B de veículos para concessionários WorldTrader24 →