Chinesische Käufer positionieren sich für die Übernahme europäischer Autozulieferer, berichtet il Giornale – ein Schritt, der die Komponentenlandschaft des Kontinents neu zeichnen könnte. Das Blatt zitiert Aversa, der diese Entwicklung begrüßt: „Wir bewegen uns in die Richtung, die wir vorhergesagt haben – dass es nämlich nicht möglich gewesen wäre, 2035 mit der unrealistischen Zwangsjacke der reinen Elektromobilität zu erreichen.“ Da Brüssel seine 2035-Regeln bereits gelockert hat, verschiebt sich das Kalkül, das viele EU-Zulieferer unter Druck gesetzt hat – und chinesische Gruppen scheinen bereit, einzuspringen. Der Bericht bezeichnet „Made in EU“ zudem als fundamentalen Punkt – ein Verweis auf den wachsenden politischen Vorstoß, Flottenanreize an in der EU gefertigte Autos zu koppeln, was europäische Produktionskapazitäten gerade dann strategisch attraktiv macht, wenn lokale Zulieferer unter Druck stehen.
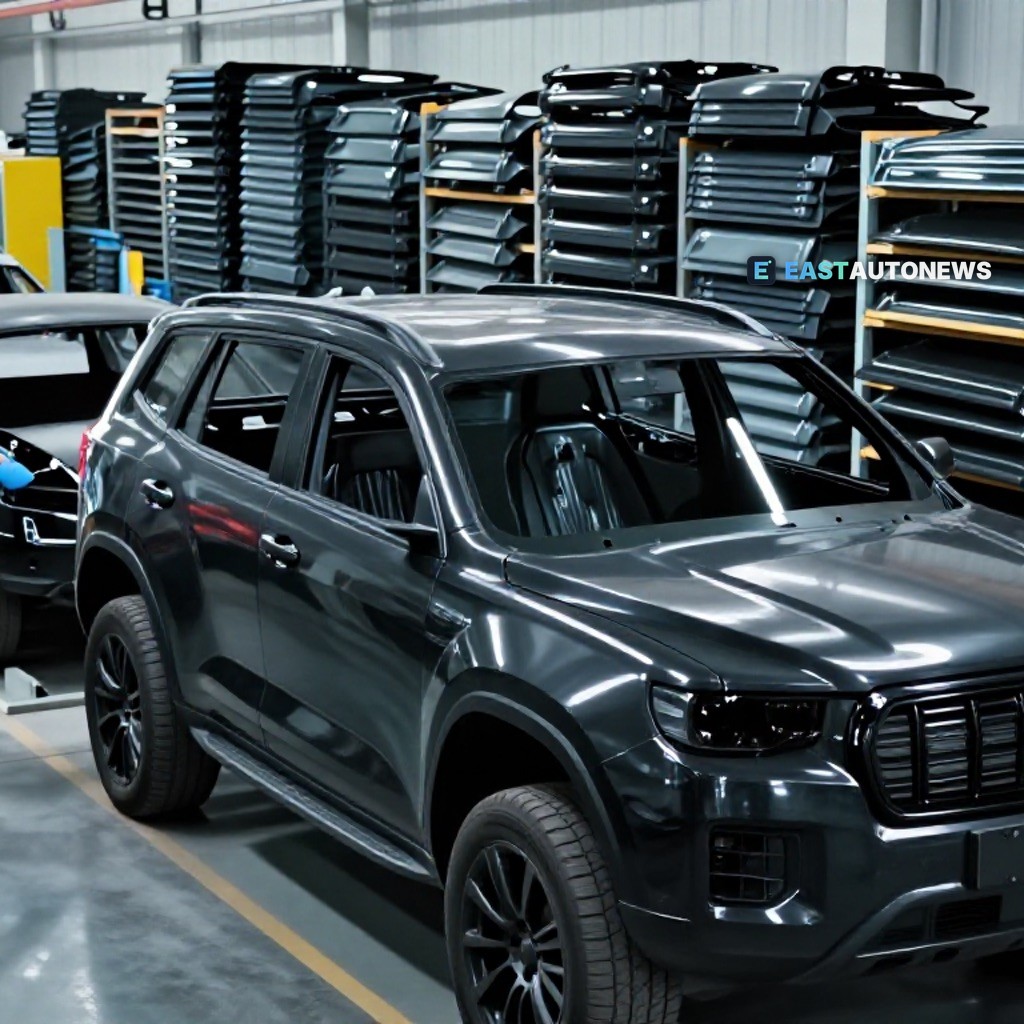
Was würden die Käufer tatsächlich erwerben? Eine Analyse auf Gasgoo argumentiert, dass die nächste Automobil-Lieferkette „mit dem letzten Auto beginnen könnte“ – und die Produkte, die sie in den Blick rückt, sind bezeichnend: Karosserie-Strukturkomponenten, Stoßfängerträger, Systeme zur Crashenergieabsorption, Tür-Seitenaufprallträger, Leichtmetallstrukturen, Aluminium-Strangpressprofile und Spritzgussteile. Keine dieser Kategorien hängt davon ab, was das Fahrzeug antreibt – was die Unternehmen, die sie beherrschen, wohl über jeden Antriebswandel hinweg zu dauerhaften Vermögenswerten macht und damit zu attraktiven Zielen für Käufer mit langem Atem.
Gleichzeitig fließt frisches Kapital nach Asien. Kia und seine Zulieferer planen für 2 Milliarden Dollar ein zweites Fertigungswerk in Indien – mit Press- und Schweißbetrieben, die die längerfristige Nachfrage nach Automobil-Flachstahl stützen könnten, wenn die Produktion hochfährt, berichtet Shanghai Metals Market. Für europäische Komponentenhersteller, die das chinesische Interesse im eigenen Vorgarten beobachten, ist der Kontrast drastisch: OEMs und ihre Zulieferer folgen dem Wachstum nach Indien, während zu Hause Konsolidierung – und womöglich neue Eigentümer – winken.
Auch die Nachfrageseite verschiebt sich, wenn auch langsam. Die E-Lkw-Neuzulassungen in der EU erreichten 2025 mit 7,7 Prozent einen neuen Höchststand – gegenüber 4,1 Prozent im Jahr 2024 –, während Diesel mit 89,0 Prozent der Neuzulassungen schwerer Lkw dominant blieb, wie Daten von Destatis und Eurostat zeigen, zusammengestellt von IndexBox. Für Zulieferer, die entscheiden müssen, worauf sie ihre Wetten platzieren, lautet die Botschaft: Absicherung. Die Elektrifizierung beschränkt sich längst nicht mehr nur auf Pkw, doch das Verbrennergeschäft – samt seiner Komponentenbasis – wird sich noch über Jahre bezahlt machen.
Für Händler und Käufer werden diese Vorstandsmanöver die Modellpaletten von morgen formen – doch auf dem heutigen Markt werden die Deals tatsächlich geschlossen. Wer das bewährte Diesel-Werkspferd gegen die wachsende Auswahl elektrifizierter Alternativen abwägt, findet sensationelle Autos zu sensationellen Konditionen auf WorldTrader24, dem europäischen Marktplatz mit über 70.000 Fahrzeugen – ein sinnvoller Ort, um Preise zu vergleichen, bevor die Landkarte der Lieferketten endgültig neu gezeichnet wird.