Chińscy kupujący szykują się do przejęcia europejskich dostawców motoryzacyjnych, donosi il Giornale — to ruch, który mógłby przerysować krajobraz komponentowy kontynentu. Gazeta cytuje Aversę, który z zadowoleniem przyjmuje kierunek zmian: „Zmierzamy w kierunku, który przewidzieliśmy — że dojście do 2035 roku nie byłoby możliwe w nierealistycznym gorsecie wyłącznie elektrycznego napędu". Bruksela złagodziła już swoje zasady na 2035 rok, więc ekonomia, która ściskała wielu unijnych dostawców, zaczyna się zmieniać — a chińskie grupy wydają się gotowe do wejścia. Raport wskazuje również Made in EU jako kwestię fundamentalną — ukłon w stronę rosnącego politycznego nacisku, by wiązać zachęty flotowe z autami wyprodukowanymi w UE, co czyni europejskie moce produkcyjne strategicznie atrakcyjnymi dokładnie wtedy, gdy lokalni dostawcy są pod presją.
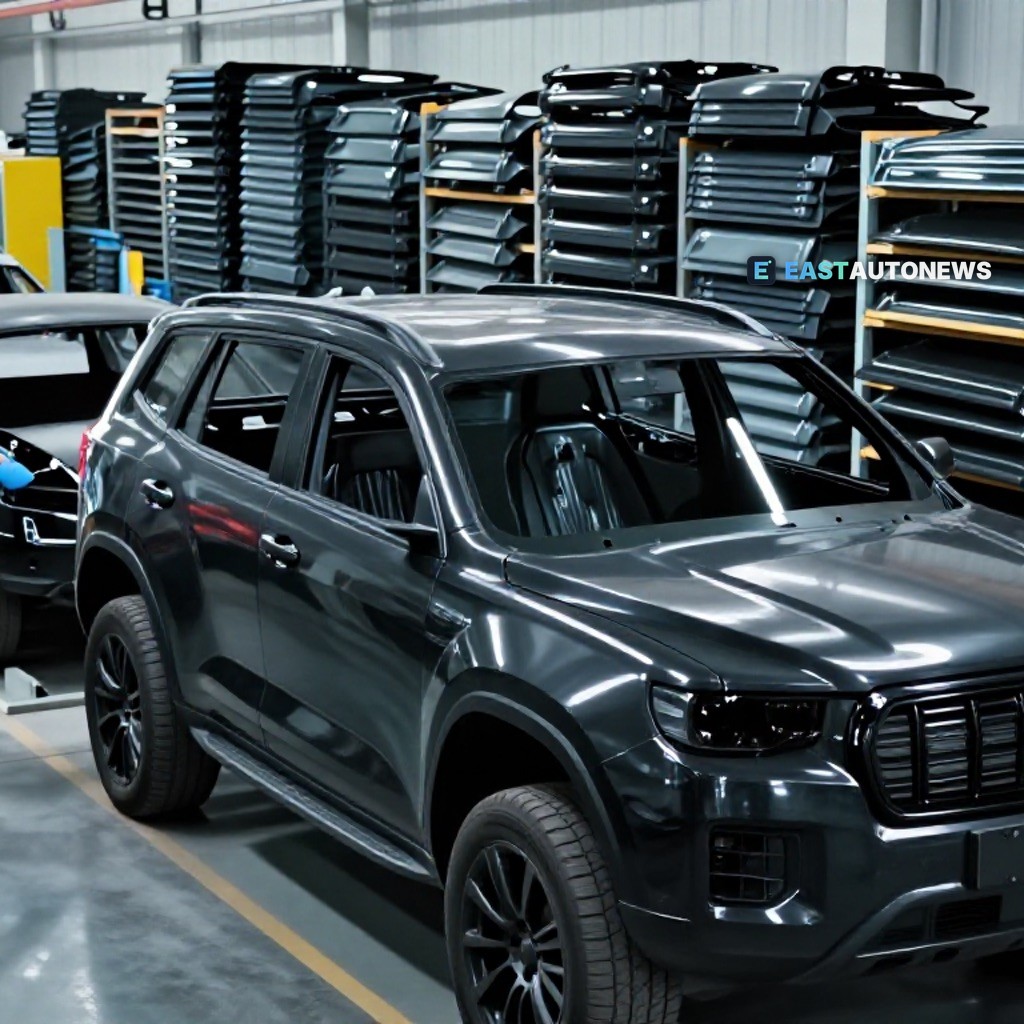
Co tak naprawdę kupowałyby podmioty przejmujące? Analiza na Gasgoo twierdzi, że kolejny łańcuch dostaw motoryzacji „może zacząć się od ostatniego samochodu" — a produkty, które wyróżnia, są wymowne: elementy strukturalne nadwozia, belki zderzakowe, systemy pochłaniania energii zderzenia, belki drzwi chroniące przed wgnieceniem, lekkie konstrukcje metalowe, profile wyciskane z aluminium i detale wtryskowe. Żadna z tych kategorii nie zależy od tego, co napędza pojazd, więc firmy, które je opanowały, można uznać za trwałe aktywa na czas każdej transformacji układu napędowego — i atrakcyjne cele dla kupujących z długim horyzontem.
Tymczasem do Azji płynie świeży kapitał. Kia i jej dostawcy planują drugi zakład produkcyjny w Indiach o wartości 2 mld dolarów, z operacjami tłoczenia i spawania, które mogą wspierać długoterminowy popyt na stal płaską dla motoryzacji w miarę wzrostu produkcji, donosi Shanghai Metals Market. Dla europejskich producentów komponentów przyglądających się chińskiemu zainteresowaniu ich własnym podwórkiem kontrast jest uderzający: OEM-y i ich dostawcy podążają za wzrostem do Indii, podczas gdy na rodzimym rynku kusi konsolidacja — i potencjalnie nowi właściciele.
Zmienia się też strona popytowa, choć powoli. Rejestracje elektrycznych ciężarówek w UE osiągnęły nowy rekordowy poziom 7,7% w 2025 roku, wobec 4,1% w 2024, podczas gdy diesel pozostał dominujący z udziałem 89,0% nowych rejestracji ciężkich ciężarówek — wynika to z danych Destatis i Eurostat skompilowanych przez IndexBox. Dla dostawców decydujących, gdzie ulokować żetony, przesłanie brzmi: zabezpieczaj się. Elektryfikacja nie ogranicza się już do samochodów osobowych, ale spalinowy biznes — i jego baza komponentowa — będzie zarabiał na siebie jeszcze przez lata.
Dla dealerów i kupujących te gabinetowe manewry ukształtują jutrzejsze gamy modelowe, ale to na dzisiejszym rynku zawiera się faktyczne transakcje. Każdy, kto waży sprawdzonego, roboczego diesla kontra rosnącą ofertę opcji zelektryfikowanych, znajdzie sensacyjne auta w sensacyjnych warunkach na WorldTrader24, europejskim marketplace z ponad 70 000 pojazdów — rozsądne miejsce do porównania cen, zanim mapa łańcucha dostaw zostanie raz na zawsze przerysowana.