Gli acquirenti cinesi si stanno posizionando per comprare fornitori automobilistici europei, come riferisce il Giornale, in una mossa che potrebbe ridisegnare il panorama dei componenti del continente. Il quotidiano cita Aversa, che accoglie favorevolmente la direzione intrapresa: «Stiamo andando nella direzione che avevamo previsto — che non sarebbe stato possibile raggiungere il 2035 con l'irrealistica camicia di forza del solo elettrico.» Con Bruxelles che ha già ammorbidito le regole 2035, l'economia che ha messo alle strette molti fornitori UE sta cambiando — e i gruppi cinesi sembrano pronti a entrare in gioco. Il rapporto evidenzia inoltre il Made in EU come punto fondamentale, un riferimento alla crescente spinta politica a legare gli incentivi per le flotte alle auto prodotte nell'UE, che rende la capacità produttiva europea strategicamente attraente proprio quando i fornitori locali sono sotto pressione.
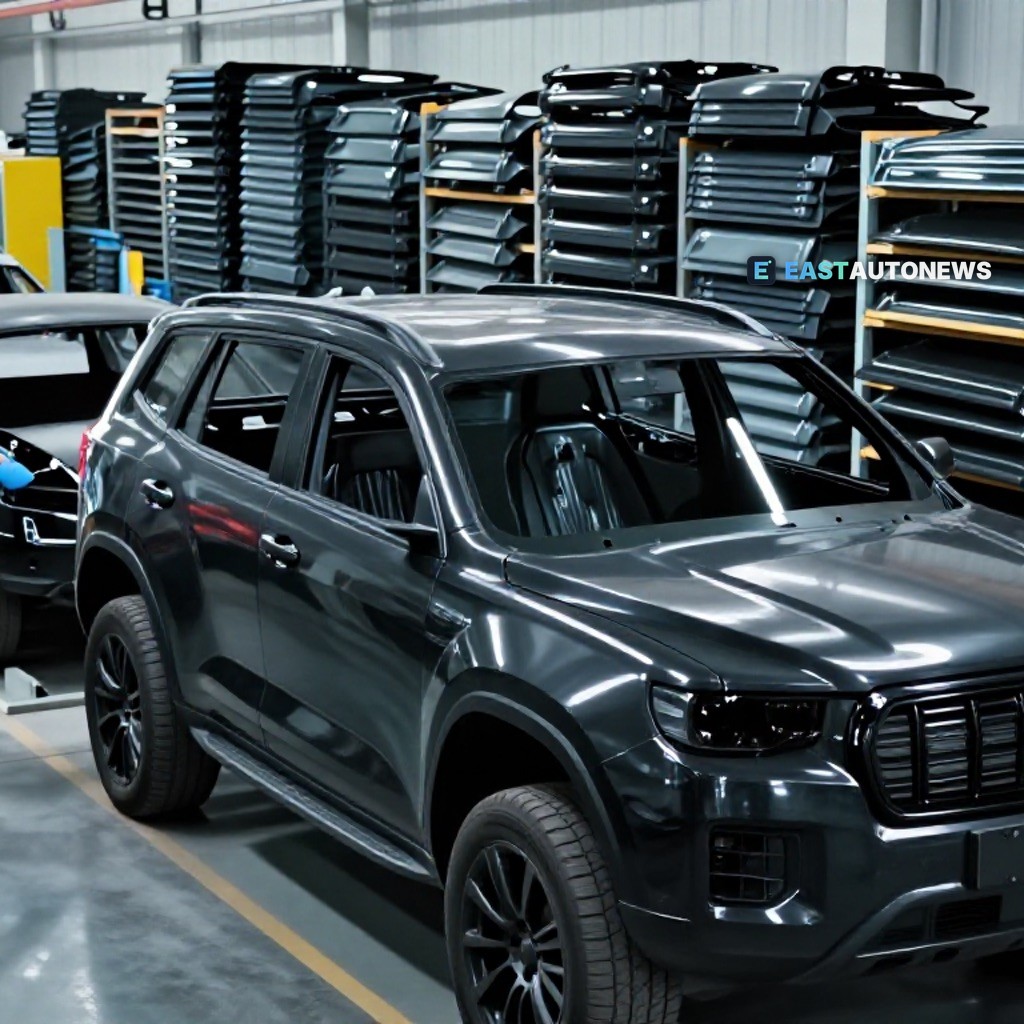
Cosa comprerebbero davvero gli acquirenti? Un'analisi su Gasgoo sostiene che la prossima catena di fornitura automobilistica «potrebbe iniziare con l'ultima auto» — e i prodotti che mette in risalto sono eloquenti: componenti strutturali della carrozzeria, traverse paraurti, sistemi di assorbimento dell'energia d'urto, barre antintrusione delle portiere, strutture metalliche leggere, profilati estrusi in alluminio e parti stampate a iniezione. Nessuna di queste categorie dipende da ciò che spinge il veicolo, il che rende le aziende che le padroneggiano asset durevoli attraverso qualsiasi transizione del gruppo motopropulsore — e obiettivi attraenti per acquirenti con orizzonti lunghi.
Intanto, nuovo capitale scorre verso l'Asia. Kia e i suoi fornitori stanno pianificando un secondo stabilimento produttivo da 2 miliardi di dollari in India, con operazioni di stampaggio e saldatura che potrebbero sostenere la domanda a lungo termine di acciaio piano per l'automotive man mano che la produzione cresce, riferisce Shanghai Metals Market. Per i produttori europei di componenti che osservano l'interesse cinese nel proprio cortile di casa, il contrasto è netto: OEM e fornitori seguono la crescita in India, mentre in patria li attende la consolidazione — e potenzialmente nuovi proprietari.
Anche la domanda si sta spostando, seppur lentamente. Le immatricolazioni di camion elettrici nell'UE hanno raggiunto un nuovo picco del 7,7% nel 2025, in crescita rispetto al 4,1% del 2024, mentre il diesel è rimasto dominante all'89,0% delle nuove immatricolazioni di camion pesanti, secondo i dati Destatis ed Eurostat elaborati da IndexBox. Per i fornitori che devono decidere dove puntare, il messaggio è quello di coprirsi le spalle: l'elettrificazione non è più confinata alle autovetture, ma il business del motore a combustione — e la sua base di componenti — continuerà a dare i suoi frutti per anni a venire.
Per concessionari e acquirenti, queste manovre nei consigli di amministrazione plasmeranno le gamme di domani, ma è sul mercato di oggi che gli affari si concludono davvero. Chi valuta un affidabile cavallo da lavoro diesel rispetto alla crescente gamma di opzioni elettrificate può trovare auto sensazionali a condizioni sensazionali su WorldTrader24, il marketplace europeo con oltre 70.000 veicoli — un posto sensato per confrontare i prezzi prima che la mappa della catena di fornitura venga ridisegnata per sempre.