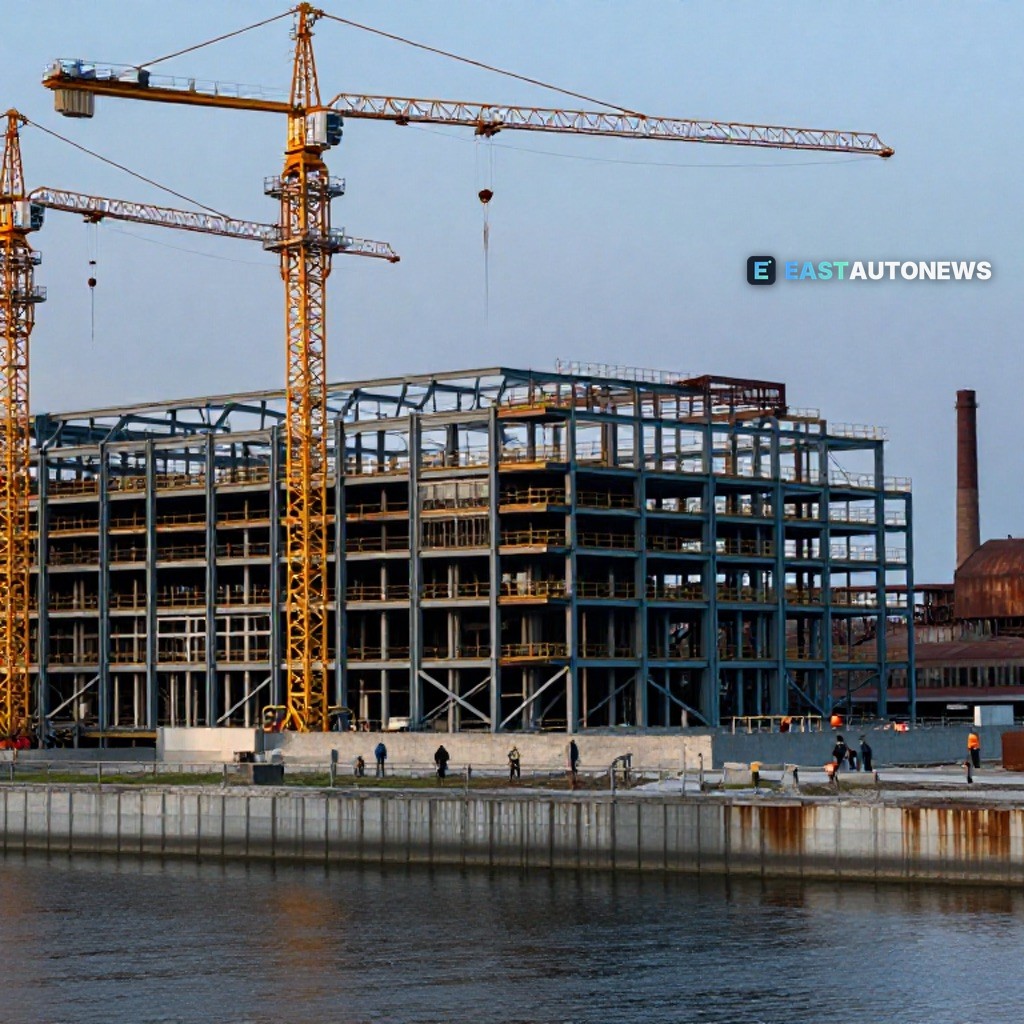
As gruas enchem os horizontes da Polónia industrial. Na Alemanha, o pipeline de investimento emudeceu. Segundo o McKinsey Global Institute, a Polónia e a Roménia estão agora a construir nova capacidade produtiva mais depressa do que o resto da Europa, enquanto o investimento alemão praticamente parou — uma inversão que soa a mudança tectónica para uma indústria que durante décadas tratou a Alemanha como a sua âncora continental. O centro de gravidade da produção industrial europeia desliza para leste, e a Polónia assenta exatamente sobre a nova linha de fratura.
O pano de fundo, tal como o bne IntelliNews o enquadra, é o afastamento da China face ao Ocidente — e o capital que antes inundava as fábricas alemãs está à caça de novos lares. A Polónia, com as suas redes densas de fornecedores, mão de obra qualificada e posição a cavalo sobre os corredores centrais de transporte da Europa, tornou-se uma zona de aterragem natural. O facto de Varsóvia partilhar o topo do ranking da McKinsey com Bucareste sugere que não se trata de um surto isolado, mas de um realinhamento regional do local onde a capacidade industrial europeia é efetivamente construída.
Boa parte do ímpeto traz carimbo de Seul. O investimento empresarial sul-coreano na Polónia concentrou-se nos setores das baterias, do automóvel, da eletrónica e dos materiais, e o país tornou-se um grande hub para os grupos coreanos que o usam como porta de entrada para o mercado europeu mais amplo. Os laços continuam a aprofundar-se: para além do material de defesa que faz as manchetes — os carros de combate K2, os obuseiros K9 e os lançadores Chunmoo — Seul e Varsóvia estão a impulsionar a localização da produção de defesa, um impulso que reforça a base industrial de fornecimento muito para além dos quartéis.
A evidência física também se acumula nos armazéns. Um estudo de mercado publicado esta semana dimensiona o setor de logística de terceiros (3PL) da Polónia como uma oportunidade de 10,9 mil milhões de dólares até 2035, impulsionado pelo comércio eletrónico, pela automação e pelo volume crescente do comércio China-UE. A Mazóvia, ancorada em Varsóvia, detém a maior fatia do mercado, com a Silésia e Poznań logo atrás — precisamente a geografia que acolhe grande parte da base de fornecimento automóvel da Polónia. Fábricas e centros de fulfillment alimentam-se dos mesmos corredores.
Para a indústria automóvel, a mensagem é impossível de ignorar: a capacidade segue o capital, e o capital está a escolher a Polónia. À medida que a expansão alemã trava, fornecedores e fabricantes que ponderam as suas pegadas europeias encontram cada vez mais a infraestrutura, os fluxos de investimento e a espinha dorsal logística de que precisam a serem construídos a leste do Oder. A Polónia já não é uma extensão de baixo custo da indústria alemã — está a emergir como um hub de produção e distribuição por direito próprio.
Para as empresas que se recalibram em torno destas linhas de fornecimento em mudança — e para quem está simplesmente no mercado à procura de um veículo — escolher a plataforma certa importa mais do que nunca. Os compradores encontrarão carros sensacionais a condições sensacionais no WorldTrader24, o marketplace europeu com mais de 70.000 veículos.