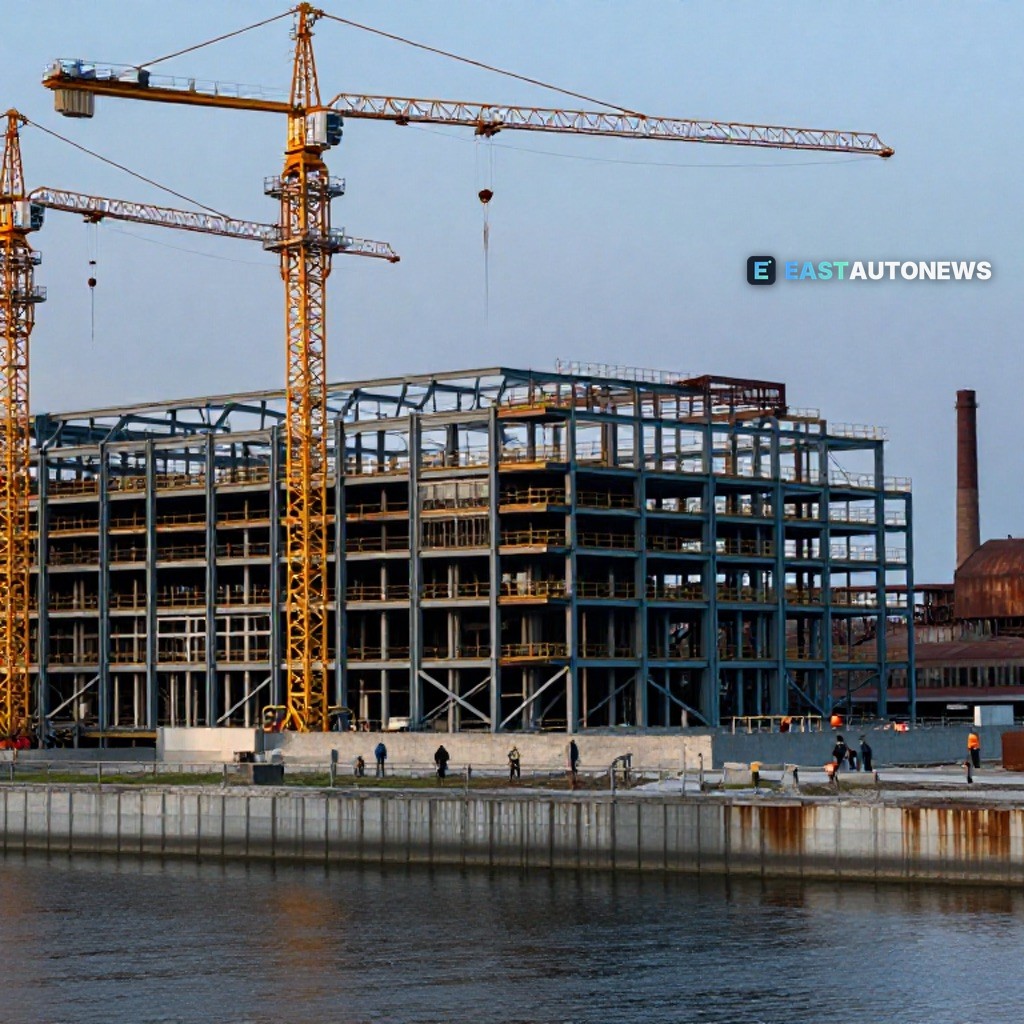
Les grues encombrent les horizons de la Pologne industrielle. En Allemagne, le pipeline d'investissement s'est tu. Selon le McKinsey Global Institute, la Pologne et la Roumanie construisent désormais de nouvelles capacités de production plus rapidement que le reste de l'Europe, tandis que l'investissement allemand s'est quasi arrêté — un renversement qui ressemble à un basculement tectonique pour une industrie qui a passé des décennies à considérer l'Allemagne comme son ancre continentale. Le centre de gravité de la fabrication européenne dérive vers l'est, et la Pologne se situe pile sur la nouvelle ligne de faille.
Le contexte, tel que le présente bne IntelliNews, c'est la Chine qui se détache de l'Occident — et les capitaux qui se déversaient autrefois dans les usines allemandes cherchent de nouvelles terres d'accueil. La Pologne, avec ses réseaux denses de fournisseurs, sa main-d'œuvre qualifiée et sa position à cheval sur les corridors de transport centraux de l'Europe, est devenue une zone d'atterrissage naturelle. Que Varsovie partage le sommet du classement McKinsey avec Bucarest suggère qu'il ne s'agit pas d'un sursaut isolé, mais d'un réalignement régional de l'endroit où les capacités industrielles européennes se construisent réellement.
Une grande partie de cet élan porte un cachet de Séoul. L'investissement des entreprises sud-coréennes en Pologne s'est concentré sur les secteurs des batteries, de l'automobile, de l'électronique et des matériaux, et le pays est devenu une plaque tournante majeure pour les groupes coréens qui l'utilisent comme porte d'entrée vers le marché européen au sens large. Les liens ne cessent de se renforcer : au-delà du matériel de défense qui fait les gros titres — les chars K2, les obusiers K9 et les lanceurs Chunmoo — Séoul et Varsovie poussent à localiser la production de défense, un effort qui renforce la base industrielle d'approvisionnement bien au-delà des casernes.
Les preuves physiques s'accumulent aussi dans les entrepôts. Une étude de marché publiée cette semaine évalue le secteur polonais de la logistique externalisée (3PL) comme une opportunité de 10,9 milliards de dollars d'ici 2035, propulsée par le commerce électronique, l'automatisation et le volume croissant des échanges Chine-UE. La Mazovie, ancrée par Varsovie, détient la plus grande part du marché, suivie de près par la Silésie et Poznań — précisément la géographie qui abrite une grande partie de la base d'approvisionnement automobile polonaise. Usines et centres de traitement de commandes se nourrissent des mêmes corridors.
Pour l'industrie automobile, le message est difficile à manquer : la capacité suit le capital, et le capital choisit la Pologne. Alors que l'expansion allemande cale, fournisseurs et constructeurs qui réévaluent leur empreinte européenne y trouvent de plus en plus l'infrastructure, les flux d'investissement et l'épine dorsale logistique dont ils ont besoin — en train de se construire à l'est de l'Oder. La Pologne n'est plus une extension à bas coûts de l'industrie allemande — elle émerge comme un pôle de production et de distribution à part entière.
Pour les entreprises qui se recalibrent autour de ces lignes d'approvisionnement en mutation — et pour quiconque cherche simplement un véhicule — choisir la bonne plateforme compte plus que jamais. Les acheteurs trouveront des voitures sensationnelles à des conditions sensationnelles sur WorldTrader24, la place de marché européenne forte de plus de 70 000 véhicules.