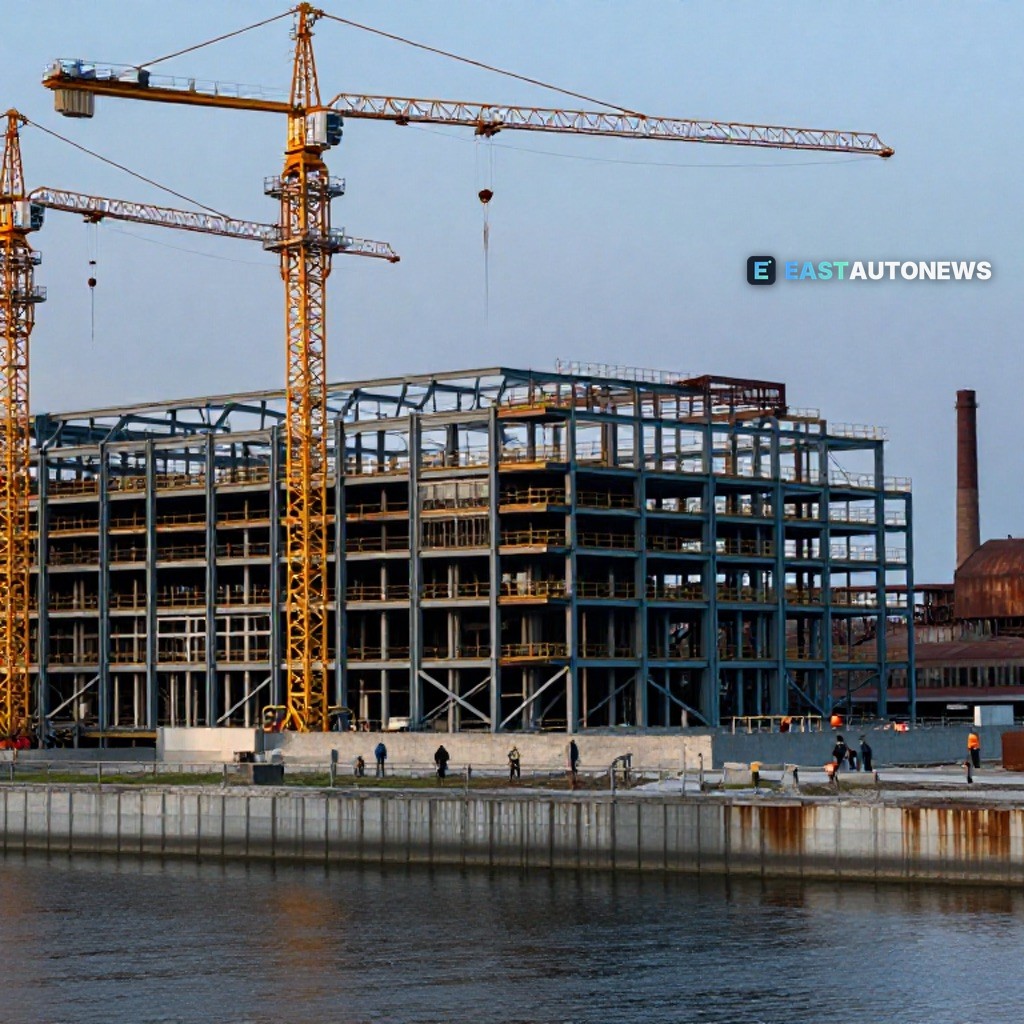
Las grúas abarrotan los horizontes de la Polonia industrial. En Alemania, el cauce de las inversiones ha enmudecido. Según el McKinsey Global Institute, Polonia y Rumania construyen ahora nueva capacidad productiva más rápido que el resto de Europa, mientras que la inversión alemana prácticamente se ha detenido — un giro que se antoja un desplazamiento tectónico para una industria que durante décadas trató a Alemania como su ancla continental. El centro de gravedad de la manufactura europea se desplaza hacia el este, y Polonia se sitúa justo sobre la nueva línea de falla.
El trasfondo, tal y como lo plantea bne IntelliNews, es que China se distancia de Occidente — y el capital que antes se vertía en las plantas alemanas busca nuevos hogares. Polonia, con sus densas redes de proveedores, su mano de obra cualificada y su posición sobre los corredores centrales de transporte de Europa, se ha convertido en una zona natural de aterrizaje. Que Varsovia comparta la cima del ranking de McKinsey con Bucarest sugiere que no se trata de un repunte aislado, sino de una realineación regional de dónde se construye de verdad la capacidad industrial europea.
Buena parte de este impulso lleva matasellos de Seúl. La inversión empresarial surcoreana en Polonia se ha concentrado en los sectores de baterías, automoción, electrónica y materiales, y el país se ha convertido en un gran centro para los grupos coreanos que lo usan como puerta de entrada al mercado europeo en sentido amplio. Los vínculos no dejan de profundizarse: más allá del armamento que copa los titulares — los carros de combate K2, los obuses K9 y los lanzadores Chunmoo —, Seúl y Varsovia impulsan la localización de la producción de defensa, un empeño que refuerza la base de suministro industrial mucho más allá de los cuarteles.
Las pruebas físicas también se acumulan en los almacenes. Un estudio de mercado publicado esta semana dimensiona el sector logístico de terceros (3PL) de Polonia como una oportunidad de 10.900 millones de dólares hasta 2035, impulsado por el comercio electrónico, la automatización y el creciente volumen del comercio entre China y la UE. Mazovia, con Varsovia como ancla, concentra la mayor cuota del mercado, seguida de cerca por Silesia y Poznań — precisamente la geografía que alberga buena parte de la base de suministro de la automoción polaca. Fábricas y centros de distribución se alimentan de los mismos corredores.
Para la industria de la automoción, el mensaje es difícil de ignorar: la capacidad sigue al capital, y el capital está eligiendo Polonia. Mientras la expansión alemana se estanca, proveedores y fabricantes que sopesan su huella europea encuentran cada vez más al este del Oder la infraestructura, los flujos de inversión y la columna vertebral logística que necesitan, ya en plena construcción. Polonia ya no es una extensión de bajo coste de la industria alemana — emerge como un centro de producción y distribución con pleno derecho propio.
Para las empresas que recalibran sus líneas de suministro en plena mutación — y para cualquiera que simplemente busque un vehículo —, elegir la plataforma adecuada importa más que nunca. Los compradores encontrarán coches sensacionales en condiciones sensacionales en WorldTrader24, el mercado europeo con más de 70.000 vehículos.