El mercado polaco de vehículos eléctricos ha tenido un otoño duro: los nuevos registros de VE cayeron un 23 por ciento en septiembre, y el número de VE usados anunciados en la plataforma Otomoto se situaba en 3.769 a finales de mes, un 13 por ciento menos interanual. Sin embargo, detrás de los sombríos titulares del mercado minorista, una historia muy diferente se está gestando silenciosamente en los aparcamientos de oficinas de todo el país. Un nuevo informe de PSNM, la Asociación de Nueva Movilidad, concluye que la electrificación de flotas corporativas aún está en sus primeras etapas — y que el mercado podría experimentar una transformación fundamental para 2035.
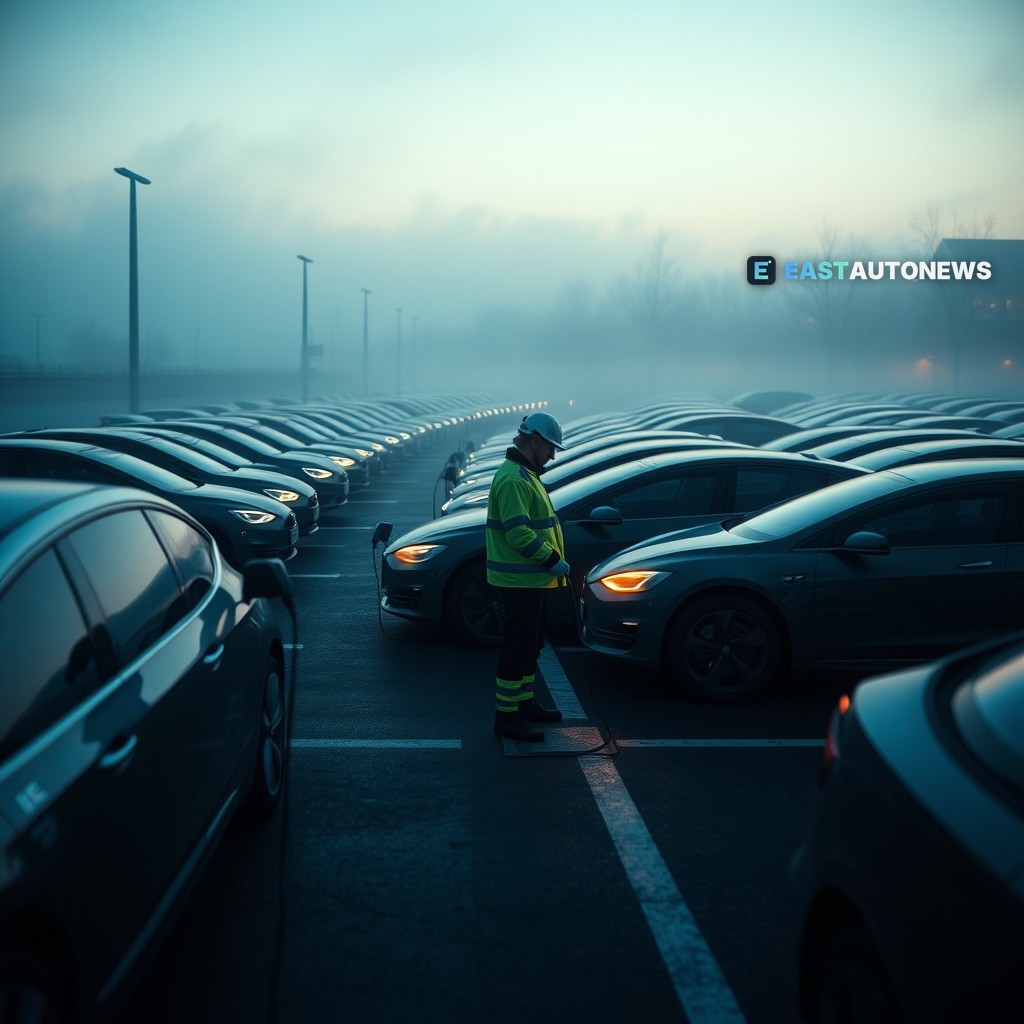
La economía del asunto, según argumenta PSNM, resulta silenciosamente convincente. Los trenes motrices eléctricos contienen muchos menos componentes que requieren mantenimiento, lo que recorta los costes de servicio a lo largo de la vida útil de los vehículos de flota con alto kilometraje. Aún más potente es la ecuación de la carga: los coches de empresa aparcados en la oficina pueden aprovechar electricidad más barata durante el horario laboral, convirtiendo las horas diurnas de inactividad en autonomía a bajo coste. La asociación espera que, en los próximos años, la combinación de estas ventajas siga fortaleciendo el argumento de inversión a favor de las flotas electrificadas.
El mercado de consumo, en cambio, sigue chocando con duros límites de infraestructura. Polonia contaba con 13.936 puntos de carga de acceso público, y los análisis a escala europea muestran que la densidad de carga en Europa Oriental y Meridional sigue muy por detrás de la de Europa Occidental y Septentrional. Para los compradores privados — sobre todo quienes viven en bloques de apartamentos sin un enchufe propio — esa brecha sigue siendo un freno decisivo para la adopción. En otras ciudades están respondiendo permitiendo que los residentes decidan dónde se instalan los cargadores de nivel 2 y priorizando las zonas con edificios de apartamentos, una señal reveladora de que el acceso, y no el apetito, es el factor limitante.
Las flotas pueden saltarse gran parte de ese problema. Una empresa con cargadores en sus instalaciones u oficinas no depende de la red pública para sus necesidades energéticas diarias, y el ejemplo de mercados que han clasificado la carga de VE como actividad liberalizada muestra lo rápido que puede extenderse la infraestructura una vez que se desbloquea la participación del sector privado. Para las empresas polacas, la carga propia parece menos una ventaja y más un activo estratégico — y con la demanda minorista floja, los primeros en moverse pueden verse por delante tanto de la curva de costes como de la competencia por el escaso stock de VE usados.
Que los departamentos de compras conviertan la visión de PSNM para 2035 en realidad dependerá de la rapidez con la que los proyectos piloto den paso a los pedidos a gran escala. Pero la dirección es clara: cada vez parece más probable que el próximo capítulo de la electromovilidad polaca lo escriban, no los compradores privados dubitativos, sino las empresas que les entregan las llaves.
Para los responsables de flotas que hacen números — o los conductores que observan hacia dónde se dirige el mercado — el vehículo adecuado al precio adecuado es donde empieza todo cálculo. Los lectores que buscan un vehículo pueden encontrar coches sensacionales en condiciones sensacionales en WorldTrader24, el mercado europeo con más de 70.000 vehículos.