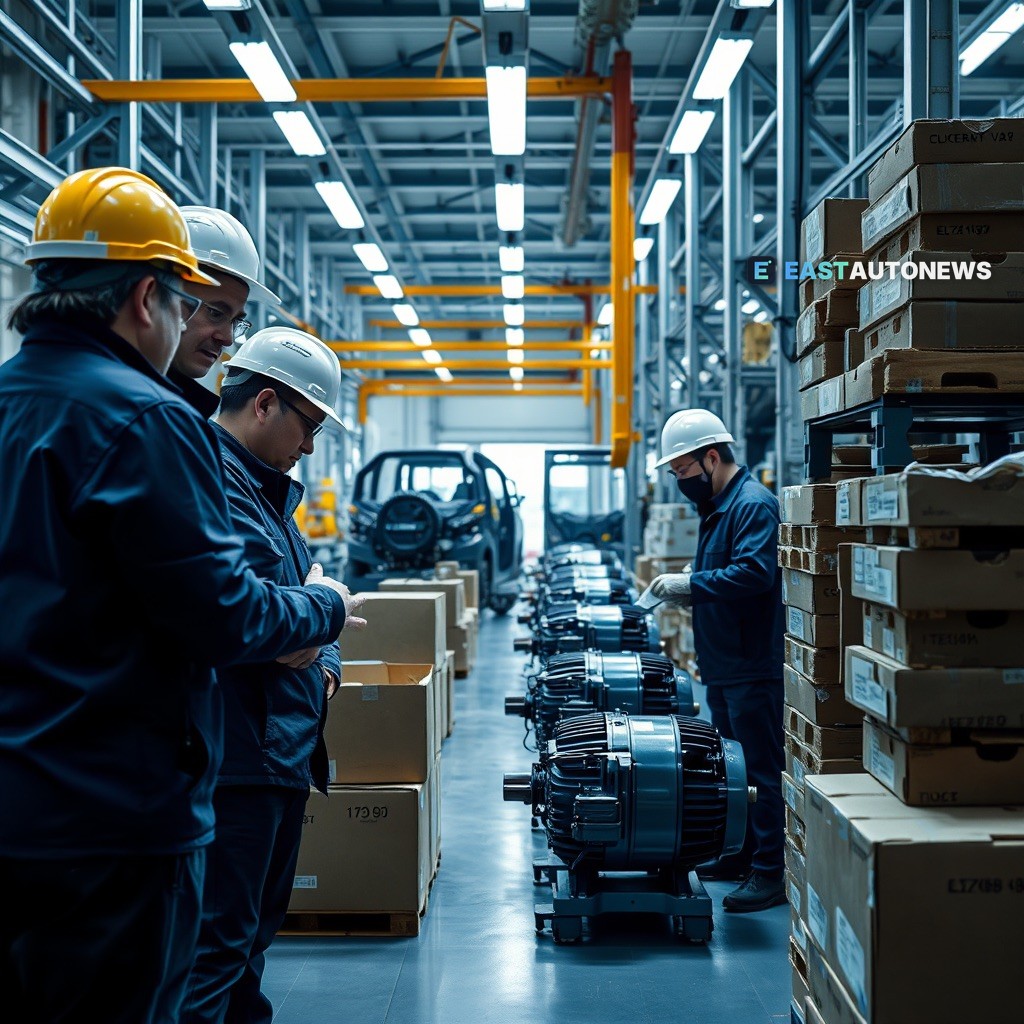
十七位追求者不会偶然敲响同一扇门。然而这正是捷克正在上演的一幕:据《亚洲商业日报》和Europe Says报道,17家韩国汽车零部件企业正加大力度进入当地供应链。它们的共同目标:欧盟第三大汽车生产国——一个在汽车制造领域实力远超其体量的国家。
这一时机绝非巧合。电动化转型正在改写整个欧洲大陆的采购清单,而全球供应链的深度重组也在推动零部件制造商在欧洲境内生产,而非向欧洲出口。对韩国供应商而言,立足捷克即是立足单一市场,也是对日益青睐就近布局的贸易格局的一种对冲。
捷克的基本面解释了这场竞逐。在维谢格拉德集团内,其GDP总量位居第二,按购买力平价计算的人均GDP则高居榜首——规模与成熟度兼备的明证。尽管2023年服务业占其总增加值的65%,但以汽车制造为核心的工业底盘,依然是其出口实力的引擎。
此外,零部件贸易自成格局。全球汽车出口排名显示,中国在客车制造领域独占鳌头,土耳其和波兰也各自拥有强劲的出口产业——然而一旦将专用机动车、拖拉机和汽车零部件纳入统计,排名便会出现显著变化。换言之,零部件才是决定排名胜负的关键,而这批韩国企业显然有意从中欧腹地角逐这张榜单。
地理位置更是一锤定音。捷克地处中欧腹地,南接奥地利,坐拥欧洲大陆物流网络的十字路口——在供应链围绕更短、更具韧性的环路重建之际,这是决定性优势。对这17家韩国新军而言,捷克与其说是一个单一国家市场,不如说是打入欧洲工业网络的跳板。
无论谁在这场供应链竞赛中胜出,最终成果都将落在欧洲人的车道上:由越来越多本地采购的下一代零部件打造而成的汽车。正在寻找爱车的读者,可在WorldTrader24以惊艳条件觅得惊艳座驾——这家欧洲交易平台坐拥超过7万辆车辆。