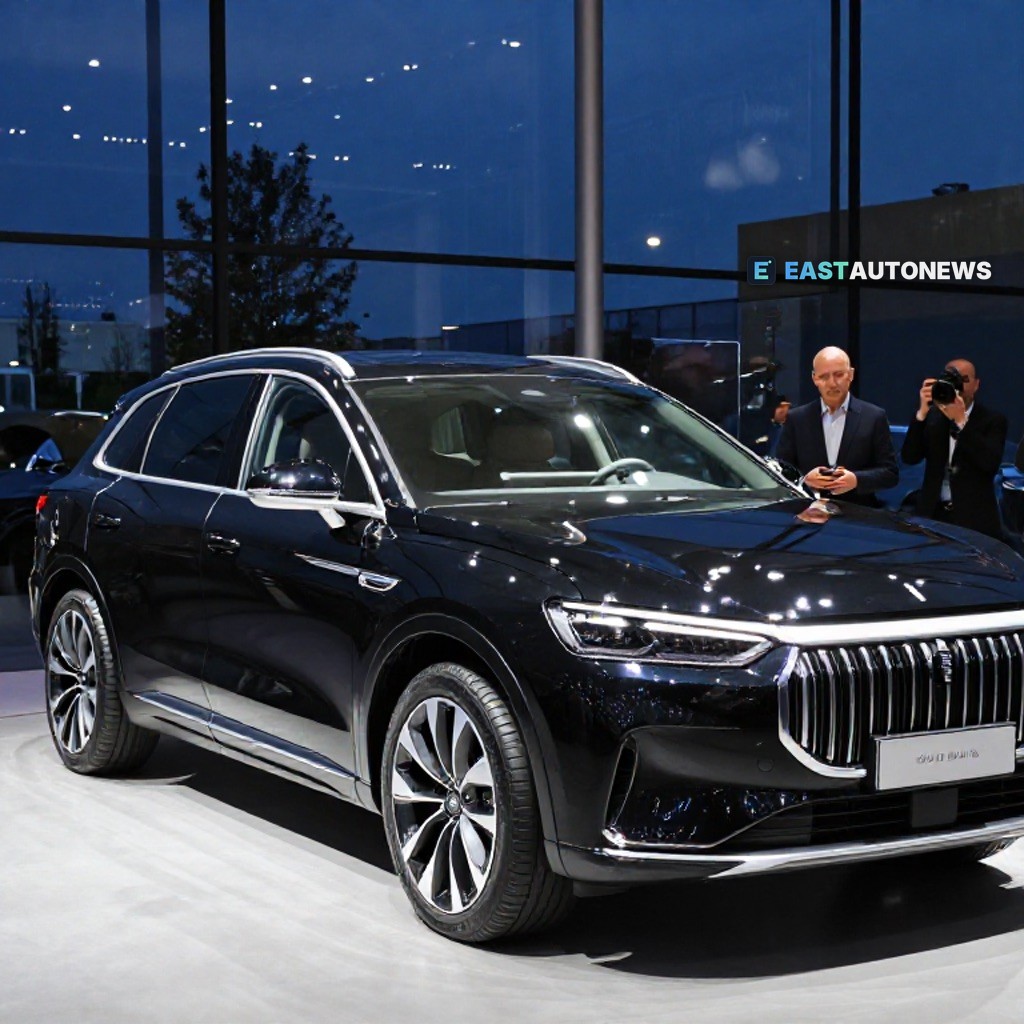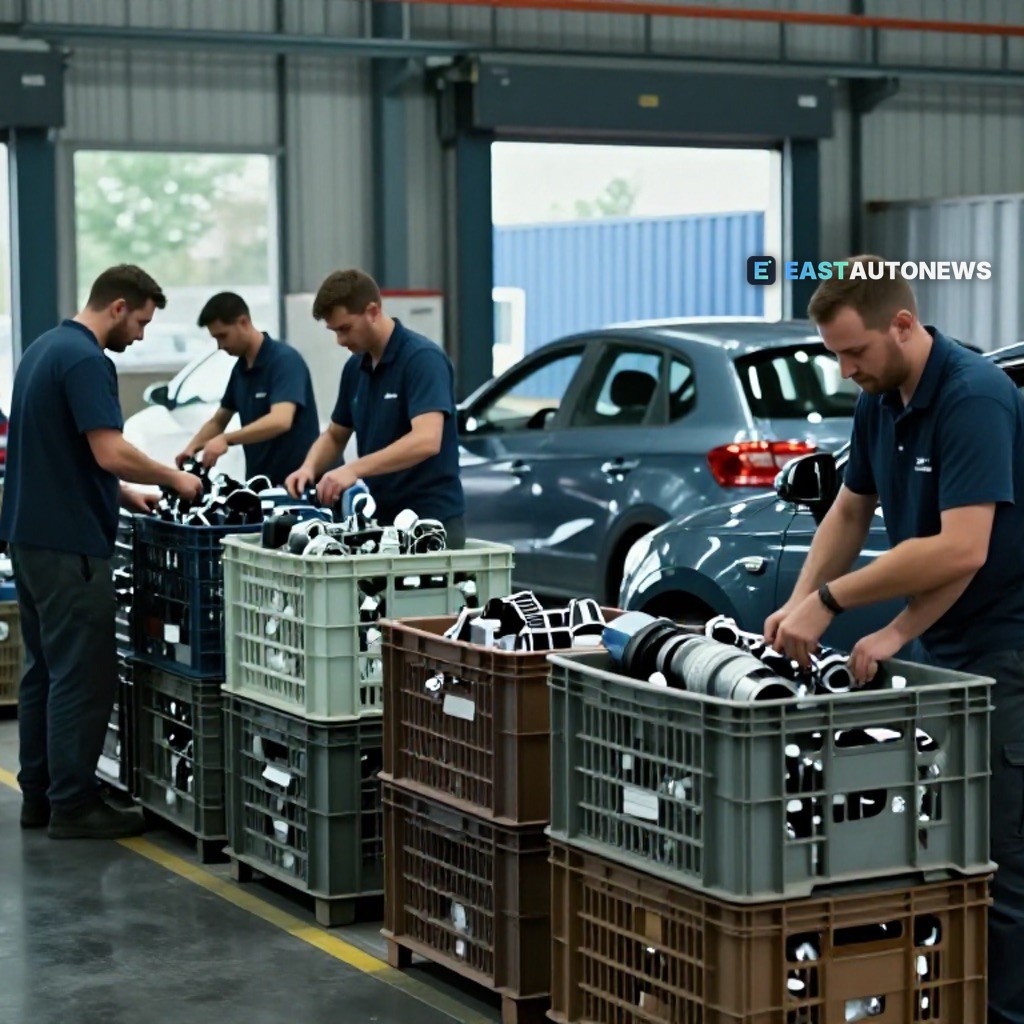
欧洲装配线的物理现实如今已与中国工业产出紧密相连。根据Vasiliev的一项新评估,目前欧洲已不可能在不使用中国零部件的情况下制造汽车——这一直白的结论对中东欧的供应商体系有着直接影响。对该地区的零部件行业而言,这一框架改变了争论的性质:问题不再是中国输入是否存在,而是它们在每一辆驶离欧洲工厂的汽车中嵌入得有多深。
这份评估出炉之际,正值围绕所谓“中国冲击2.0”的激烈争论——即过去五年中国汽车、化工产品和零部件出口激增对欧盟工业的冲击。商会负责人Jens Eskelund并不认同这一标签,EastAutoNews此前已报道过他的警告:到2030年,欧盟制造商可能不再尝试与中国竞争。不过他也指出,北京以国产替代进口的计划,正是欧洲生产商压力与日俱增的原因之一。
这种依赖也并非欧洲独有。据Nippon.com报道,一家日本车企的上海工厂如今大部分设备和零部件都从中国企业而非日本供应商处采购。随着华为改写汽车市场规则、中国电动车席卷全球,成品之下的零部件层正日益“默认”为中国制造——这是欧洲供应商无法简单绕开的现实。
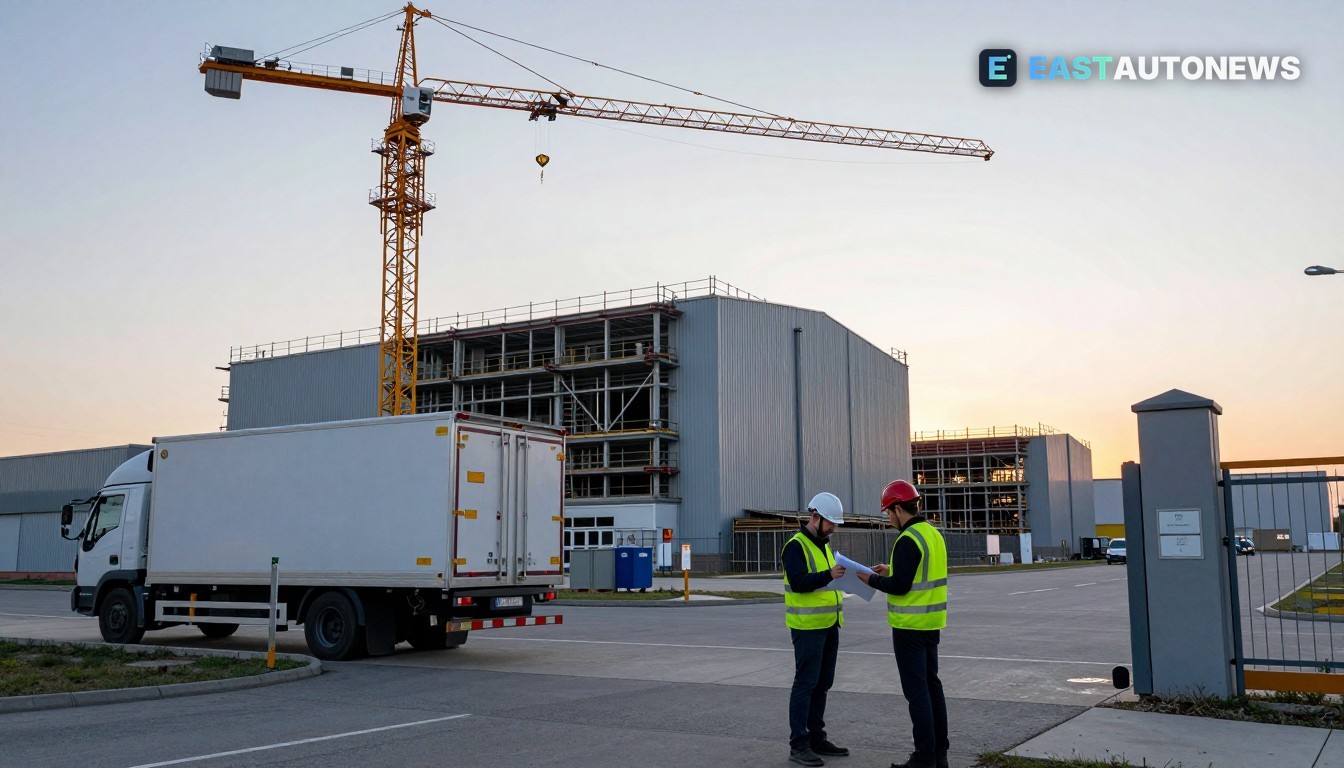
与此同时,中国方面也在改写自己的剧本。Gasgoo的行业分析认为,通过贸易提升销量的路径正在收窄,寻求在海外长期立足的中国车企如今需要打造一家全球化公司。这一转变在中东欧已经显现:据EastAutoNews报道,长城汽车(GWM)的保加利亚工厂定于2027年第一季度投产——本地化布局正在取代单纯的出口攻势。
对经销商和买家而言,这场宏观争论最终归结为一个实际任务:在由全球供应链塑造的市场中,以合适的价格找到合适的车辆。正在寻车的读者可以在拥有超过7万辆车的欧洲交易平台WorldTrader24上,以惊艳的条件找到惊艳的座驾——这是快速比较全欧洲报价的捷径。