在部分西欧成员国,电动车如今已占新车销量的30%以上;而在中东欧部分地区,这一数字仍徘徊在个位数。同样的立法、同样的单一市场——却是两种截然不同的现实。这一差距在捷克共和国体现得最为关键:这个国家的繁荣建立在汽车产业之上,从斯柯达位于姆拉达-博莱斯拉夫的大本营,到密集的供应商网络。正如政策平台Visegrad Insight提出的疑问:中东欧是否正面临“底特律时刻”?
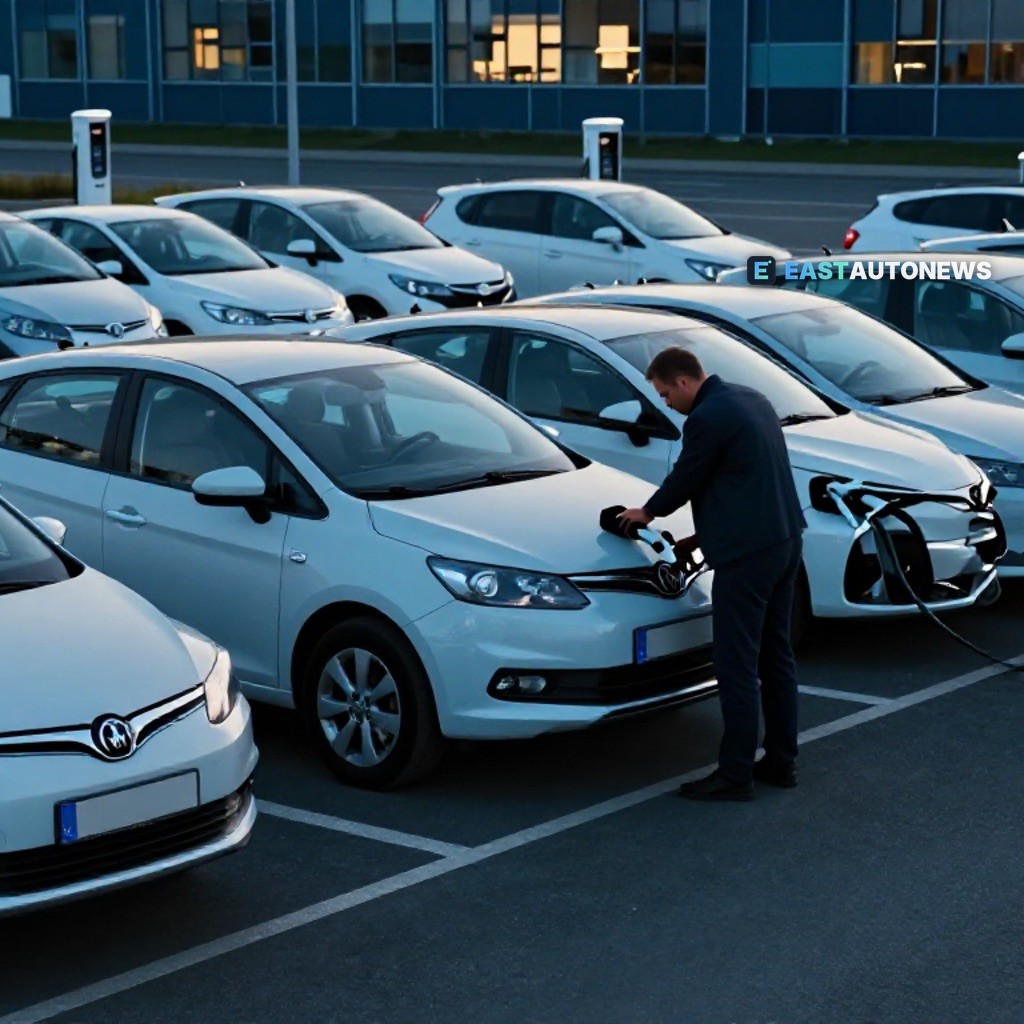
布鲁塞尔如今正在酝酿一个答案,而它直指公司停车场。本周,欧洲议会各委员会表态支持各国清洁车辆目标,同时支持对纳入企业车队的欧盟制造车辆提供激励。此举建立在欧盟委员会2025年12月提出的《企业清洁车辆条例》提案基础上,该提案作为其汽车产业一揽子计划的一部分公布——正如捷克商业媒体Kurzy.cz所概括的,该计划的明确雄心是“加速零排放和低排放车辆的普及”。
其逻辑十分直白:如果中东欧各地的私人买家转型速度不够快,那就瞄准批量购车的企业。各国清洁车辆目标将赋予捷克等成员国自己的衡量标尺,而非一刀切的配额——这是对“双速现实”的直接回应。对捷克企业而言,从租赁公司到配送运营商,委员会会议厅传出的信息是:下一轮车队更新周期将对照这些目标来衡量,而不仅仅对照燃油价格。而“欧盟制造”激励则是一项刻意的产业政策“胡萝卜”:选择欧洲制造车辆的电动化企业将获得奖励——这对从捷克工厂下线的汽车而言可能是重大利好。
委员会周还向行业释放了更多信号。立法者还提议简化欧盟汽车法规,并为小型电动车提供全新激励——这一细分市场恰好契合挤满捷克城市的城市配送与服务车队。与此同时,立法者还将对使用欧洲低碳钢铁给予排放合规积分,明确旨在通过创造对更绿色材料的需求来支持欧洲大陆的钢铁产业——这一条款对中东欧各工业区具有直接影响。
其利害关系远超采购时间表。Visegrad Insight将该地区的电动化滞后与即将展开的欧盟下一个长期预算谈判联系起来,追问中东欧的汽车核心区能否获得避免底特律式螺旋衰退所需的支持。捷克共和国的新电动车销量远更接近该地区的个位数区间,而非30%俱乐部,已成为同一立法落地不均的典型案例。如果清洁车队法规奏效,个位数时代可能迅速终结——公司用车的更换遵循周期,而非一时兴起。如果它陷入停滞,“底特律之问”只会愈发响亮。
纵然政策风云变幻,电动化转型最终仍取决于购买那一刻——无论是在车队经理的电子表格上,还是在家庭的私家车道上。正在寻找车辆(无论电动与否)的读者,可在WorldTrader24以惊人的条件淘到惊艳好车——这是欧洲拥有超过7万辆车的交易平台。