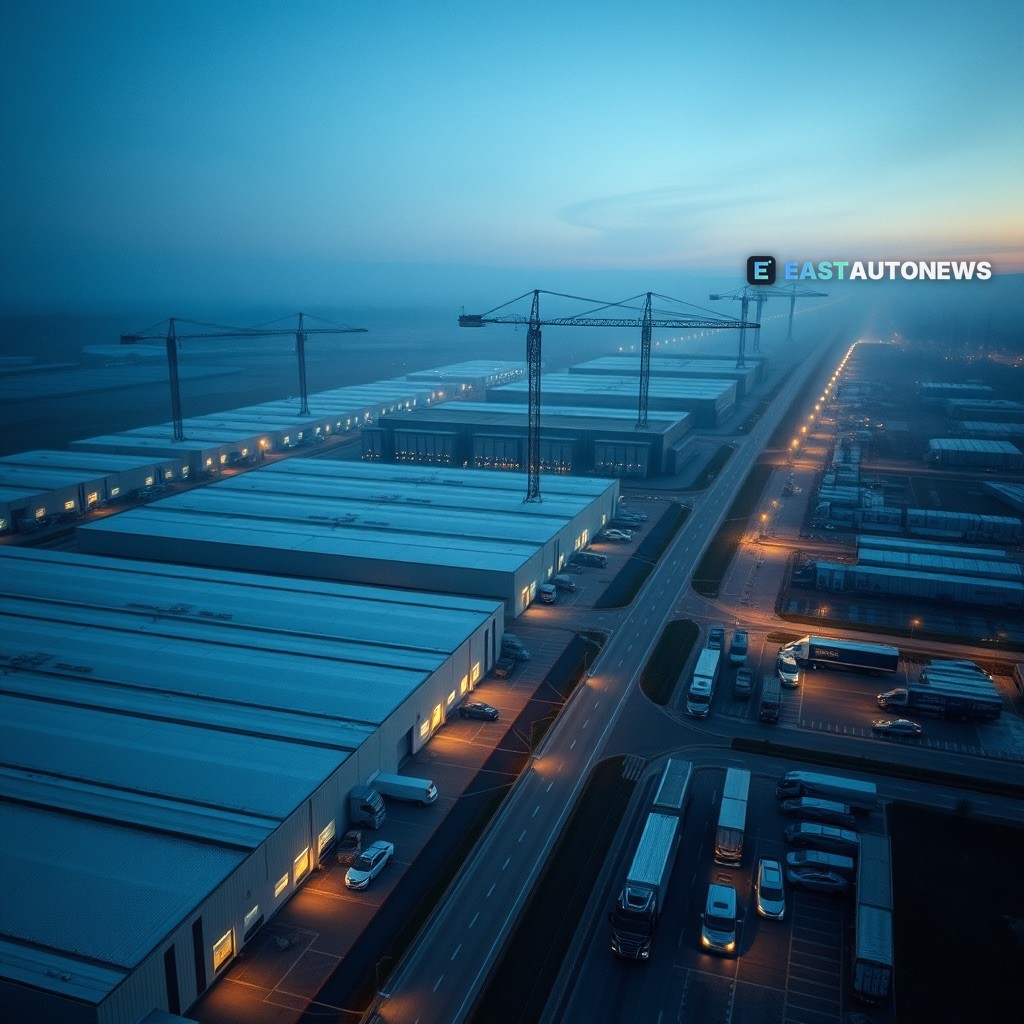
工业与物流地产集团CTP报告,前九个月租金收入增长12.5%,达6.32亿欧元,同期租赁面积创纪录地达到194万平方米。该公司在捷克、罗马尼亚、匈牙利和斯洛伐克的平均市场份额为28.3%,并自称是这四个市场上最大的工业与物流地产所有者及开发商。对汽车行业而言,这些数字不仅仅是一个地产故事——它们勾勒出一个不断增长的制造业基础的实体足迹。
这一足迹在捷克尤为深厚,该国工业占经济的比重高于欧盟普遍水平。汽车与机械、金属制品和电气设备并列,是该国主要的制造业之一。斯柯达汽车在捷克的供应商网络——由捷克本土和外国制造商混合组成——展示了汽车制造如何支撑着全国对工厂、仓库和物流空间的需求。
这一扩张正值严峻的竞争背景。在低成本中国进口车的压力下,大众、Stellantis和雷诺已向布鲁塞尔求助,与此同时各方正在就本地制造业激励措施进行谈判。正如一位市场观察人士所言:“中国车企在国内外抢占的市场份额太多,令投资者无法看清底线在哪里。”近期财报让欧洲汽车股获得些许喘息,但来自中国的压力仍在持续重塑该行业。
对中东欧而言,这种压力也可能转化为机遇。如果布鲁塞尔就欧洲境内制造业激励措施达成一致,该地区将以强劲的基本面参与这场讨论:密集的供应商网络、以工业为主的经济结构,以及——正如CTP创纪录的租赁量所示——能够大规模交付空间的开发商。仅九个月就签约194万平方米,表明企业正以创纪录的速度在该地区承租空间。
对区域汽车贸易而言,这种工业深度体现在供应端。汽车制造业是捷克最大的制造行业之一,供应链横跨本土与国际企业,该地区生产的汽车是欧洲经销商库存的主力——也是经销商与买家比较价格和配置的在线市场的主力。
买家可以通过在下单前比较报价,将这种广度转化为优势。正在寻找车辆的读者可以在WorldTrader24找到超值好车与超值条件——这是拥有超过7万辆车的欧洲市场平台,该地区生产核心地带的车型与数千条其他车源并列展示。在那里进行结构化的价格比较,便可看出中东欧制造业对消费者而言已变得多么具有竞争力。