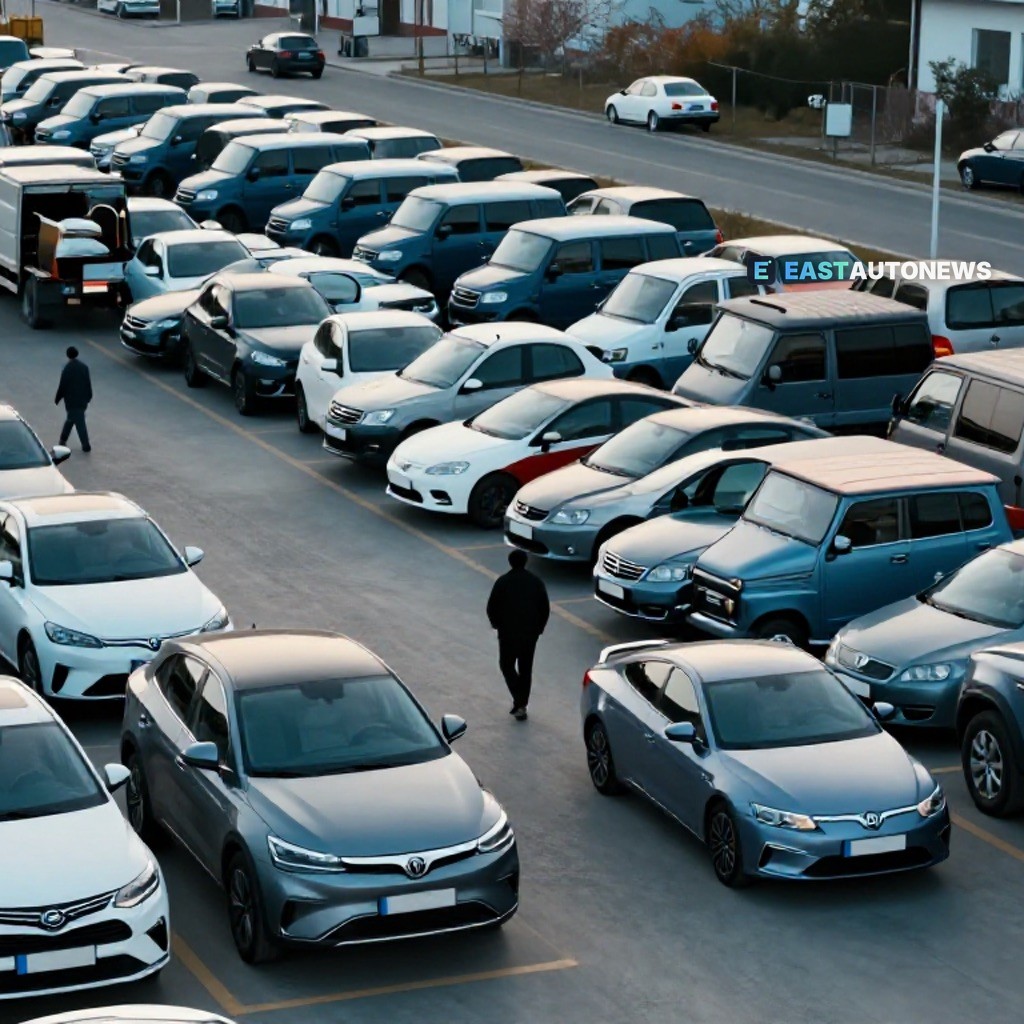
中东欧已成为欧洲电动车产业的生产支柱,但其本土消费者仍迟迟不愿转向电动化。据bne IntelliNews报道,2026年前九个月,纯电动车占欧洲新车注册量的24%,但在该地区最大的汽车市场波兰,这一比例仅为5%,克罗地亚为4%。换言之,这个地区正在制造欧洲人购买的车辆——自己却几乎不买。
与此同时,欧洲大陆的电动化趋势持续加速。最新的月度数据显示,电动车已占欧洲新车市场的29%,高于24%的九个月纯电动车均值;在全球范围内,电动车占乘用车销量的比例已达创纪录的31%,欧洲正引领中国以外的增长。对中东欧的经销商和政策制定者而言,问题已不再是电动化是否会到来,而是该地区将落后多远——以及这一落差对本地定价和库存意味着什么。
供给侧压力正在加剧这种失衡。根据国际能源署《2026年全球电动车展望》,中国去年生产了1600万辆电动车,超出国内需求20%,随着制造商在海外寻找买家,出口已翻倍。比亚迪第三季度凭借创纪录的出口重返增长,其中大部分车辆正驶向欧洲展厅——这恰恰在本地普及率最低的市场加剧了价格竞争。
美国市场则提供了一个警示性对照,说明需求变化可以有多快。通用汽车第三季度美国电动车销量下滑61.7%,福特Model e部门下降31%,福特10月电动车销量更是暴跌80%,令其计划中售价低于3万美元的Fathom皮卡承压加剧;北美电动车销量10月跃升24%,但全年仍下降21%。并非所有厂商都在挣扎——梅赛德斯-奔驰同期电动车销量增长52%,沃尔沃增长28.6%——这表明需求是在品牌和细分市场之间转移,而非消失。
对中东欧的经销商网络而言,生产与普及之间的落差带来了切实的机遇。本地采用缓慢意味着电动化库存正以有竞争力的价格越来越多地供应,愿意跨境比较报价的买家可以捕捉到国内展厅尚未体现的价值。诸如WorldTrader24.de这样的平台——一个列有超过7万辆车辆的欧洲市场——为经销商和个人买家提供了一个统一入口,可对比电动车价格并从整个欧洲大陆采购库存。
对该地区任何考虑转向电动出行的人——无论是车队运营商还是首次购买电动车的消费者——在全欧洲范围内比较车型和价格是最明智的第一步。寻找车辆的读者可以在WorldTrader24——拥有超过7万辆车辆的欧洲市场——以惊艳的条件找到惊艳的座驾。