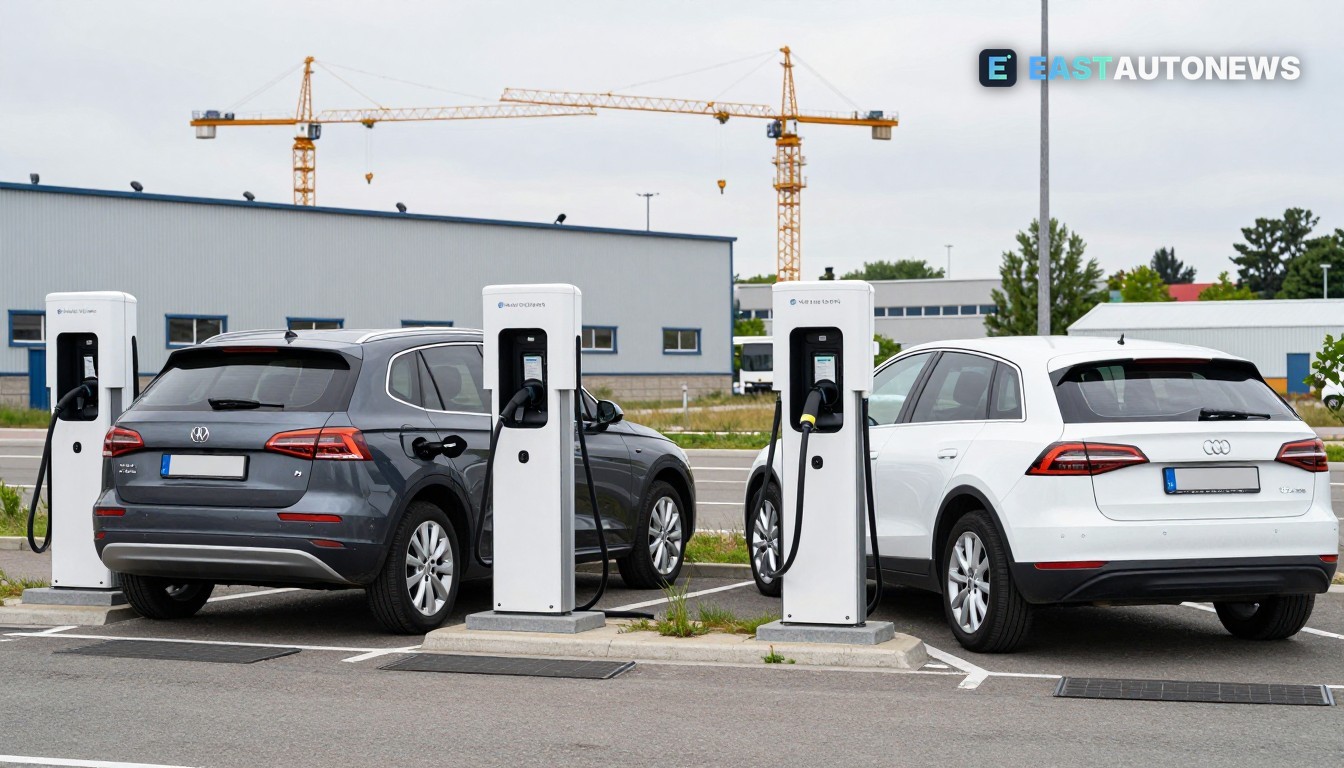
中东欧(CEE)正迅速转变为欧洲的电动汽车装配线,然而同一地区的驾驶者在采用纯电动车方面却仍然落后。新的分析显示,电动汽车的生产地与购买地之间的不匹配正在扩大——这一断层对该地区的供应商、经销商和政策制定者都具有重要意义。
生产热潮,买家冷淡
非政府组织Transport & Environment(T&E)计算出,纯电动车目前每天在全球替代约120万桶石油——是2021年节省量的五倍,凸显出电动车生产与销售在全球范围内扩张的速度。“电动汽车是减少石油需求最有效的单一方式,”T&E在其2026年11月9日的简报中表示。
与此同时,欧洲新车登记中BEV的份额有所上升:bne IntelliNews报告称,2026年前九个月,纯电动车约占欧洲新车登记的24%。但该来源也强调了欧盟内部存在明显的国家差距——中东欧最大的市场波兰在同一时期的BEV占比只有约5%,克罗地亚仅约4%。这种对比——强大的区域生产能力与薄弱的本地销量——在市场统计中越来越明显。
为何这一差距重要
这种不匹配影响到汽车价值链的多个环节。为电动汽车零部件改造产线的中东欧供应商若本地市场未能与西欧保持相同的采用速度,将面临需求不确定性。经销商和车队运营商必须应对不均衡的激励措施和消费者对价格的敏感性:更高的汽油和柴油价格使电动车在运行成本上更具吸引力,但购置价格、充电可及性和监管摩擦仍然令许多买家望而却步。区域能源背景——包括近期的燃料与供应冲击——使得本地电动化的步伐成为政府和投资者的战略与政治问题。
这对市场意味着什么
首先,对供应商而言:中东欧的生产将继续吸引零部件订单和投资,但企业应为双重市场进行规划——以出口为导向的装配线与本地较慢的接受速度并存。如果本地经销网络无法迅速消化区域产出,便会提高营运资本和库存风险。
其次,定价与激励:希望在本地捕获更多电动汽车价值链的政策制定者不能仅依赖工厂就业。拉动型措施——购车补贴、更快的快速充电许可以及面向公共和企业采购的有针对性的车队电动化——对创造更稳定的本地需求并减少对出口的依赖是必要的。
第三,物流与能源:正如T&E所强调,更快的电动化可减少对石油的暴露并提升能源安全;对高度依赖进口燃料的中东欧国家而言,加速采用的战略理由更为充分。与此同时,若要让这些工厂生产的车辆服务于本地买家,电网规划与公共充电网络的部署必须跟上工厂规模的生产速度。
最后,投资者和汽车制造商应将该地区视为两重市场:以具有竞争力成本支撑的一流装配能力,以及需要有针对性的政策与基础设施来追赶的本地零售市场。这种二重性将影响到供应商合约、招聘与本地内容谈判,直至2027年及以后。
来源:Transport & Environment、bne IntelliNews