无论里加的权力走廊里发生什么——政府很可能更迭——这个共和国的工厂车间早已给出了自己的裁决。根据中央统计局发布的按不变价格计算、经日历调整的数据,2026年9月拉脱维亚工业产出较上年同期增长2.6%。对于一个深度嵌入欧洲供应链的小型经济体而言,这是一次悄然而意味深长的加速。
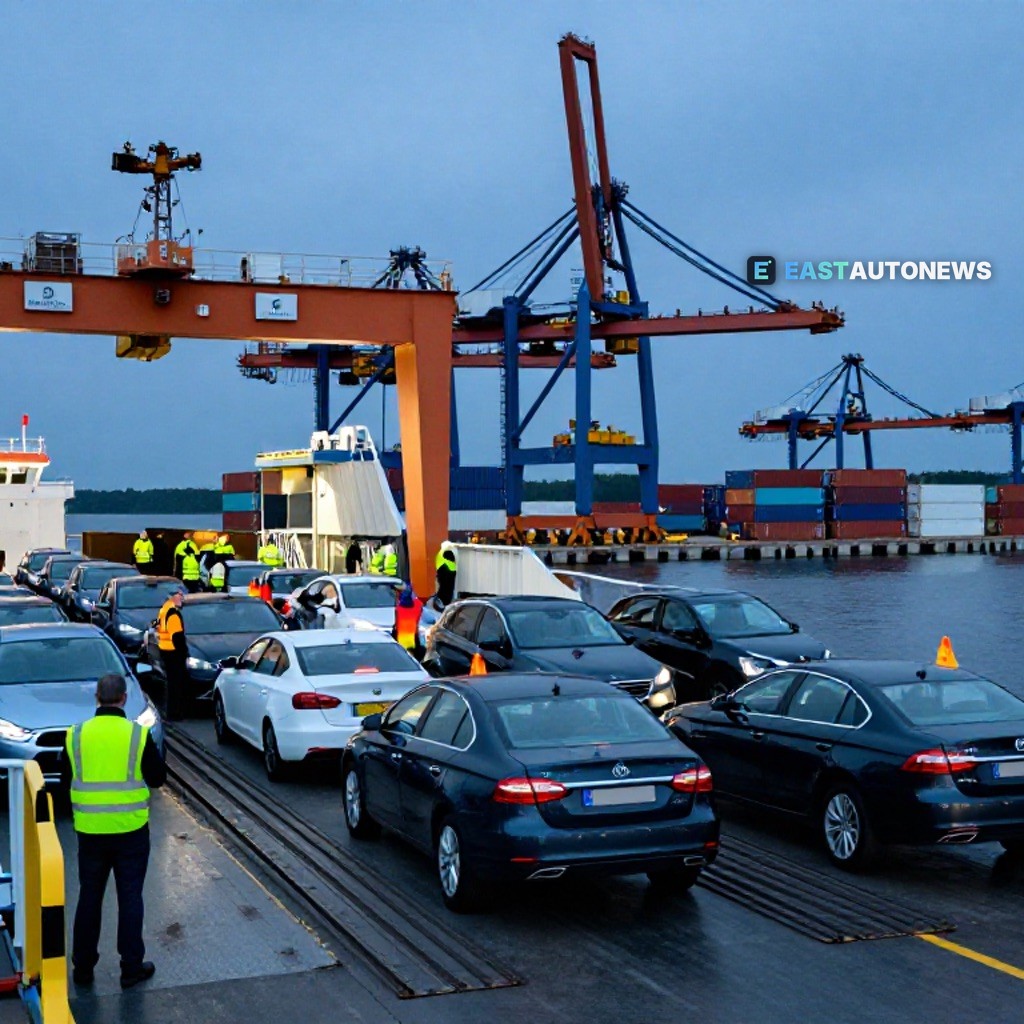
顺风之势助了一臂之力。根据标普全球(S&P Global)的欧洲行业PMI,10月欧洲汽车及零部件行业创下2021年6月以来最快的产出增速——为五年多来最强劲的读数。接入北欧和德国生产网络的拉脱维亚零部件制造商、工具车间和物流运营商正随这股浪潮前行,而9月的数据表明,这个国家正在乘浪而上,而非在岸边观望。
然而,政治却在朝相反方向拉扯。周一,爱沙尼亚、拉脱维亚、立陶宛和波兰向欧盟委员会递交联合声明,呼吁终止17个欧盟成员国与中国缔结的投资保护协定。这是波罗的海三国与华沙刻意划下的强硬路线——意图在中国投资者攀登价值链的当口,抽走他们在欧洲脚下铺就的法律安全网。
《欧洲真理报》(European Pravda)本周捕捉到了另一种声音:该国政府或许会变,但企业界一直在寻找新市场,并将继续寻找。该报对中国企业扩张的统计——约73亿欧元投资、37家大型企业、逾4万个就业岗位——如今包含一个引人注目的“挡位切换”:继铜等原材料之后,中国资本正进军一家汽车零部件工厂。条约可以在布鲁塞尔被撕毁,但价值链的攀升及其带来的竞争,是拉脱维亚供应商不容忽视的信号。
利润率的逻辑解释了这场争夺战。在零部件行业,批发正日益成为利润所在:Mighty Auto Parts自2020年以来已新增23家经销商特许经营店,并且还想要更多。经销商们认为,拥有一家批发零部件业务就能锁定利润——尽管启动成本超过50万美元,且开放市场正在萎缩。这一教训远远超出了其本土市场的范围。在拉脱维亚这样一个小型且正在整合的经济体中,锁定零部件分销和细分利基市场的竞赛已然打响——而窗口期比增长数字所显示的更窄。
纵有宏观经济曲线与条约之争,这个行业最终仍取决于买家实际选择的车辆。正在寻觅下一辆车的读者——从经济实惠的城市代步车到重型运输车——都可以在拥有逾7万辆车辆的欧洲交易平台WorldTrader24上,以惊艳的条件觅得惊艳好车。