Çinli tedarikçiler ve OEM’ler, üretim ve tedarikçi ağlarını Orta ve Doğu Avrupa genelinde hızla genişletiyor; bu değişim bölgenin otomotiv tedarik haritasını şimdiden yeniden şekillendiriyor ve Avrupa politika yapıcılarının dikkatini çekiyor. Bu eğilim, CEE bölgesinde elektrikli araç tedarik zinciri genelinde artan Çin yatırımlarını belgeleyen bu hafta geniş şekilde dolaşıma giren bir analizde ortaya kondu.
Dayanak: ölçek ve son hamleler
Eurostat ticaret verileri daha geniş ekonomik arka planı vurguluyor: 2025’te AB, Çin’den 559,4 milyar € tutarında mal ithal ederken 199,6 milyar € ihracat yaptı; bu da yaklaşık 360 milyar €’luk bir mal ticaret açığına işaret ediyor. Bu akımlar, neden basit sınırlar ötesi ticaretten ziyade yatırımın Çinli sanayi grupları için gittikçe daha cazip bir yol haline geldiğini açıklamaya yardımcı oluyor.
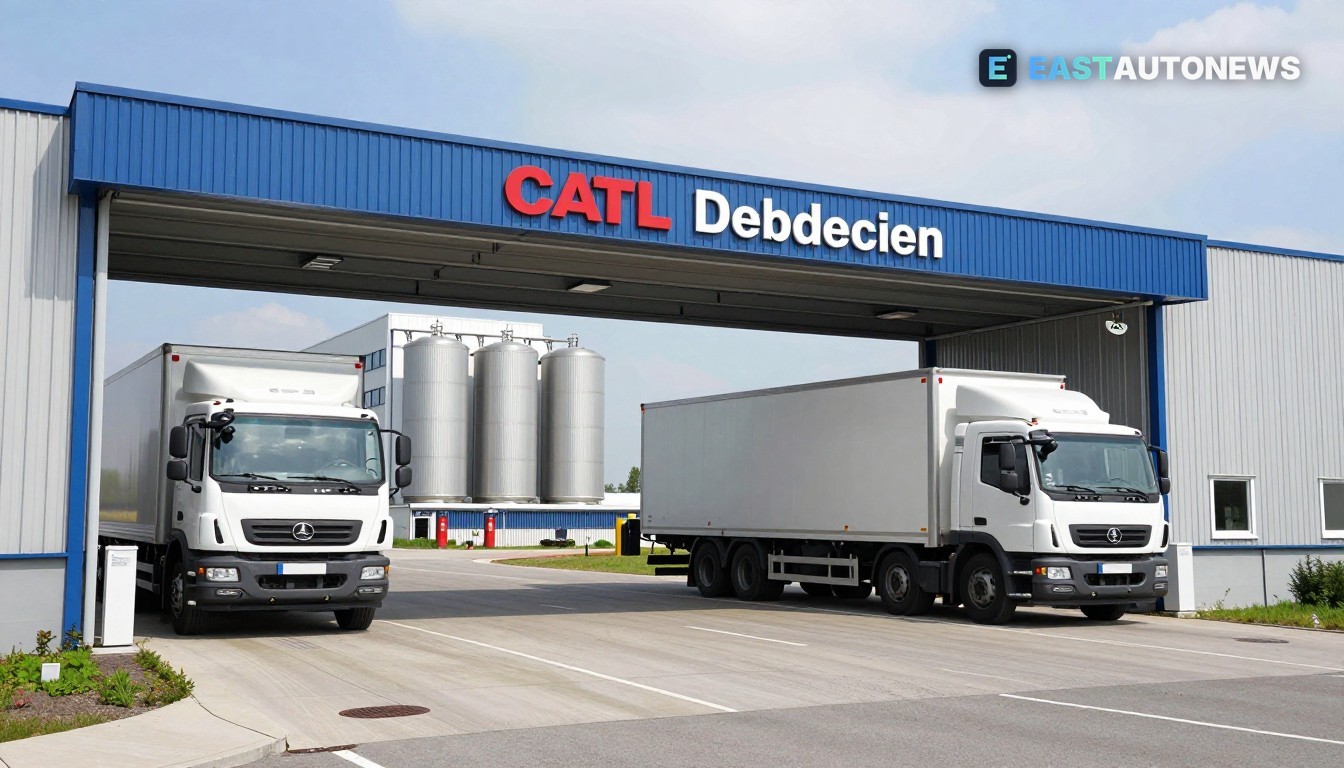
Sahada, başlıca projeler duyurudan üretim testine geçti. Çin’in en büyük batarya üreticisi CATL, yeni Debrecen hücre tesisindeki ilk iki hattında deneme hücre üretimine 22 Eylül 2026’da başladı — büyük ölçeğe ulaşacak şekilde tasarlanmış ve Avrupa otomobil üreticilerine yerel tedarik sağlamayı hedefleyen bir saha. Ayrı olarak, BYD’nin Macaristan’daki Szeged binek otomobil fabrikasının 2026 başlarında deneme aşamalarına girdiği bildirilmiş ve yönetim, önceki hedeflerden kaymalar olsa da 2026’nın dördüncü çeyreğini hedefleyen tam seri üretimi işaret etmişti.
11 Kasım 2026’da yayımlanan Reuters analizi, bu hamlelerin bireysel projelerden daha fazlası olduğunu öne sürüyor: bunlar, hücre, modül, şasi bileşenleri ve montaj sağlayabilecek kümeleşmiş tedarikçi ağları oluşturuyor ve Avrupa araç üreticilerine ve Tek Pazar içindeki Çin mülkiyetindeki yeni araç fabrikalarına hizmet edebiliyor. Parça, CATL, BYD, Sunwoda ve diğer Çin gruplarının son yabancı doğrudan yatırımların büyük kısmını Macaristan, Slovakya ve Batı Balkanlar’a yönlendirdiğini isim vererek belirtiyor.
Pazar için bunun anlamı
Orta ve Doğu Avrupa’da faaliyet gösteren otomobil üreticileri ve katmanlı tedarikçiler için kısa vadeli etki iki yönlü. İlk olarak, yerel tedarik seçenekleri genişliyor: bölge içinde hücrelere, modüllere ve daha düşük maliyetli alt montajlara erişim lojistik teslim sürelerini kısaltıyor ve Avrupa OEM’leri için gelmiş maliyetleri düşürebiliyor. İkinci olarak, Çinli tedarikçilerin gelişi, özellikle bataryalar ve elektrikli aktarma organları gibi ölçek ve dikey entegrasyonun önemli olduğu bileşenlerde, yerleşik Avrupa ve Koreli tedarikçiler üzerinde rekabet baskısını artırıyor. Bu birleşim, CEE’de EV değer zincirlerinin yerelleşmesini hızlandırabilir ancak stratejik bağımlılıkları da yoğunlaştırabilir.
Politika yapıcılar ve OEM satın alma ekipleri pratik tercihlerle karşı karşıya. Yerel Çin kapasitesine güvenmek kısa vadede ticari faydalar sağlasa da tedarik zinciri dayanıklılığı, mülkiyet ve kritik teknolojilere erişim konusunda soruları yükseltiyor. Reuters analizinde bu hafta Paris ve Berlin’de daha sıkı yatırım incelemeleri ve stratejik projelerin değerlendirmelerini koordine edecek bir AB düzeyinde mekanizma çağrıları öne çıkarıldı; bu tartışmalar artık yatırım çeken CEE hükümetleri için doğrudan ilgili hale geldi.
Anlık piyasa sinyali net: Çinli tedarikçiler sadece Avrupa’ya daha fazla ihracat yapmıyor — Avrupa’da araçların üretildiği yerlere inşa ediyorlar. Bu, tedarikçi rasyonalizasyonunu ve yeni tedarikçilerin daha hızlı onay süreçlerini zorunlu kılacak ve OEM’leri ile bölgesel tedarikçileri kapasite, Ar‑Ge ve stratejik ortaklıklara nerede yatırım yapacaklarını yeniden gözden geçirmeye yönlendirmeli.
WorldTrader24 bayi için B2B araç pazarı →
Kaynaklar: Reuters (sindike analiz), Eurostat, CnEVPost, Venture Atlas