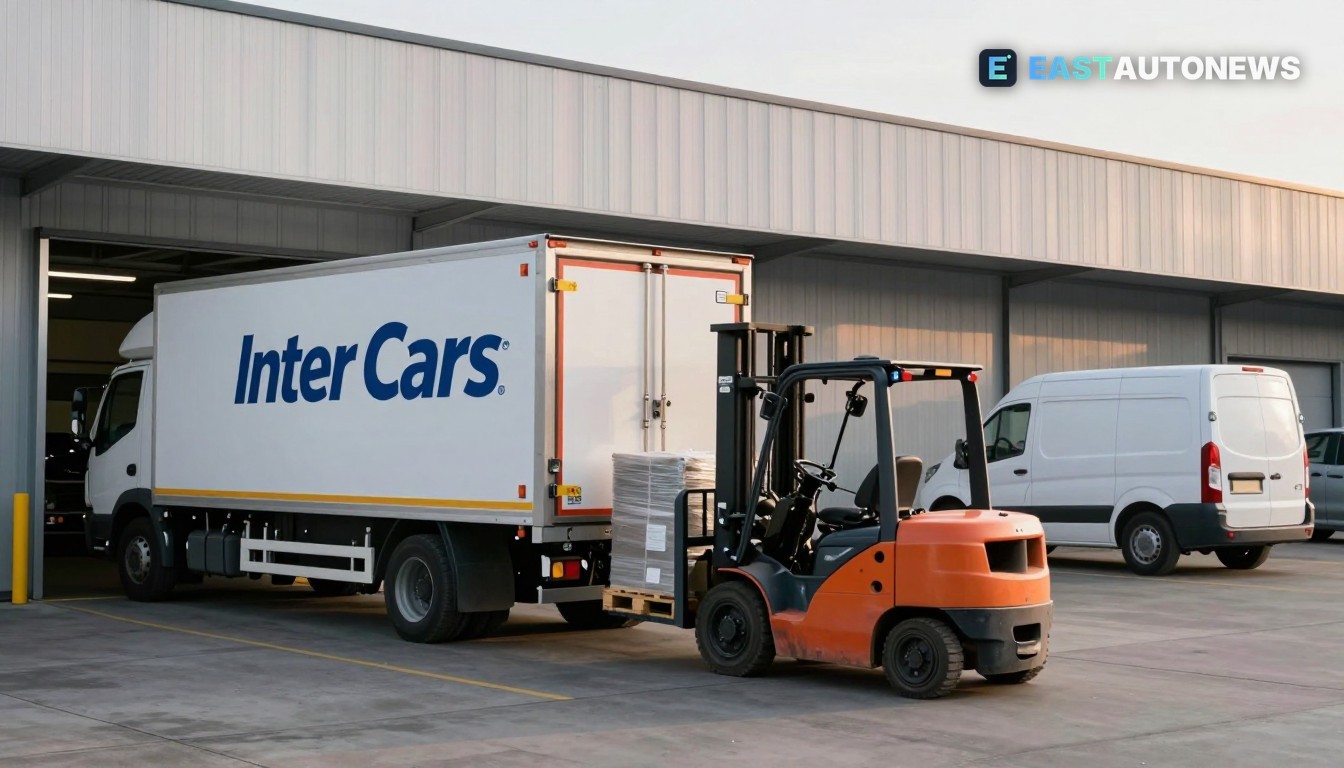
Inter Cars, bölgenin en büyük otomotiv parça dağıtıcısı, 18 Kasım 2026 tarihli sonuç sunumunu Orta ve Doğu Avrupa’da ve Batı Avrupa’ya doğru piyasa ortalamasının üzerinde büyüme vurgulamak için kullandı. Grup, dokuz aylık satışların 17,7 milyar PLN olduğunu (yılbaşından Eylül 2026’ye kadar) ve bunun bir önceki yıla göre %14 artış olduğunu bildirdi; üçüncü çeyrek büyümesinin ise %16,2’ye hızlandığını belirtti. Dönem brüt marjı %29,6’dan %30,3’e yükseldi.
Operasyonel öne çıkanlar ve çeyreğin uyarısı
Yönetim, yabancı dağıtım satışlarının 10,2 milyar PLN’ye ulaştığını ve son 12 ayda Polonya dışında açılan 37 yeni şubeyle desteklenerek yıllık bazda %20’den fazla büyüdüğünü yatırımcılara aktardı. Inter Cars, Almanya ve Avusturya gibi pazarlarda doğrudan ihracattan yerel kurulmuş dağıtım şirketlerine devam eden bir kayma olduğunu kaydetti. Şirket ayrıca Yunanistan’da 47 milyon PLN tutarında bir muhasebe düzeltmesi (41 milyon PLN maliyetlerin hatalı sermayelendirilmesine, 6 milyon PLN ise primlere ilişkin) açıkladı — yönetimin izole olduğunu ve 2026 üçüncü çeyreğinde kaydedildiğini belirtti.
Bu piyasa için ne anlama geliyor
Inter Cars’ın sonuçları, grup bölge çapında yoğun bir yedek parça dağıtım ağına hakim olduğu için Orta ve Doğu Avrupa’daki üreticiler ve Tier‑1 tedarikçiler için önem taşıyor. Yurtdışı dağıtımdaki güçlü büyüme ile Stęszew’deki büyük yeni lojistik merkezine yapılan yatırım (toplam proje sermaye harcaması 685 milyon PLN, Eylül’e kadar yaklaşık 445 milyon PLN harcandı) şirketin yerel stok ve daha hızlı hizmeti önceliklendirdiğini gösteriyor; bu da bağımsız atölyelerin teslim sürelerini kısaltabilir ve doğrudan ithalata olan bağımlılığı azaltabilir. Bu dinamik, CEE parça üreticileri ve lojistik tedarikçileri için yerel tedarik fırsatlarını güçlendiriyor.
Inter Cars yönetimi, temel talep sürücülerinin Avrupa araç parkının büyüklüğü ve yaşı olduğunu, bunun yeni araç güç aktarma organları değişirken bile yedek parça hacimlerini desteklediğini savundu. VP Krzysztof Soszyński’nin 18 Kasım görüşmesinde ifade ettiği gibi: “Inter Cars için, toplam araç parkının büyüklüğü ve onun hangi hızla yenilendiği, kayıtların güncel karışımından daha fazla önem taşıyor.” Bu çerçeve, şirketin yeni kayıtlar arasında elektrifikasyon hızlansa bile CEE’de parça talebinin istikrarlı kalmasını beklediğini ima ediyor.
Tedarikçiler açısından mesaj iki yönlü: ölçeğe ve yerel varlığa sahip dağıtıcılar bağımsız atölyeler ve filolardan daha fazla pay kapabilir ve bölgesel lojistiğe (depolar, şube ağları, yerel satış ekipleri) yapılan yatırım rekabet için bir gereklilik haline geliyor. Inter Cars’ın gelişen marjları ve azalan net‑borç/EBITDA oranı (Eylül sonunda 1,97x) bu yayılımı finanse etmeye devam edecek bilanço kapasitesine sahip olduğunu gösteriyor.
WorldTrader24 B2B araç pazarı - bayiler ve toptancılar →
Kaynaklar: Investing.com, StockAnalysis (Inter Cars Q3 2026 tutanağı)