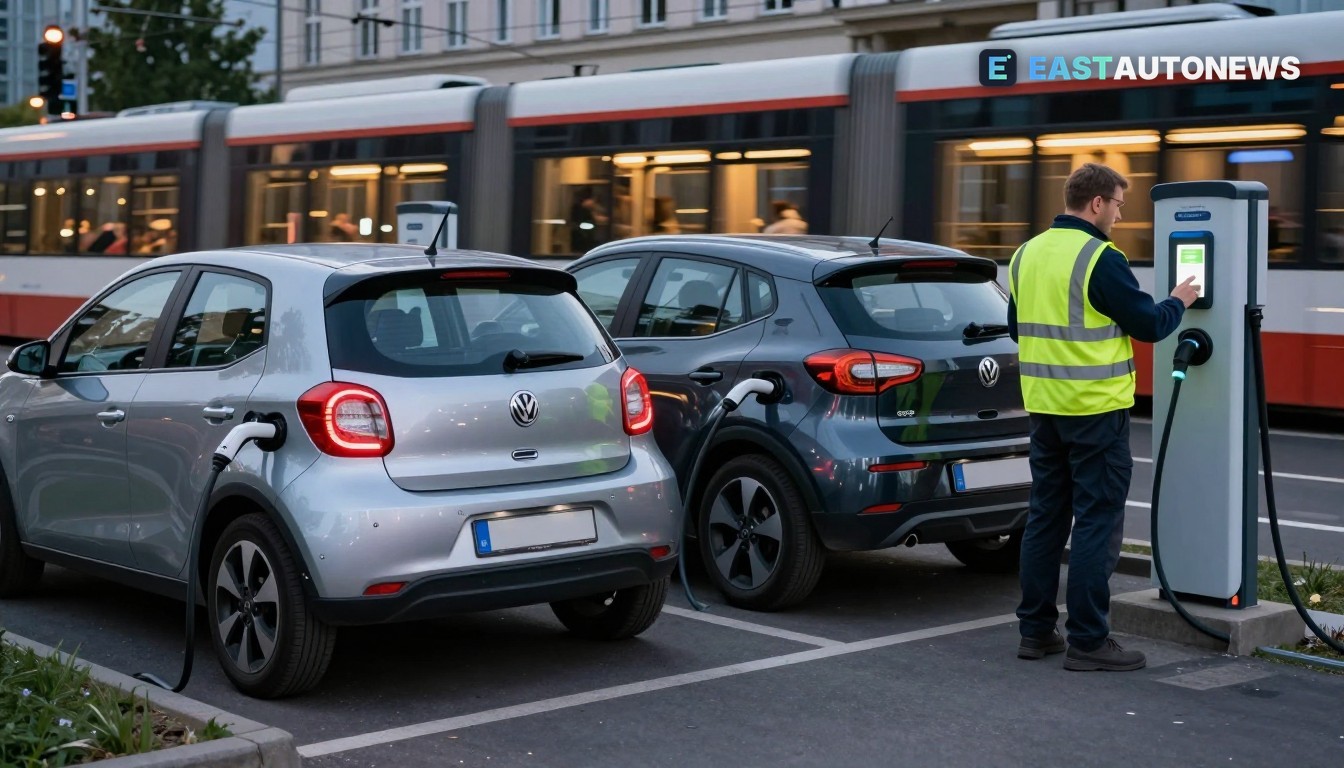
European Alternative Fuels Observatory (EAFO) 17 Kasım 2026 tarihinde yayınladığı güncellemede Ekim ayında batarya‑elektrikli araç (BEV) kayıtlarında keskin bir artış olduğunu bildirdi. 13 raporlayan AB üye ülkesinde EAFO, Ekim 2026 için 259.726 BEV kaydı kaydetti; bu sayı bir yıl önceki 158.365’ten yükselerek yıllık %64,0 artış ve yeni otomobil ile ticari araç kayıtlarının %32,8’ini BEV’lerin oluşturduğunu gösteriyor. AB27 genelinde halka açık erişime sahip şarj altyapısı Ekim 2025’e kıyasla %16,7 artışla 1.200.802 noktaya ulaştı.
Büyümenin görüldüğü yerler
EAFO’nun güncellemesi, Ekim ayında nispi BEV büyümesinde en güçlü performansı Lüksemburg’un kaydettiğini (yıllık %101,5, 916’dan 1.846’ya yükseliş) ve Almanya’nın raporlanan örneklemde en büyük mutlak hacmi sağladığını (94.069 BEV kaydı) not etti. EAFO sayfası ayrıca Ekim veri setinin ülkelere göre farklı kapanış tarihlerini kapsadığını açıkça belirtiyor: bazı Üye Devletlerin verileri Ekim 2026’ya kadar güncellenirken diğerleri kamu dosyalarında Eylül 2026 düzeyinde kalıyor ve EAFO kullanıcıları bu zamanlama uyarıları konusunda bilgilendiriyor.
Şarj ve şebeke: artan bir maliyet
EAFO’nun başlık verileri, Avrupa için birbirine bağlı iki gerçekliği vurguluyor — araçların hızlı elektrifikasyonu ve şarj noktası sayısında daha yavaş ama istikrarlı büyüme. Bu uçurumu bir önceki Kasım ayında yayımlanan bir sektör çalışması da yansıtıyor: ChargeUp Europe ve ACEA için Siemens tarafından yapılan araştırma, Avrupa şehirlerinin 2030’a kadar beklenen elektrikli araç (EV) büyümesini karşılamak için dağıtım şebekesine yaklaşık 24,7 milyar € yatırım ihtiyaç duyacağını tahmin ediyor; ancak şarjın akıllı‑şarj önlemleriyle daha düşük talep dönemlerine kaydırılması hâlinde bu fatura yaklaşık 10,6 milyar € (yaklaşık %40) kadar azaltılabilir. Siemens analizinde ayrıca benimsemenin daha düşük bir bazdan hızla Doğu Avrupa’da büyüyeceği uyarısı yapıldı; bu nokta Orta ve Doğu Avrupa pazarları için doğrudan önem taşıyor.
Piyasa için bunun anlamı
Orta ve Doğu Avrupa’da faaliyet gösteren üreticiler, tedarikçiler ve altyapı işletmecileri için EAFO rakamları, satış momentumunun giderek daha gerçekçi ve ölçülebilir olduğunu hatırlatıyor: EAFO raporlanan örnekleminde Ekim ayında BEV pazar payı %30’u aştı ve araç hacimleri hızla artıyor. Aynı zamanda halka açık şarj noktalarındaki yıllık %16,7 artış, kurulumun devam ettiğini fakat araç artış hızıyla eşleşmediğini gösteriyor; bu durum hızlı şarj ağları, yerel dağıtım şebekeleri ve imar izinleri üzerinde ticari ve operasyonel baskı oluşturuyor. CEE’deki politika yapıcılar ve dağıtım şebekesi işletmecileri, artan filo hacimlerinin güvenilir ve uygun maliyetli şekilde şarj edilmesini sağlamak için izin süreçleri, şebeke güçlendirmeleri ve akıllı‑şarj teşvikleri arasında denge kurmak zorunda.
EAFO’nun güncellemesi (17 Kasım 2026) anlık veri noktasını sağlarken; Reuters tarafından belirtilen Siemens analizine benzer sektör çalışmaları, daha akıllı talep yönetiminin güçlendirme maliyetlerini nasıl düşürebileceği için bir çerçeve sunuyor. CEE’deki paydaşlar — kamu hizmetlerinden ulaştırma bakanlıklarına, şarj operatörlerinden bileşen tedarikçilerine kadar — EAFO rakamlarını talebin en güncel kamuya açık anlık görüntüsü olarak ele almalı ve şebeke, tedarik ve izin faaliyetlerini buna göre planlamalıdır.
Elektrikli araçlar WorldTrader24'te →
Kaynaklar: European Alternative Fuels Observatory (EAFO), Reuters (Siemens çalışması)