Opóźnienia w przewozach na granicy turecko‑bułgarskiej wymuszają komercyjne przemyślenia dotyczące przewozów do Europy Środkowo‑Wschodniej, a jeden z największych spedytorów w regionie zaczyna oferować intermodalne usługi kolejowo‑drogowe jako bezpośrednią alternatywę dla pełnych ładunków drogowych.
Cargo‑partner uruchamia intermodalną alternatywę Turcja–CEE
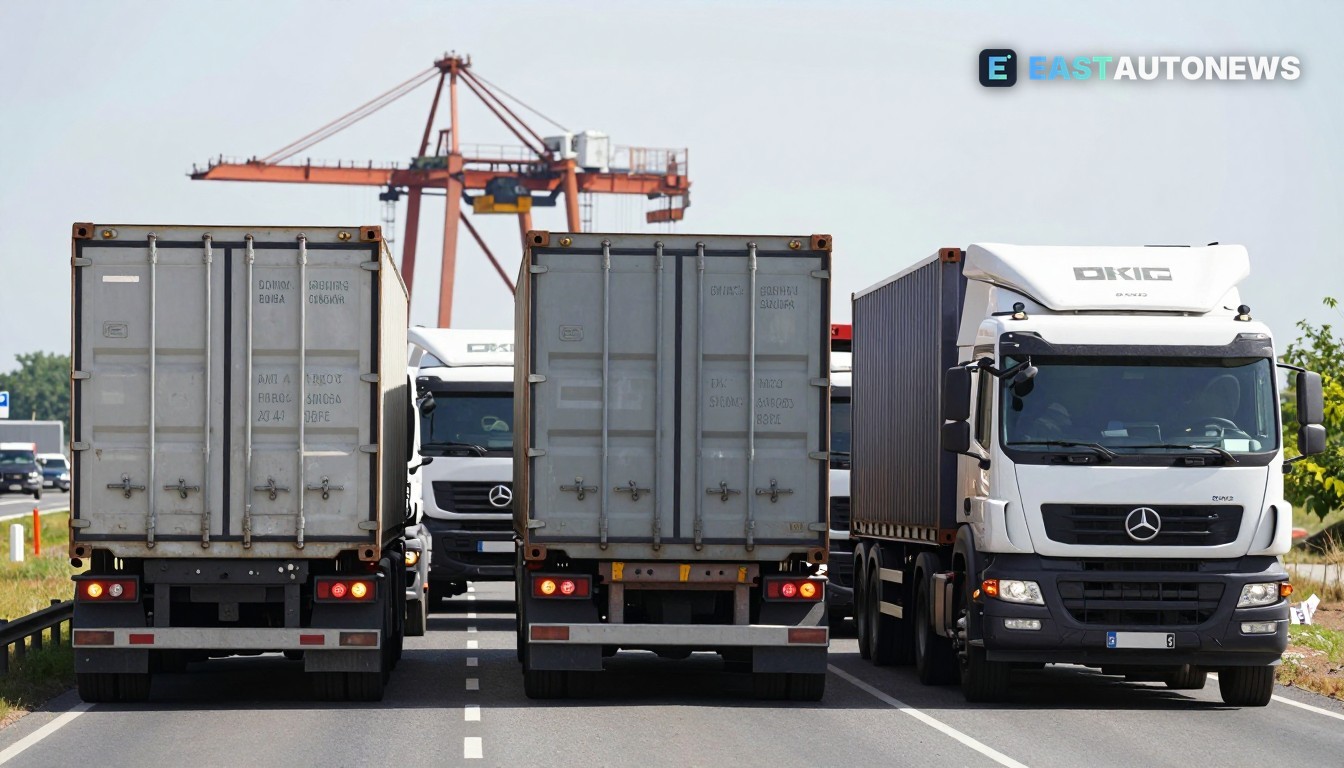
W dniach 11–12 listopada 2026 cargo‑partner (spółka Nippon Express) publicznie zaproponował pociągi intermodalne jako sposób na uniknięcie długich kolejek na przejściu lądowym między Turcją a Bułgarią. Firma informuje, że ciężarówki na przejściu czekają na odprawę od czterech do sześciu dni z powodu prac remontowych i niedoboru zezwoleń tranzytowych.
Usługa łączy główny odcinek kolejowy z lokalnym odbiorem i doręczeniem drogą, i jest oferowana nadawcom z miejscem nadania lub przeznaczenia w Austrii, Czechach, na Węgrzech, w Polsce i na Słowacji. Dostawca podaje, że czasy tranzytu terminal‑do‑terminalu w opcji intermodalnej wynoszą około 5–7 dni dla niektórych korytarzy, przy alternatywach wycenianych na 7–10 dni lub 8–12 dni w zależności od punktu docelowego i trasy.
Jak działa oferta intermodalna — i ile kosztuje
Model cargo‑partner przenosi daleki odcinek na kolej (zmniejszając narażenie na zatorowe przejścia drogowe), zachowując jednocześnie pierwszy i ostatni kilometr obsługiwany ciężarówką. Pozwala to nadawcom zachować pojedynczą rezerwację, uniknąć przeładunku i utrzymać pojemność paletową równoważną standardowej ciężarówce używając kontenerów 45ft, informuje firma. Podejście ma na celu zapewnienie przewidywalnych okien przyjazdu tam, gdzie korytarz drogowy jest obecnie niewiarygodny.
Analitycy rynku i narzędzia projektowe usług cytowane przez Hylios wskazują kompromis: przesunięcie dużych udziałów wolumenów Turcja–CEE na intermodal może podnieść koszt transportu na jednostkę, ale zmniejszyć ryzyko opóźnień. Symulacja Hylios zasugerowała, że przekierowanie połowy miesięcznego wolumenu danego korytarza na intermodal zwiększyłoby koszty transportu na jednostkę o około 8–12% przy jednoczesnym poprawieniu pewności harmonogramu; ta sama analiza odnotowała potencjalne redukcje emisji CO₂ sięgające do około 80% w porównaniu z dalekobieżnym transportem drogowym dla niektórych tras.
Co to oznacza dla rynku
Łańcuchy dostaw sektora motoryzacyjnego w Europie Środkowo‑Wschodniej — które polegają na terminowych dostawach części, a w niektórych przepływach także gotowych pojazdów z Turcji — będą pierwszymi, które przeprojektują swoje procedury. Natychmiastowy efekt będzie widoczny w planowaniu: producenci OEM i dostawcy tier‑1, którzy wcześniej planowali częste przyjazdy ciężarówek przez oś turecko‑bułgarską, muszą teraz rozważyć wyższe koszty transportu na przesyłkę wobec niższych zapasów buforowych i mniejszej liczby nieplanowanych zatrzymań na granicy. Harmonogram i skupienie krajowe cargo‑partner (Austria, Czechy, Węgry, Polska, Słowacja) pokrywają się bezpośrednio z głównymi klastrami produkcji pojazdów i komponentów w regionie.
Korytarze prowadzone przez kolej także uwidaczniają wąskie gardła w przepustowości terminali i zdolnościach taboru: jeśli wielu nadawców przejdzie jednocześnie, Hylios ostrzega, że terminale intermodalne i dostępność wagonów mogą się nasycić i ponownie wydłużyć czasy realizacji — nowy ryzyk planistyczny, który menedżerowie logistyki motoryzacyjnej muszą modelować.
Na razie rozwój ten ma charakter praktyczny, a nie polityczny: firmy poszukujące pewności dostaw do zakładów montażowych na Węgrzech, Słowacji i w Czechach powinny niezwłocznie nawiązać dialog z dostawcami intermodalnymi i zespołami zakupowymi, aby oszacować całkowity koszt dostawy w porównaniu z karą za zapasy buforowe spowodowaną opóźnieniami na granicy.
Oferty B2B pojazdów dla dealerów na WorldTrader24 →
Źródła: International Transport Journal, Hylios, Transport‑Online