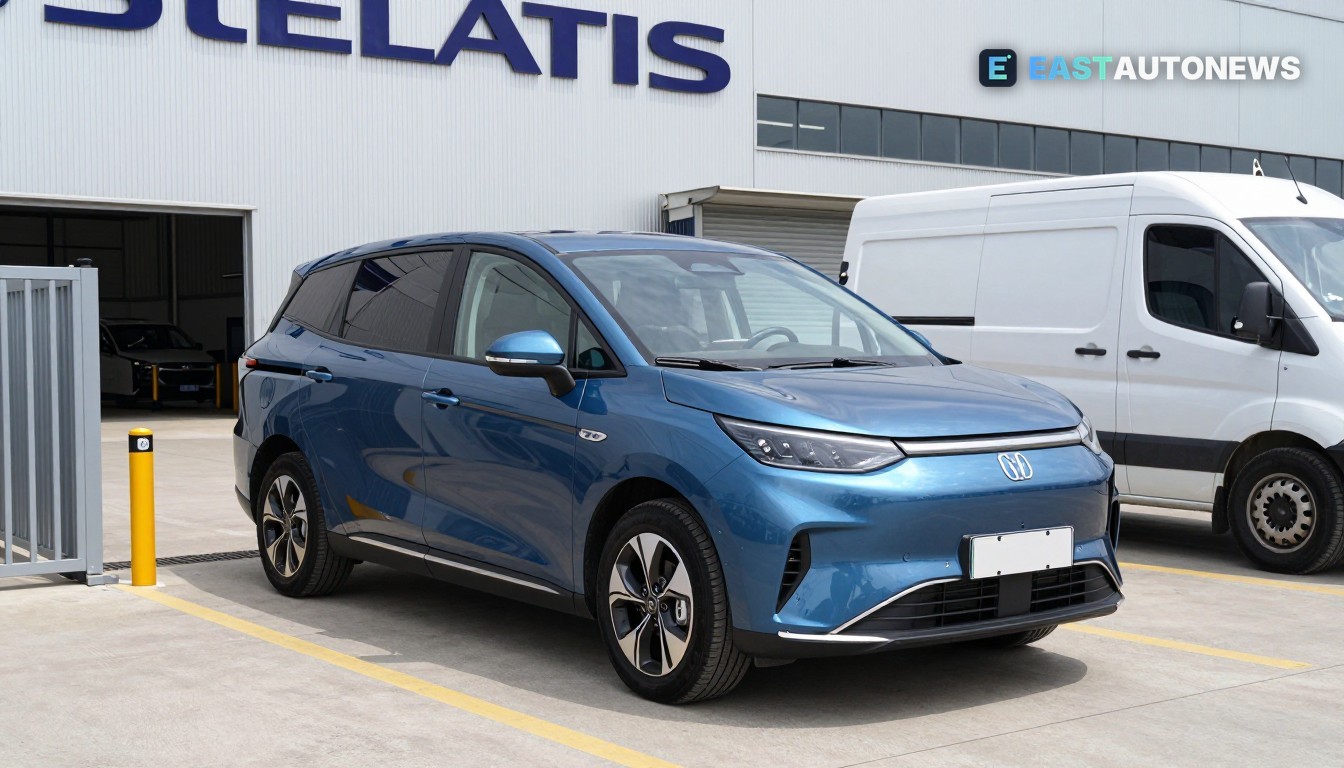
Leapmotor potwierdził w tym tygodniu, że jego platforma Lafa 5 (model sprzedawany w Europie jako B05) przechodzi na architekturę elektryczną 800‑woltową — zmiana, która według firmy skraca czasy szybkiego ładowania i przybliża samochód do oczekiwań europejskich użytkowników dotyczących ładowania o wysokiej mocy. Aktualizacja została opisana 12 listopada 2026 r. przez branżowe serwisy podsumowujące publikację specyfikacji i plany wystawowe Leapmotor.
Lokalna produkcja w Europie: wtyczka do konkurencyjności
Choć modernizacja związana z elektryfikacją ogłoszona została w Chinach, wpływ na rynek europejski jest natychmiastowy, ponieważ pojazdy Leapmotor są już produkowane w UE w ramach sieci produkcyjnej Stellantis. Stellantis rozpoczął seryjną produkcję modeli Leapmotor w swoim kompleksie w Saragossie wcześniej tej jesieni, ruch, który skraca łańcuchy dostaw, obniża koszty logistyki i daje chińskim markom szybszą drogę do konkurencyjnych cen na rynkach europejskich — dynamikę zauważoną przez europejskich analityków motoryzacyjnych i prasę regionalną.
Dla nabywców flotowych i wrażliwych na cenę klientów prywatnych w całej Europie Środkowo‑Wschodniej (CEE) połączenie szybszej technologii ładowania i europejskiej produkcji zmniejsza różnice, które wcześniej faworyzowały ugruntowane zachodnie marki: krótsze czasy importu, tańsza dystrybucja i możliwość optymalizacji specyfikacji modeli pod lokalne sieci ładowania. Raporty z tego tygodnia podkreślały, że aktualizacje takie jak architektura 800‑woltowa zwykle trafiają do wariantów przeznaczonych na rynek europejski w ciągu kilku miesięcy od premiery w Chinach — skracając opóźnienie, które kiedyś chroniło dotychczasowych liderów.
Reakcja rynku i implikacje dla dostawców
Analitycy twierdzą, że techniczny krok w kierunku 800V robi więcej niż poprawia wygodę klienta: zwiększa atrakcyjność niskokosztowych EV na rynkach, gdzie infrastruktura szybkiego ładowania rośnie, ale pozostaje nierówna — w tym w wielu krajach CEE. Producenci samochodów i dostawcy w regionie stają teraz przed dwutorowym wyzwaniem: dostosować się do architektur szybszego ładowania (co może wymagać zmian w pakiecie baterii, falowniku i układach zarządzania termicznego), jednocześnie konkurując z tańszymi, lokalnie produkowanymi samochodami marek chińskich. Raporty branżowe w tym tygodniu łączyły wybory produkcyjne Stellantis w Hiszpanii i innych miejscach z przyspieszającą zmianą sposobu i miejsc sprzedaży chińskich OEM‑ów do Europy.
Co to oznacza dla rynku
Krótko (miesiące): oczekiwać ostrzejszej konkurencji cenowej w segmencie aut miejskich i kompaktowych EV w regionie CEE, gdy europejskie egzemplarze chińskich modeli trafią do lokalnych salonów i flot. Szybsze ładowanie będzie dodatkowym atutem sprzedażowym w centrach miejskich CEE, gdzie pojawiają się stacje wysokiej mocy.
Średnio (12–24 miesiące): dostawcy z CEE produkujący moduły baterii, elektronikę mocy lub systemy termiczne powinni odnotować wzrost popytu na zmiany projektowe zgodne z systemami 800‑woltowymi — to szansa dla lokalnych Tier‑1, które potrafią szybko się adaptować. Jednocześnie dostawcy logistyczni w CEE mogą znaleźć się pod presją, jeśli coraz więcej pojazdów będzie montowanych w UE zamiast wysyłanych z Chin.
Dłużej: incumbenci opierający się na starszych architekturach pojazdów lub wyższych kosztach działalności stanie przed odnowioną presją, by albo obniżyć koszty, zlokalizować większą część łańcucha wartości w regionie, albo przesunąć ofertę w górę segmentu, by bronić marż.
Oferty samochodów elektrycznych na WorldTrader24 →
Źródła: NotATeslaKiller, GetCarNews, EVCompared