La Comisión Europea anunció el 17 de noviembre de 2026 que había aprobado “más de 20 decisiones de ayudas estatales para instalaciones semiconductoras pioneras, lo que eleva la inversión pública y privada total a más de 33.000 millones de euros”.
Qué cubren las aprobaciones
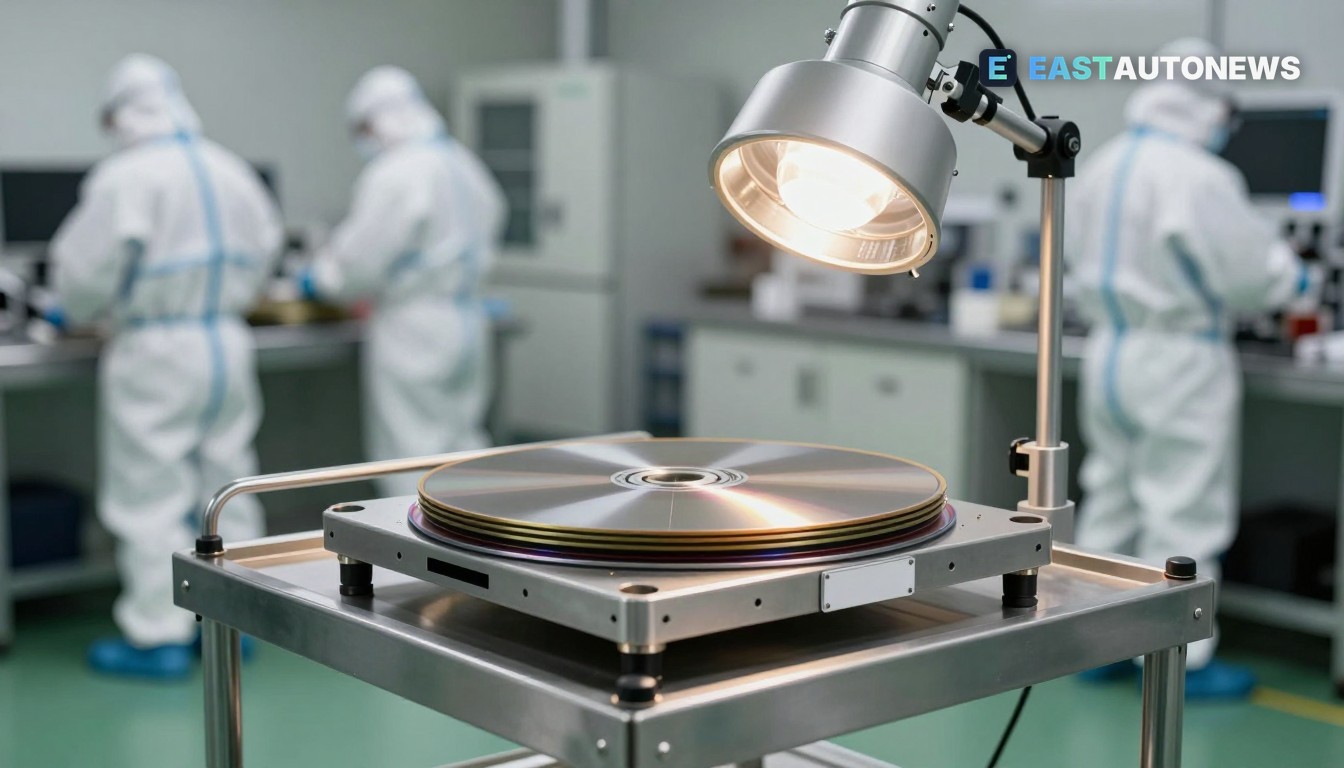
El paquete de aprobaciones abarca obleas y fábricas de chips, packaging avanzado, pruebas y montaje, materiales especializados y capacidad de electrónica de potencia. La Comisión dijo que estas inversiones pioneras pretenden reforzar la cadena de valor de los semiconductores en Europa y reducir dependencias estratégicas.
Algunos de los proyectos ya autorizados por la Comisión incluyen medidas dirigidas a tecnologías de electrónica de potencia que son directamente relevantes para los vehículos eléctricos. Por ejemplo, la Comisión aprobó una subvención austriaca de ayudas estatales de 319 millones de euros para apoyar la ‘Empowering Fab’ de Infineon Technologies Austria AG en Villach, que llevará la producción de GaN (nitruro de galio) de potencia a obleas de 300 mm — un movimiento que, según la Comisión, ayudará aplicaciones desde la infraestructura energética hasta la “movilidad eléctrica”. La decisión sobre Infineon se publicó el 27 de octubre de 2026.
La prensa del sector señala que el anuncio del 17 de noviembre de la Comisión consolida aprobaciones que cubren proyectos en varios Estados miembros y partes de la cadena de valor, y subraya que las cifras de inversión aprobadas combinan tanto apoyo público como capital privado — los proyectos aún deben completar la construcción y la cualificación de equipos antes de poder suministrar a clientes.
Qué significa esto para el mercado
Los semiconductores son un insumo crítico para los coches modernos: los chips de electrónica de potencia (SiC, GaN) reducen las pérdidas en inversores y cargadores, mientras que la lógica especializada, los sensores y el packaging son necesarios para ADAS, infoentretenimiento y la gestión de baterías. La iniciativa de la Comisión de respaldar instalaciones pioneras se dirige por tanto exactamente a la capacidad que los fabricantes de automóviles y los proveedores de primer nivel necesitan para industrializar la electrificación y la asistencia avanzada al conductor.
Para Europa Central y Oriental — que fabrica aproximadamente un tercio de los coches de la UE y alberga amplias redes de montaje y proveedores — un ecosistema europeo de chips más profundo tiene importancia en tres frentes. Primero, la relocalización cercana de electrónica de potencia y packaging acorta las cadenas de suministro y reduce los plazos logísticos hacia las plantas de la región. Segundo, la disponibilidad local de chips especializados reduce el riesgo de scramble durante picos de demanda globales. Tercero, la inversión respaldada por el Estado cambia la geografía de las decisiones de inversión de los proveedores: los fabricantes de componentes y proveedores de equipamiento pueden favorecer ubicaciones con capacidad y competencias nacionales confirmadas en semiconductores. Estas dinámicas ya son visibles donde se han propuesto o aprobado proyectos de GaN y SiC en Europa.
Dicho esto, las aprobaciones son el inicio, no el final: los proyectos aún requieren construcción, instalación de herramientas, formación de personal y cualificación de productos. La velocidad a la que entren en servicio las fábricas de obleas y las líneas de packaging determinará qué tan pronto los fabricantes de automóviles de Europa Central y Oriental perciban un alivio tangible respecto a las anteriores escaseces de chips. La cobertura sectorial destaca que la autorización regulatoria desbloquea financiación e impulso, pero no elimina el calendario de varios años hasta el suministro en volumen.
“Hoy, la Comisión alcanzó un hito importante en el marco del segundo pilar del Chips Act europeo”, dijo la Comisión en su boletín del 17 de noviembre, subrayando el objetivo político de resiliencia y soberanía tecnológica.
Ofertas de vehículos eléctricos en WorldTrader24 →
Fuentes: Comisión Europea, TechRepublic