توصل الاتحاد الأوروبي والصين إلى تفاهم مُبلَّغ عنه لتقييد واردات السيارات الهجينة (HEV) والهجينة القابلة للشحن (PHEV) إلى الكتلة، وهو تطور قد يغيّر تدفقات التجارة والأسعار عبر دول أوروبا الوسطى والشرقية (CEE).
تفاصيل الاتفاق والموعد
وفقًا لتقارير تستند إلى وثيقة تخطيطية للاتحاد ومصادر في المفوضية، سيضع التدبير الاحترازي حدًا للسنة الأولى بنحو 350,000 سيارة هجينة، مع زيادة سنوية مُبلَّغ عنها بنسبة 6% في السنوات اللاحقة وفترة سريان كلية تقارب أربع سنوات. من المتوقع أن تدخل التدابير حيز التنفيذ اعتبارًا من 1 ديسمبر 2026 إذا اكتملت خطوات التنفيذ لدى بروكسل. برزت هذه التفاصيل من مناقشات تجارية بين المفوضية والاتحاد الصيني أُجريت في أوائل أكتوبر.
يجاء هذا التحرك بعد ارتفاع سريع في صادرات الهجينة من الصين: بيانات الجمارك الصينية التي استشهد بها مراسلون وضعت صادرات الهجينة وPHEV إلى الاتحاد بنحو 7.5 مليار دولار في النصف الأول من 2026، بزيادة حادة عن العام السابق. ويُؤطَر الاتفاق كتدبير احترازي متوافق مع قواعد منظمة التجارة العالمية، وسيُنطبق شكلاً على واردات الهجينة من جميع الأصول (مع أن التقارير تقول إنه مصمَّم أساسًا لإبطاء النمو القادم من الصين).
مكانة أوروبا الوسطى والشرقية
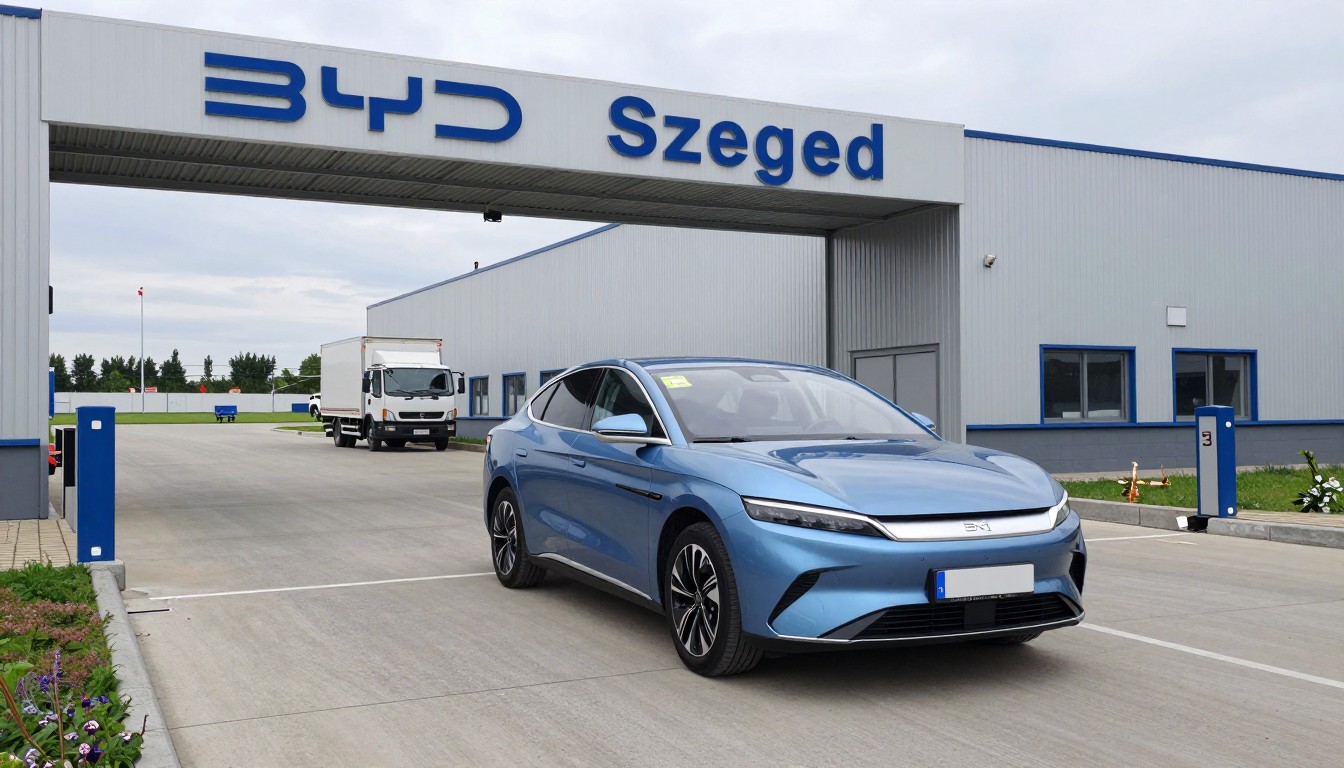
تُعَد أوروبا الوسطى والشرقية بالفعل محورًا لاستثمارات صينية في مجال السيارات والبطاريات. فقد بنت BYD، على سبيل المثال، مصنعًا للسيارات في سيغيد بالمجر، وزادت مجموعات صينية أخرى تواجدها الإقليمي عبر ترتيبات تجميع واتفاقات مع مورّدين. من المتوقع أن تُعامَل السيارات المجمعة داخل الاتحاد الأوروبي بشكل مختلف وفقًا لقواعد التنفيذ — ما يعني أن المركبات المبنية محليًا يمكن أن تساعد الشركات على تجنّب التعرض لحصة الاستيراد. هذا التمييز القانوني مركزي لكيفية تأثير الحصة على الشركات العاملة في المجر وبولندا وسلوفاكيا والأسواق المجاورة.
ماذا يعني ذلك للسوق
قصير المدى: من المرجح أن يحدّ مسودة الحصة من الزخم الأخير لواردات السيارات الهجينة منخفضة السعر من الصين إلى أسواق الاتحاد الأوروبي، مما يضيّق طريقًا استخدمه بعض المصنعين لتجنّب الرسوم السابقة على سيارات البطارية المصنوعة في الصين. تذكر تقارير رويترز أن الحصة يمكن أن تقلّص بمقدار النصف معدل تشغيل صادرات الهجينة المتوقع لعام 2026 إذا نُفِّذ كما ورد وصفه، وهو تغيير سيأخذه الوكلاء والمستوردون في الاعتبار عند تسعير العروض وخطط المخزون.
لمراكز الإنتاج في أوروبا الوسطى والشرقية: ستتمتع الشركات التي لديها تجميع داخل الاتحاد بميزة تنافسية إذا استَبعد تنفيذ النص المركبات التي تُعتبر منشأها فعليًا داخل الاتحاد. هذا يرفع القيمة الاستراتيجية للمصانع في المجر وبولندا ورومانيا والدول المجاورة — سواء للمجموعات الصينية الساعية للحفاظ على الوصول إلى مشترين داخل الاتحاد أو للموردين الأوروبيين المستهدفين لمحتوى محلي أعلى. وتؤكد التقارير أن التفاصيل القانونية وتحديد المنشأ الجمركي ستحدّد النتائج الفعلية، لذا فإن الأثر السوقي الدقيق يعتمد على نص بروكسل التفيذي وإرشادات الجمارك.
للمصنّعين والمورّدين الأوروبيين القائمين: قد يخفف الحِدّ من ضغوط الأسعار الآنية الناجمة عن الواردات، لكن المحللين الذين استُشهد بهم في التغطية يحذّرون من أن التدبير حل جزئي ومؤقت. إذا سرّعت المجموعات الصينية من جهود التوطين (إنتاج أو سلسلة توريد محلية أعمق) سيستمر التحدّي التنافسي — سيتغير فقط مسار الاختصاص القضائي.
المصادر: رويترز، بلومبرغ