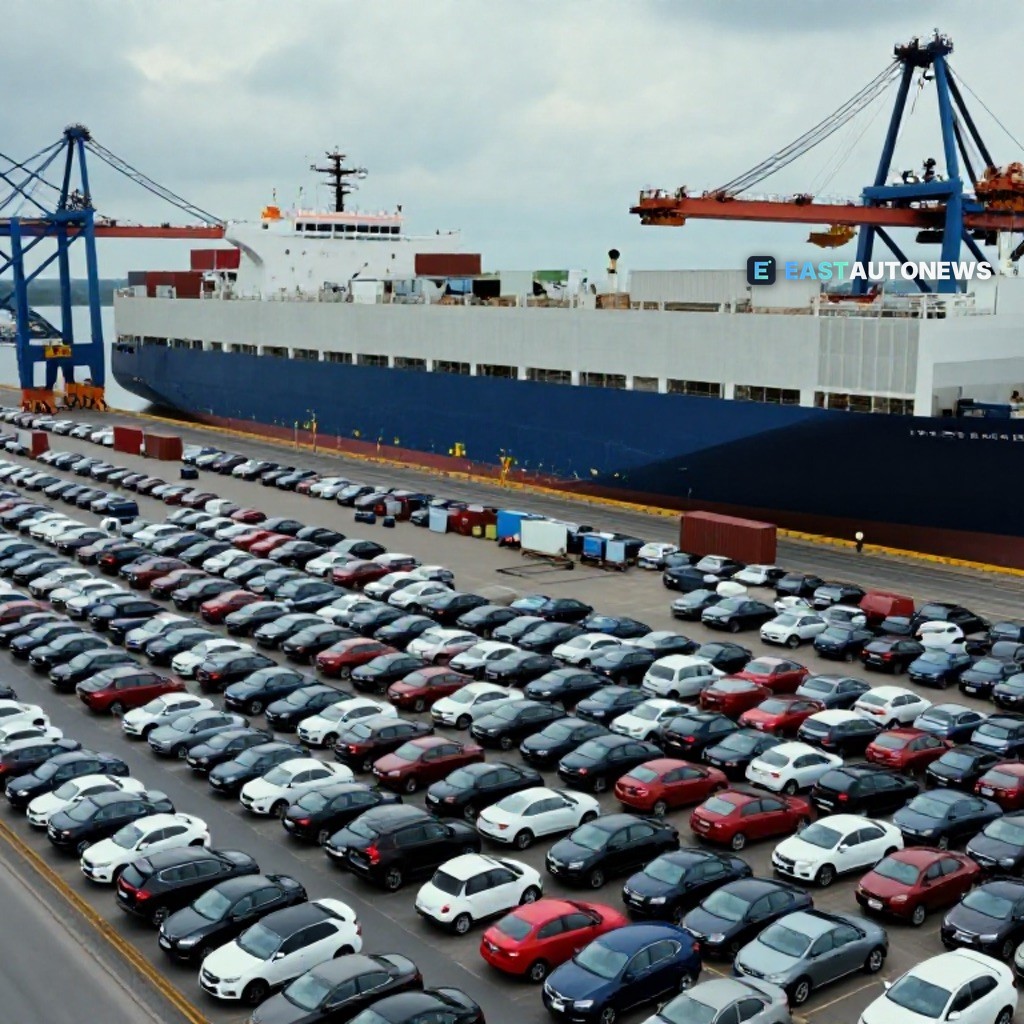
中国汽车业正通过出口走出国内市场的低迷。根据Eauto汇总的数据,2026年1–9月,中国汽车出口同比增长65.8%,达到820.5万辆,而测算的国内销量则下滑22.4%。欧洲接收的此类车辆已在增加,物流公司也在为新增运量做出调整。这一数据最新印证了推动中国品牌和供应商深入中东欧市场的出口热潮并未失去动力。
布鲁塞尔方面则已为一个快速增长的车类划定了界限。根据美国外交关系委员会(Council on Foreign Relations)的分析,按照欧盟限制中国汽车进口的协议,混合动力车(含插电式混合动力车)对欧出口被限制在约35万辆。这一上限高于2025年中国对欧出口的约30万辆混合动力车,但远低于分析指出的80万辆年化数字,这意味着随着销量攀升,该限制将真正产生约束力。对中东欧进口商而言,该协议实际上决定了能有多少中国混合动力车供应抵达该地区的经销商。
这种再平衡的实物证据在欧洲北部门户清晰可见。据Shippax报道,哥德堡港在最新报告期内处理了19.7万辆新车,高于2025年同期的17.2万辆——这一增长由双向驱动,进口增长29%,出口增长10%。这座瑞典枢纽的双向增长表明,欧洲的汽车贸易正在账面两侧同步扩张。
再往东,波罗的海港口运营商正朝另一个方向进行对冲布局。波罗的海码头向粮食业务的转向,表明俄罗斯出口物流正在发生结构性变化;对港口运营商而言,粮食贸易提供了实现货源多元化、对冲传统货物需求波动的途径。综合来看,这是一幅处于变动中的东欧物流图景:北部汽车码头处理着不断增长的运量,而波罗的海各港口设施则向散货再平衡。
对中东欧地区的经销商和车队买家而言,这些货流决定了什么车、何时能抵达展厅。激增的中国供应、混合动力车的硬性上限以及港口运力的转移,都说明在决定进货或购车之前,有必要仔细比较价格。正在重新调整产品阵容的进口商,可以在WorldTrader24等大型在线车源平台上对标更广泛的欧洲车源,该平台可提供覆盖全欧的现车库存视图。
归根结底,贸易流决定了买家能选择什么、以什么价格选择——无论是进口混合动力车、新近登陆的中国品牌,还是让货运持续穿越哥德堡等枢纽的商用车。正在寻车的读者可以在WorldTrader24以惊艳的购车条件找到惊艳的好车——这是欧洲拥有超过7万辆在售车辆的交易平台。